롯데케미칼, 3분기 적자 예상…연간 전망도 후퇴
3분기 적자 2천21억원 전망…역래깅 여파
상반기 누적 영업익 반납할듯…"8월 업황 저점" 시각도
(서울=연합인포맥스) 정수인 기자 = 롯데케미칼이 올해 3분기에는 상반기와 상반된 성적표를 받아들 것으로 우려됐다.
상반기 두 분기 연속 흑자를 기록하며 업황 반등 기대가 커졌지만 3분기에는 원료 가격과 제품 가격의 하락 시차가 수익성을 압박했다고 분석됐다.
증권가는 롯데케미칼이 올해 연간 적자를 이어갈 것으로 보고 있다. 투자의견과 목표주가를 잇달아 낮추면서 단기적으로 저평가에서 벗어날 동력도 약해진 상황이라고 풀이됐다.
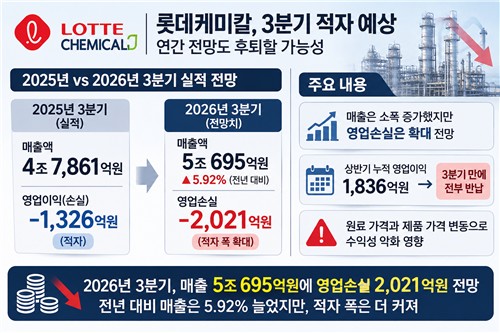
[출처: 연합인포맥스 컨센서스 종합, AI 생성 이미지]
5일 연합인포맥스가 최근 두 달 내 보고서를 낸 국내 증권사 3곳의 실적 전망치를 집계한 결과, 롯데케미칼은 3분기 연결 기준 매출액 5조695억 원, 영업손실 2천21억 원을 기록할 것으로 예상됐다.
전년 동기 대비 매출액은 5.92% 늘지만 적자 폭은 확대됐다.
3분기 시장 전망치가 현실화할 경우 회사는 상반기 누적 영업이익 1천836억 원을 한 분기 만에 전부 반납하게 된다.
상반기에는 원재료 투입 시차에 따라 긍정적인 래깅 효과와 첨단소재 부문의 기여가 실적을 뒷받침했다. 반면 3분기에는 원료 가격보다도 제품 가격이 더 빠르게 내려가며 역래깅 부담이 커졌다.
윤재성 하나증권 애널리스트는 "3분기 영업손실은 기대치(적자 1천632억 원)를 대폭 하회할 것으로 예상한다"면서 "유가, 판가, 환율 하락에 따른 부정적인 래깅 효과가 반영된 영향"이라고 설명했다.
에틸렌, 프로필렌 등 올레핀 제품의 경우 6월 이후 원료가 하락의 역래깅이 7월까지 반영됐다고 분석됐다.
이진명 신한투자증권 애널리스트는 이어 "여수 가동률은 70% 초반, 9월 대산 중단에 따른 생산 축소가 겹치며 (올레핀은) 2천15억 원의 적자를 기록할 것"이라고 봤다.
롯데첨단소재의 경우 "원화 강세, 운임 상승, 주요 제품 스프레드 둔화로 전년 동기 대비 77% 줄어든 299억 원의 영업이익을 기록할 것"이라고 전망했다.
지난 8월이 업황의 저점이었다는 시각도 나온다.
이충재 한국투자증권 애널리스트는 지난 달 초 "7월 국제 유가가 크게 하락했고 석유화학 제품 가격이 동반 하락하며 8월 하순까지 수익성이 악화됐다"면서 "8월 말 이후에는 지정학 리스크가 다시 확대됐다"고 했다.
그러면서 "6개월 넘게 지속된 석유화학 설비 가동 차질과 재고 감소에 지정학 리스크 확대에 따른 유가 상승이 더해지며 9월 들어 수익성이 크게 개선됐다"고 설명했다. 지난 9월부터 시작된 산업 수익성 개선세가 내년까지 지속될 것이라고 바라봤다.
한국투자증권을 제외하고 실적 전망치를 제시한 증권사는 롯데케미칼이 올해 연간 영업손익 적자를 유지할 것이라고 바라봤다.
하나증권은 투자의견을 매수에서 중립으로, 목표주가는 8만 원에서 6만 원으로 모두 하향 조정했다. 3분기 실적 둔화 우려에 롯데케미칼 주가는 연중 고점 대비 50% 이상 하락하며 상승 폭 대부분을 반납하기도 했다.
sijung@yna.co.kr
정수인
함께 보면 도움이 되는
뉴스를 추천해요


