오리온, 중국·러시아서 잘 버네…주주에게 얼마 돌려줄까
중국·러시아 매출 성장 두자릿수…국내·베트남 원가 부담
중앙일보 인수 추진에 주주환원 요구 확대…배당 기대 커져
(서울=연합인포맥스) 정수인 기자 = 오리온이 중국과 러시아 법인의 성장에 힘입어 올해 3분기 두 자릿수 매출 성장을 거둘 것으로 예상된다.
해외 사업이 외형 성장을 이끄는 가운데 실적 개선의 과실이 배당 확대 등 주주환원으로 이어질지도 주목됐다.
6일 연합인포맥스가 최근 한 달 내 국내 증권사 7곳이 제시한 실적 전망치를 집계한 결과, 오리온은 3분기 연결 기준 매출액 9천176억 원, 영업이익 1천507억 원을 거둘 것으로 예상됐다.
전년 동기 대비 매출액과 영업이익 각각 10.7%, 9.34% 증가한 수준이다.
지난 7~9월 오리온의 주요 법인 월별 실적을 합산하면 누계 매출액은 9천203억 원, 영업이익 1천519억 원으로 단순 계산됐다.
*그림*◇중국·러시아 성장 견인…원가 부담에 이익 제약
국가별로는 중국과 러시아의 성장세가 두드러졌다. 증권가에 따르면 3분기 중국 법인은 13.8%, 러시아의 경우 21.9%의 매출 성장률을 보였다.
중국은 간식점 등 고성장 채널이 크게 성장했다고 풀이됐다. 국경절 동안 특수 채널에서 주문도 늘어난 데다 우호적인 환율도 힘을 보탰다.
다만 영업이익률은 소폭 감소할 것으로 전망됐다.
박성호 LS증권 애널리스트는 "3분기 중국 법인의 현지 통화 기준 영업이익률은 0.7%포인트(p) 감소했다"면서 "현지 경쟁사들의 대규모 할인 정책과 더불어 내수 소비 부진이 장기화된 탓"이라고 설명했다.
초기 입점비용 부담을 줄이고 판매장려금을 관리하는 것이 향후 수익성 개선의 핵심이라고도 풀이됐다.
러시아 법인의 경우 파이 카테고리 중심의 높은 수요가 성장을 이끌었다. 4분기에 신규 공장 라인이 가동되면 내년까지도 성장 흐름을 이어갈 수 있다는 관측도 나온다.
반면 국내와 베트남 법인 비용 부담은 전사 이익 개선을 제약할 것으로 예상됐다.
손현정 유안타증권 애널리스트는 "국내는 성장채널 판매가 늘었지만 원재료 가격 상승과 임차료 증가로 영업이익이 4.5% 감소할 전망"이라면서 "베트남은 에너지·포장재·물류비 부담으로 이익이 전년 수준에 머물 전망"이라고 분석했다.
[출처: 연합인포맥스 캡처]
◇본업 외 투자 논란에 주주환원 압박…배당 확대 주목
해외 법인이 성장 동력을 확보한 가운데 오리온이 실적 개선의 과실을 주주와 얼마나 나눌지도 관심사다.
특히 본업과 무관한 투자 추진으로 불거진 자본 배분 논란은 주주환원 확대 요구에 힘을 싣고 있다.
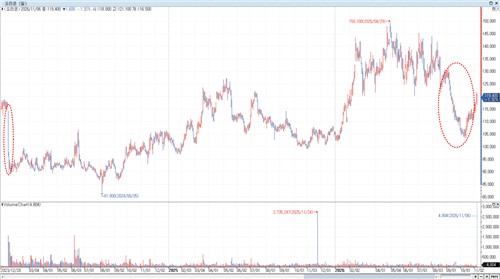
앞서 지난 9월 오리온이 중앙일보 인수전에 참여한다는 소식이 전해지자 주가는 약세를 보였다. 본업과 무관한 투자에 나서려는 움직임이 중장기 사업 방향성에 대한 의구심을 키웠기 때문이다. 과거 2024년 리가켐바이오 투자 공시 당시에도 주가는 20% 가까이 급락했다.
최종적으로 중앙일보 인수 우선협상대상자에서 제외되면서 시장 우려는 일단 해소됐다. 다만 행동주의 투자자인 FCP와 터톤캐피탈, 3대 주주인 영국 자산운용사 실체스터 인터내셔널 인베스터즈 엘엘피 등이 인수 검토 중단과 주주환원 확대를 요구해온 만큼 향후 자본 배분에 대한 시장의 관심은 여전하다.
오리온은 올해 창사 이래 첫 중간배당을 실시했다. 연간 배당금 인상 기대도 커지고 있다.
회사는 올해까지 연결 기준 배당성향 20% 이상 목표를 제시했고 향후 배당성향의 점진적 상향 등 주주환원을 강화하겠다고 밝혔다.
지난해 배당성향은 36%였다. DS투자증권은 "올해 주당배당금(DPS)은 전년 대비 10% 이상 증액한 4천 원을 전망한다"고 했다.
sijung@yna.co.kr
정수인
함께 보면 도움이 되는
뉴스를 추천해요


