보험硏 "생명보험사 금리위험 노출 커져…기본자본 중심 관리해야"
(서울=연합인포맥스) 이수용 기자 = 금리가 추가로 상승하면 지급여력(킥스·K-ICS) 비율이 대폭 하락하는 등 지난 1년간 생명보험사의 금리 위험이 확대됐다는 분석이 나왔다.
조영현 보험연구원 연구위원은 8일 '금리 상승기 금리위험과 자본의 질' 보고서에서 "금리 100bp(1%포인트) 상승 시 21개 생보사의 지급여력금액 감소액은 작년 상반기 1조3천억원에서 올해 상반기 7조8천억원으로 증가했다"고 짚었다.
이번 분석은 계열사 지분 평가액이 업계 합계를 좌우하는 삼성생명을 제외한 보험사를 대상으로 진행됐다.
금리 하락기에도 작년 상반기 말엔 지급여력금액이 1조8천억원 감소했으나, 올해 상반기 말엔 4조3천억원 증가하는 것으로 나타나면서 위험이 금리 상승 쪽에 집중된 모습이다.
기본자본 비율을 보더라도 2023년 6월 말 이후 3년간 킥스 비율은 완만하게 하락했지만, 기본자본 킥스는 큰 폭으로 하락했다.
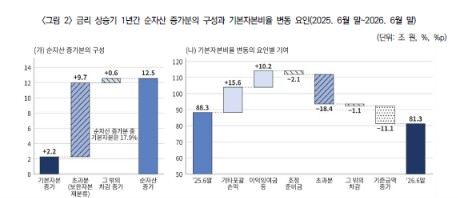
킥스 비율은 해당 기간 184%에서 177.2%로 낮아졌지만, 기본자본 킥스는 116.7%에서 81.3%로 급락했다.
또한 금리 하락기 기본자본 킥스 하락분은 금리 상승기에도 회복하지 못했다.
이는 금리 상승기 증가한 순자산 대부분이 기본자본으로 인정되지 않는 '초과분'이었고, 요구자본도 같이 증가했기 때문이다.
지난 1년간 순자산 증가분 12조5천억원 중 9조7천억원이 초과분이고, 기본자본 증가는 2조2천억원에 그쳤다.
금리 상승기 보험부채 평가액은 감소하지만, 해약환급금은 변하지 않아 해약환급금 부족분이 확대되면서, 그중 해약환급금 준비금으로 적립하지 못한 초과분이 보완자본으로 분류된다.
조 연구위원은 81.3%인 기본자본비율이 금리 50bp 상승 시 72.2%, 100bp 상승 시 62.9%로 하락한다고 분석했다.
그는 "생명보험사는 기본자본비율을 기준으로 금리위험 한도를 설정하고 금리 상승 시 손실이 기본자본에 비해 큰 회사는 원인에 따라 민감도 조정, 초과분 관리, 자본 확충의 우선순위를 정해야 한다"고 말했다.
금리 민감도 조정은 최종관찰만기 확대로 부채 금리 민감도가 증대되면 듀레이션 갭이 축소되므로 단기적으로 조정해야 하고, 초과분 비중이 큰 보험사는 신계약의 해약환급금 규모를 조정해야 한다는 것이다.
이 외에도 증자 및 기본자본 인정 자본증권으로 기본자본을 확보하고, 스트레스테스트를 통해 금리 여건을 살펴야 한다고 설명했다.
조 연구위원은 "금융당국은 기본자본 취약 보험사 개선계획의 이행 경로가 금리 변동에 얼마나 민감한지 점감하고, 이를 듀레이션 갭 관리에도 적용해 규제와 상충하지 않도록 해야 한다"고 짚었다.
듀레이션 갭이 0이 된다면 금리 변동 시 순자산 변동은 없지만 보험부채 평가액 변동의 상당 부분이 초과분 증감으로 나타나 기본자본이 음(-)의 듀레이션 갭을 갖출 때보다 크게 변동한다는 것이다.
아울러 그는 위험 민감도 공시는 킥스 관련 항목만 담고 있는데, 같은 충격에서의 기본자본, 초과분 변동을 포함하고 자세한 산출 방식도 설명해야 한다고 진단했다.
sylee3@yna.co.kr

이수용
sylee3@yna.co.kr


