나신평 "해운 다운사이클 우려에도 韓 해운사 재무 완충력 우수"
컨테이너선 수급 부담 크지만 HMM 용선 축소·사선 확충으로 체질 개선
[출처: 나이스신용평가]
(서울=연합인포맥스) 주동일 기자 = 글로벌 해운 시황이 지정학적 갈등과 톤마일 수요 증가에 힘입어 견조한 흐름을 이어가고 있다. 다만 추후 항로 정상화와 신조선 인도 증가에 따라 선종별로 다운사이클 전환 양상이 차별화될 것이라는 분석이 나왔다.
국내 주요 해운사들은 과거 불황기와 달리 사선 비중 확대, 장기운송계약 다각화, 대규모 이익 축적을 통한 재무 완충력을 확보하고 있어 업황 하락에 따른 신용위험 전이 가능성은 제한적인 것으로 평가됐다.
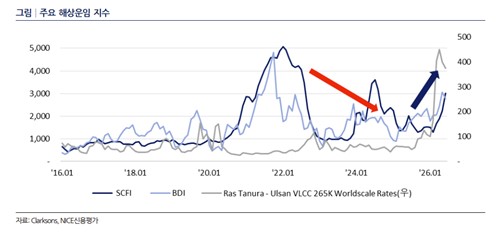
9일 나이스신용평가(나신평)가 발표한 '예상보다 견조한 해운시황, 다운사이클 발생 가능성은?' 보고서에 따르면 최근 해운시황은 2026년 들어 미-이란 전쟁 등 지정학적 분쟁 장기화와 항로 우회, 장거리 원자재 교역 증가로 유효 선복량이 줄며 견조한 흐름을 유지하고 있다.
지난해 말부터 지난 9월 사이 탱커선 운임은 약 9배 급등하고, 발틱건화물운임지수(BDI)는 45%, 상하이컨테이너운임지수(SCFI)는 139% 상승했다.
나신평은 향후 업황 하방 압력이 가장 큰 선종으로 컨테이너선을 꼽았다. 컨테이너선은 기존 선복량 대비 발주잔량 비중이 약 40%에 달하고, 홍해·수에즈 항로가 정상화되면 운항 거리 단축과 대규모 신조선 인도로 수급 여건이 크게 저하될 수 있기 때문이다.
반면 벌크선은 기니산 보크사이트와 브라질산 철광석 등 장거리 교역에 따른 톤마일 수요가 유지돼 우호적인 수급을 이어갈 것으로 분석됐다. 탱커선은 신조 발주 확대 부담에도 노후선 폐선 여력이 있어 대응 가능할 것으로 전망됐다.
선종별 수급 부담에도 국내 주요 해운사의 실질적인 다운사이클 대응력은 과거 불황기 대비 대폭 강화된 것으로 나타났다. 과거에는 고가 장기용선료와 과도한 차입금이 신용위험으로 이어졌지만, 현재는 사업 및 재무 구조가 근본적으로 개선됐기 때문이다.
국내 최대 컨테이너선사인 HMM[011200]의 경우 대규모 신조선 투자를 통해 용선 비중을 2016년 56%에서 2026년 18%로 대폭 낮췄다. 또 평균 선령을 6.9년으로 낮추고 15년 미만 신조선 비중을 87%까지 끌어올려 글로벌 최상위권의 원가경쟁력을 확보했다.
벌크선 1위인 팬오션[028670]은 1년 이상 장기용선 비중을 12% 수준으로 유지하며 탄력적 선대 운용 구조를 갖췄고, 에이치라인해운과 대한해운[005880], 폴라리스쉬핑 등은 우량 화주와의 장기운송계약(CVC·COA)으로 수익 안정성을 높였다.
SK해운 등 탱커선사 역시 장기계약 매출 비중을 95% 이상으로 유지해 시황 변동 노출을 줄였다.
호황기 동안 축적된 재무 완충력도 버팀목 역할을 하고 있다. HMM의 자본 규모는 2019년 말 약 1조원에서 2026년 6월 말 약 29조원으로 대폭 늘었다. 부채비율은 556.7%에서 28.4%로 하락했다.
HMM을 제외한 국내 주요 6개 해운사의 합산 자본총계 역시 2019년 말 5조9천억원에서 작년 말 18조1천억원으로 3배 확대됐다.
신석호 NICE신용평가 책임연구원은 "국내 주요 해운사들은 탄력적인 선대 운용과 장기운송계약 확대, 우수한 재무 완충력을 바탕으로 업황 하락에 따른 신용위험 상승 가능성을 차단하고 있다"고 평가했다.
diju@yna.co.kr
주동일
함께 보면 도움이 되는
뉴스를 추천해요


