일찍 식은 빙과 성수기…못내 아쉬운 빙그레
8월 중순부터 더위 주춤…3분기 매출 4천827억·영업익 643억 전망
해태아이스크림 합병 효과에 수익성 개선…수출 확대 주목
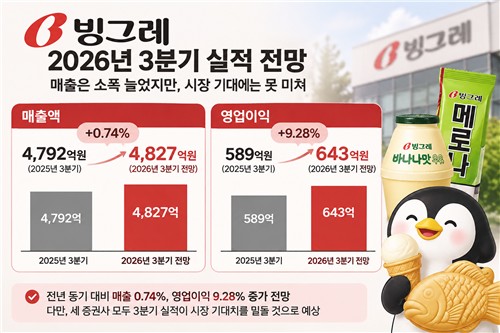
[출처: 연합인포맥스 컨센서스 종합, AI 생성 이미지]
(서울=연합인포맥스) 정수인 기자 = 빙그레[005180]가 올해 3분기 빙과 성수기 효과를 온전히 누리지 못한 것으로 나타났다.
여름철 무더위가 일찍 꺾이고 비오는 날이 잦아 판매가 기대에 미치지 못해서다. 다만 해태아이스크림 합병에 따른 비용 효율화와 주력 제품의 수출 성장으로 수익성은 개선될 것으로 예상됐다.
10일 연합인포맥스가 최근 한 달 내 국내 증권사 3곳이 제출한 실적 전망치를 집계한 결과, 빙그레의 올해 3분기 연결 기준 매출액은 4천827억 원, 영업이익은 643억 원으로 예상됐다.
전년 동기 대비 각각 0.74%, 9.28% 증가한 수준이다. 다만 세 증권사 모두 빙그레의 3분기 실적이 시장 기대를 밑돌 것으로 내다봤다.
실적에 부담을 준 요인으로는 날씨가 꼽혔다. 8월 중순부터 무더위가 한풀 꺾인 데다 이후 비도 잦아지면서 아이스크림 수요가 빠르게 둔화했다. 빙과 성수기가 예년보다 일찍 마무리된 셈이다.
앞서 2분기에는 이른 무더위 덕분에 빙과 매출액이 전년 동기 대비 10% 가까이 증가했다. 성수기 초반 호조는 3분기까지 이어지지 못했다.
사업 부문별로는 냉동 부문의 내수 부진이 예상됐다.
DS투자증권은 냉동 부문 내수 매출액을 3천24억 원으로 추정했다. 전년 동기 대비 30% 증가한 수준이다. 다만 이는 해태아이스크림을 완전 자회사로 편입한 영향을 반영한 값이다.
장지혜 DS투자증권 애널리스트는 "전년 동기 해태 실적을 그대로 더해서 비교하면 지난해 3분기 매출 2천203억 원 대비 4% 감소한 것으로 추정된다"면서 "전년 동기 빙과 시장 수요 호조 대비 내수 부진으로 시장 수요가 위축되며 실적이 부진할 것"이라고 내다봤다.
빙과는 아쉬웠지만 수출은 상대적으로 양호한 흐름을 이어간다. 상반기보다 환율 부담이 커 성장률 자체는 둔화해도 중국과 미국을 중심으로 판매 호조가 지속될 것이라는 관측이 나온다.
냉장 부문은 외형 축소가 이어질 것으로 관측됐다. 저수익 제품(SKU)을 줄이고 마케팅 비용을 효율화한 탓에 매출 감소가 불가피한 상황이라서다. 바나나맛 우유는 유일하게 내수와 수출 모두 성장세를 이어가고 있지만 전반적인 소비 둔화를 상쇄하기에는 역부족이다.
시장은 올해 외형 성장 둔화보다는 이익 개선에 주목하고 있다.
수요 둔화로 고정비 부담은 커져도 해태아이스크림 합병 이후 비용 절감 효과가 나타날 것으로 기대되기 때문이다. 메로나와 바나나맛 우유 등 주력 제품의 해외 판매도 꾸준히 늘고 있다.
최고운 한국투자증권 애널리스트는 "2분기 대비로도 앞서 반영된 관세 환급 등 일회성 요인을 제외하고 비교하면 3분기 영업이익은 11% 늘어난 것으로 추정된다"고 설명했다.
손현정 유안타증권 애널리스트는 "단기 실적 하회보다 주목할 부분은 지난해 5.9%까지 하락했던 영업이익률이 2027년 9% 후반으로 회복되는 변화"라고 했다.
회사가 별도 당기순이익 기준 최소 25% 이상의 배당을 목표로 제시한 만큼 향후 실적 개선이 주주환원 확대로 이어질지도 관심사다.
sijung@yna.co.kr
정수인
함께 보면 도움이 되는
뉴스를 추천해요


