샌프란 연은 "기대 인플레 안착…일시 목표 상회 용인 가능"
(서울=연합인포맥스) 이종혁 선임기자 = 샌프란시스코 연방준비은행은 통화정책에 대한 시장 기반 장기 인플레이션 기대가 잘 안착했다며, 이런 기조가 유지되는 한 인플레이션이 목표치인 2%를 일시적으로 웃도는 상황을 용인할 수 있다고 내다봤다.
9일 샌프란 연은은 '물가 기대가 현재 잘 안착됐나(Well Anchored?)'라는 보고서에서, 중앙은행이 경제 활동에 부담을 주지 않는 유연한 대응을 하려면 인플레 기대가 목표치에 안정적으로 고정돼 있다는 전제가 필수적이라며 이는 현재 통화정책 논의에서 매우 중요한 핵심이라고 밝혔다.
미국의 기대 인플레는 잘 고정된 것으로 확인됐다.
보고서는 미국의 명목 앵커의 강도가 1999년에서 2026년까지 변화했지만, 2022년 이후 궤적은 안착 정도가 더 단단해지고 있음을 보여준다고 설명했다.
연구자들은 연방공개시장위원회(FOMC) 발표 전후의 장기 손익분기 인플레이션율(Breakeven inflation)의 1일 변화량을 사용해서, 시장의 장기 인플레 기대 반응을 추정했다.
손익분기 인플레이션율은 일반 국채와 물가연동국채(TIPS) 간의 금리 차이이며, 향후 기간 금융시장이 예상하는 평균 인플레이션율을 반영한다.
'장기'의 기준은 현재 시점으로부터 5년 후 시작되는 5년 기간(5-year 5-year-forward)을 의미한다.
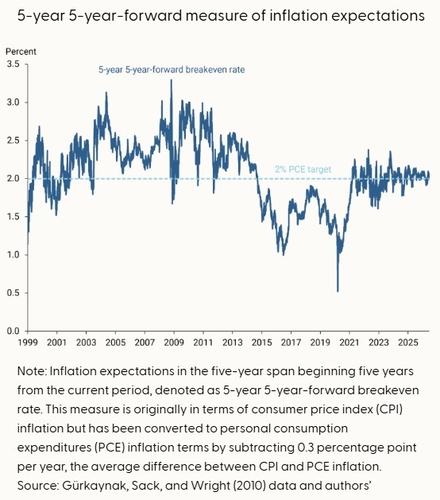
샌프란연은
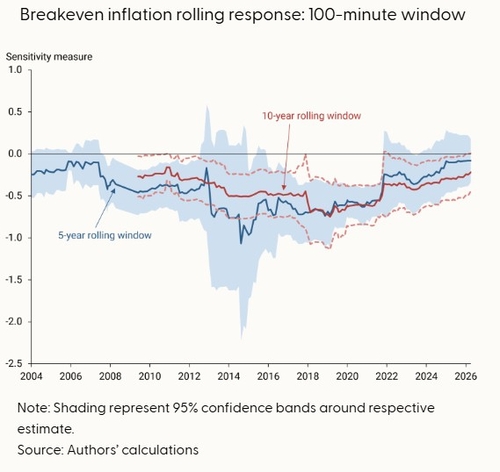
또 중앙은행의 통화정책 발표에 따른 기대 인플레 민감도도 최근 시점에 가까울수록 점차 '0'에 수렴하는 안정적인 추세를 보였다.
1999~2026년 전체 기간에 대한 추정 결과 민감도 척도는 -0.34였다. 이는 예상치 못한 1%포인트의 금리 인상이 발생했을 때 시장이 중앙은행의 인플레 대응 의지를 높게 평가하면서 장기 인플레 기대가 약 0.34%포인트 하락했다는 의미다.
시기적으로 2018년과 2020년 사이에 민감도는 5년과 10년 이동 창(Rolling window) 기준 각각 -0.89와 -0.81로 최저점을 찍었으며 2020년 이후 '0'을 향해 둘 다 반등했다.
2026년 6월 FOMC 회의 기준으로 성명서 발표와 이후 진행되는 기자회견 시간까지를 포함한 100분창으로 범위를 넓히면 5년과 10년 각각 -0.08과 -0.22로 올라섰다.
보고서는 이를 두고 연준 의장의 구두 소통과 언론 브리핑이 최근 수년간 연준의 명목 앵커 신뢰도를 더 강화한 결과라고 설명했다.
보고서는 따라서 최근 유가 상승과 같은 공급 충격에 직면해도 장기 인플레이션 기대가 안정적으로 유지되는 한 일시적으로 목표치를 웃도는 인플레를 용인할 수 있다고 결론지었다.
샌프란 연은
liberte@yna.co.kr

이종혁
liberte@yna.co.kr


