[KAI 경고등②] 차입 부담 속 신용등급 '긍정' 기대 괜찮을까
일부 회사채 부채비율 600% 이하 유지 약정
한신평, 영업익 3천억 미만 지속 시 '안정적' 전망 복귀 가능성 제시
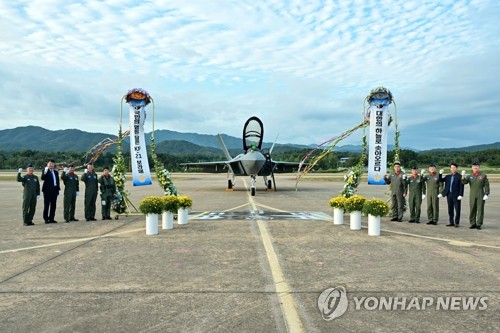
(서울=연합뉴스) 손석락 공군참모총장(왼쪽 네 번째)이 22일 예천기지에서 열린 KF-21 양산 1호기 도입행사를 마친 뒤 공군과 방사청, 한국항공우주산업 주요 관계자들과 기념 촬영하고 있다. 2026.9.22 [공군 제공. 재판매 및 DB 금지] photo@yna.co.kr
(서울=연합인포맥스) 윤은별 기자 = 한국항공우주산업(KAI)이 한국형 전투기 KF-21 등의 양산 확대에 따른 자금 부담으로 향후 차입 구조와 신용도 관리에 과제를 안게 됐다. 차입금 증가로 순차입금이 3조원에 육박한 가운데 회사채 재무약정 관리와 신용평가사가 제시한 수익성 개선 기준 충족 여부가 주목된다.
10일 금융감독원 전자공시시스템에 따르면 KAI가 발행한 일부 회사채에는 연결 부채비율을 600% 이하로 유지해야 한다는 사채관리 계약상 약정이 설정돼 있다.
KAI의 올해 3분기 말 부채비율은 456.2%로 해당 기준보다 143.8%포인트 낮아 당장 약정 위반을 우려할 수준은 아니다.
다만 KF-21과 소형무장헬기(LAH) 등의 양산을 위한 선제적 자금 투입으로 차입 부담이 확대되고 있어 향후 재무비율 관리의 중요성이 커지고 있다.
실제로 KAI의 3분기 말 순차입금은 2조9천528억원으로 전 분기보다 4.8% 증가했다. 부채비율은 같은 기간 28.0%포인트 낮아졌지만, 순차입금은 오히려 늘어났다.
신용평가사도 수익성 개선과 재무부담 완화 여부를 향후 신용등급의 주요 평가 요인으로 보고 있다. 주요 신용평가사는 KAI의 회사채 신용등급을 'AA-(긍정적)'으로 평가하고 있다.
다만 한국신용평가는 풍부한 수주잔고에도 고정비 부담 등으로 수익성이 약화해 연결 기준 영업이익 3천억원 미만이 지속되고, 운전자본과 투자 부담 확대로 재무 부담이 상승하는 경우 등급 전망이 '안정적'으로 복귀할 가능성이 커진다고 제시했다.
올해 3분기까지 KAI의 누적 영업이익은 1천950억원으로 전년 동기 대비 1.4% 증가하는 데 그쳤다. 누적 매출이 49.1% 늘어난 3조3천249억원에 달한 것과 대비된다. 연간 영업이익 3천억원을 달성하려면 4분기에만 1천50억원 이상의 영업이익을 거둬야 한다. 다만 신평사가 제시한 조건은 수익성 부진과 재무부담 상승의 지속을 전제로 하고 있다.
KAI는 최근의 수익성과 재무 부담이 장기적인 사업 경쟁력 훼손으로 이어지는 것은 아니라는 입장이다.
결국 향후 완제기 인도 확대를 통한 수익성 회복과 차입 부담 완화가 KAI의 신용도 개선을 가를 핵심 변수가 될 전망이다.
한국신용평가는 지난 6월 신용 등급 정기 평가에서 "대형 사업 인도 시점을 전후로 단기적인 운전자본 변동성이 크게 나타나고 있다"면서도 "단기적으로 차입 부담이 확대되고 있으나, 대형 사업 납품이 시작되면서 점진적으로 재무 부담이 완화되고 재무안정성 지표가 개선될 전망"이라고 밝혔다.
ebyun@yna.co.kr

윤은별
ebyun@yna.co.kr


