[KAI 경고등③] LAH 헬기 20대 납품 이연…수주 가이던스 미달
3분기 누적 수주 달성률 21% 그쳐
KAI "엔진 수급 지연…KF-21 납품은 순항"
[출처: 한국항공우주]
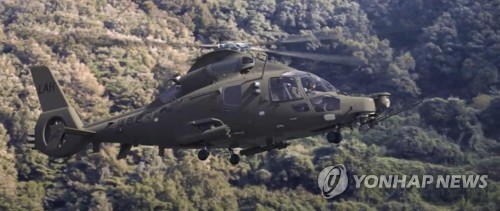
(서울=연합인포맥스) 주동일 기자 = 한국항공우주[047810](KAI)가 소형무장헬기(LAH) 납품 차질과 엔진 수주 지연으로 기존 가이던스를 밑도는 연간 매출액을 기록할 것이란 분석이 나왔다.
KAI는 LAH 납품 지연의 주된 원인이 엔진 공급사의 수급 문제 때문이며, KF-21 등 주요 국방 기종 납품은 계획대로 정상 추진되고 있다고 해명했다.
10일 증권업계에 따르면 KAI의 올해 연간 매출액은 연초 회사가 제시했던 가이던스인 5조 7천억원에 못 미치는 5조1천억~5조2천억 원 수준에 그칠 것으로 전망됐다.
매출 이연의 핵심 배경은 소형무장헬기(LAH·미르온) 납품 차질이다. 상반기 발생한 엔진 결함 이슈 등으로 3분기 LAH 납품에 공백이 발생했다.
이달부터 납품이 재개됐지만 연말까지 추가 납품량이 2~3대에 그쳐, 올해 목표 물량 중 약 20여대(4천억~5천억원 규모)가 내년으로 이연됐기 때문이다.
더디게 진행되는 수주 진척율도 부담으로 작용하고 있다. KAI의 3분기 누적 신규 수주는 2조2천억원으로 연간 수주 가이던스(10조4천억원) 대비 달성률이 21.2%에 불과했다.
보잉과 에어버스의 신규 기종 개발과 인도 일정 지연 여파로 기체부품 부문 연간 수주가 목표치(1조4천억원)에 못 미치는 6천억~7천억원 수준에 머물 것으로도 관측됐다.
이에 KAI 측은 완제기 제조 공정이나 기술력의 문제가 아닌 외주 자재 수급 지연에 따른 일시적 현상이라고 설명했다.
KAI 관계자는 "LAH 완제기 공급은 방위사업청과 KAI가 계약하지만, 탑재되는 엔진은 방사청이 엔진 제작사와 직접 계약을 체결해 KAI에 제공하는 구조"라며 "납품 차질의 주된 원인은 엔진 수급 지연에 있다"고 해명했다.
이어 "그 외에 KF-21 등은 원래 계획대로 잘 납품되고 있다"고 설명했다.
한편 일부 증권사는 수주 부진 등을 이유로 KAI의 목표 주가를 하향조정했다.
이한결 키움증권 애널리스트는 "KAI는 3분기 누적 기준 신규 수주는 약 2조2천억원으로 목표치의 약 20%를 충족하며 부진한 상황"이라며 "목표주가는 2028년 예상 주당순이익(6천141원)에 적정 주가수익비율(PER 30배)을 곱해서 목표 주가를 18만5천원으로 하향한다"고 밝혔다.
diju@yna.co.kr
주동일
함께 보면 도움이 되는
뉴스를 추천해요


