[KAI 경고등④] 차입금·충당금 이중고…증권가, KAI 목표가 줄하향
부채비율 상승·순이익 51% 급감
KAI "양산 전환 위한 자금 조달"
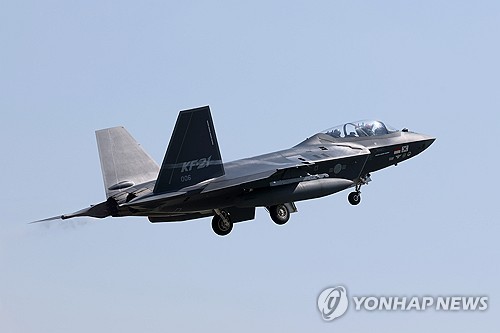
[출처:연합뉴스 자료 사진]
(서울=연합인포맥스) 주동일 기자 = 한국항공우주[047810](KAI)의 3분기 당기순이익이 차입금 확대에 따른 이자 비용 증가와 일회성 충당금 반영으로 전년 동기 대비 반토막 났다. 이런 가운데 주요 증권사들은 KAI의 목표 주가를 일제히 하향했다.
KAI 측은 KF-21 대형 무기체계의 양산 체제 돌입을 위한 필수적인 자금 조달 과정이며, 영업이익은 주요 방산기업 중 유일하게 두자릿수 성장률을 기록했다고 해명했다. 목표주가 하향 역시 코스피 시장과 방산 업계의 전반적인 주가 내림세 때문이라고 봤다.
10일 증권업계에 따르면 KB증권, 다올투자증권, 대신증권 등 주요 증권사 11곳은 이달 들어 열흘 동안 KAI의 목표주가를 기존 대비 7~31% 하향 조정했다.
목표가 하향의 주된 요인 중 하나로는 일회성 충당금 발생과 금융비용 증가가 꼽혔다. 3분기 중 이라크 사업 대손충당금(120억원), 하자보수충당금(110억원), 기체구조물 손실충당금(70억원) 등 약 300억원의 손실 충당금이 반영됐다.
차입금 잔액이 3분기 말 3조522억원까지 늘며 발생한 이자비용(241억원)과 외환손실(399억원)이 중첩돼 3분기 당기순이익은 전년 동기 대비 51.1% 감소한 190억원에 그쳤다.
여기에 글로벌 방산 피어 기업들의 주가수익비율 하락에 따라 목표 배수가 하향된 점도 영향을 미쳤다.
KAI 측은 영업 현금흐름 지표 변화와 목표가 조정을 단기적인 재무 부실로 해석하는 것은 성급하다고 선을 그었다.
KAI 관계자는 "KF-21 전투기는 2015년부터 10년 6개월간 개발했고, 2022년부터 시제기 6대로 4년 동안 비행 테스트를 진행해 왔다"며 "개발을 마치고 초도 물량 40대부터 향후 최대 120대에 달하는 양산 체제로 전환하는 시점에서 대출 등을 통한 자금 조달이 필수적"이라고 설명했다.
경쟁사와 달리 사업 확장 등 사유가 뚜렷한 점도 들었다. 실제로 한화에어로스페이스의 경우 사업장 사고 일회성 비용(300억원), 국내외 사업 충당금(160억원) 등으로 총 500억원 수준의 손실 비용이 발생했다.
목표주가 하향에 대해서도 "개별 기업만의 현상이 아니라, 최근 코스피 시장 전반과 글로벌 방산 업종의 밸류에이션(몸값)이 일제히 내려가는 과정에서 발생한 현상"이라고 설명했다.
실제로 3분기 방산업계 실적을 보면 경쟁사인 한화에어로스페이스의 연결 영업이익은 전년 동기 대비 46.2% 감소한 4천520억 원을 기록하고, LIG넥스원(LIG 디펜스앤에어로스페이스) 역시 24.6% 줄어든 676억 원에 그치며 어닝쇼크를 겪었다.
반면 KAI는 31.9% 급증한 794억 원을 기록하며 주요 방산 기업 중 이례적으로 두 자릿수 성장세를 나타냈다.
diju@yna.co.kr
주동일
함께 보면 도움이 되는
뉴스를 추천해요


