로스차일드, 아메리칸항공 '매수'로 상향…목표가 17.50 달러
26.11.11.
읽는시간 0분
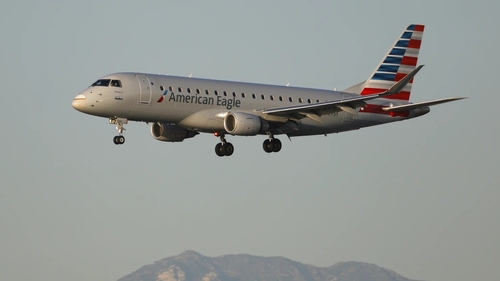
(서울=연합인포맥스) 이장원 선임기자 = 글로벌 투자은행 로스차일드앤코 레드번은 아메리칸항공(NAS:AAL)의 투자 의견을 종전 '중립(Neutral)'에서 '매수(Buy)'로 상향하고, 목표주가를 17.50달러로 제시했다.
10일(현지 시각) CNBC에 따르면, 개빈 테넌트 애널리스트는 "아메리칸항공에 대해 더 이상 중립 의견을 유지하기 어렵다"며 "재구축된 노선 네트워크와 주요 허브 공항에 대한 투자, 높은 운임 성장의 지속 등이 매출 확대와 재무제표 디레버리지(부채 감축), 장기적인 마진 확장을 이끌 것"이라고 분석했다.
견조한 미국 여행 수요와 합리적인 운항 공급 관리, 유가 변동성 덕분에 2027년까지 높은 운임 수준이 유지될 것이라고 그는 전망했다.
향후 항공유 가격이 하강 곡선을 그릴 경우, 항공사가 이미 높여놓은 운임 단가를 유지함에 따라 강력한 마진 개선 효과를 누릴 것이라는 분석이다.
테넌트 애널리스트는 아메리칸항공의 주가가 여전히 낮게 형성돼 있어 체질이 개선되는 기업에 진입하기에 매력적인 가격대라고 평가했다.
jang73@yna.co.kr
저작권자 © 연합인포맥스, 무단전재 및 재배포 금지, AI 학습 및 활용 금지

이장원
jang73@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


