"외국인은 사고 로컬은 갸우뚱"…국고채 강세, 인상 종료 앞서가나
최종금리 3.5% 전망에도 앞서가는 국고채 강세
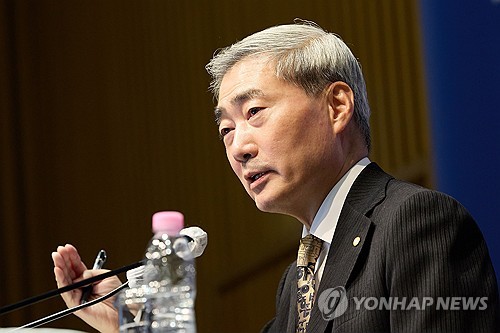
(서울=연합뉴스) 신현송 한국은행 총재가 22일 서울 중구 한국은행에서 열린 금융통화위원회 통화정책방향 기자간담회에서 발언하고 있다. 2026.10.22 [한국은행 제공. 재판매 및 DB 금지] photo@yna.co.kr
(서울=연합인포맥스) 정선미 기자 = 국내 채권시장에서 최종금리 전망과 시장금리 흐름 사이의 간극이 부각되고 있다.
국내 기관들이 한국은행의 최종금리를 여전히 3.50% 수준으로 예상하면서도 외국인의 국채선물 매수에 이끌려가는 강세장을 지켜보는 모습이다.
추가 금리 하락에 대한 부담으로 매수를 미뤘지만 롱포지션은 여전히 부족하고, 연말 북클로징으로 적극적인 대응도 쉽지 않은 상황이다. 다만 일부에서는 이달 인상을 끝으로 긴축이 종료될 것이라는 전망도 나와, 최근 강세가 인상 종료를 선반영하는 과정인지에 관심이 쏠린다.
11일 채권시장에 따르면 국내 시장 참가자들은 최근 국고채 강세에도 한은의 최종금리가 3.25%에 그칠 것으로 판단하기는 아직 이르다고 진단했다.
대부분 시장 참가자가 11월 이후 추가 인상 전망을 유지하는 가운데 시장금리는 외국인 수급에 힘입어 하락하고 있다는 얘기다.
씨티는 최근 주가 하락에도 최종금리 3.50% 전망을 유지했다.
씨티는 보고서에서 한은이 이달과 내년 2월 기준금리를 각각 25bp 인상할 것으로 예상했다. 반도체 호황이 이어지면서 성장세를 뒷받침하고, 투자와 소비로의 파급효과도 시차를 두고 확산할 것이라는 판단이다.
씨티는 다만 이달 3.25%로 인상한 뒤 긴축을 종료하는 경로는 반도체 업황이 예상 밖으로 악화하는 대안 시나리오로 제시했다. 올해 4분기부터 내년 1분기 사이 메모리 현물가격과 반도체 수출이 예상 밖으로 하락하는 경우다.
이 시나리오에서 반도체 수출은 내년과 2028년에 각각 2%, 14% 감소한다고 가정했다. 기본 시나리오의 증가율 전망인 53%, 21%와는 차이가 크다.
수출 약화로 내년 하반기 마이너스 아웃풋갭이 나타나고 물가가 목표 수준으로 수렴하면 금리 인하 여지도 열릴 것으로 봤다. 내년 3분기와 4분기, 2028년 1분기에 각각 25bp씩 내려 기준금리가 2.50%에 도달할 수 있다는 경로다.
반면 BNP파리바는 3.25%에서 인상이 끝나는 것을 기본 시나리오로 보고 있다.
BNP파리바는 전일 보고서에서 한은이 이달 기준금리를 25bp 올린 뒤 내년 말까지 동결할 것이라는 전망을 유지했다. 반도체 호황의 낙수효과가 제한적이고, 물가가 한은 예상보다 낮아질 것으로 보는 데다 주가 조정과 높아진 금리로 민간소비 회복도 지연될 수 있다는 이유다.
특히 반도체 호황에도 3분기 민간소비가 전분기 대비 감소했고, 최근 메모리 가격에서도 둔화 조짐이 나타난다는 점을 동결 논거로 꼽았다. 이달 인상을 기본 전망으로 삼으면서도 동결을 주장하는 소수의견이 1~2명 나올 것으로 예상했다.
다만 BNP파리바는 한은의 6개월 조건부 금리전망 중간값이 3.50%로 제시될 것으로 봤다. 자신들의 최종금리 전망과 달리 한은은 추가 인상 가능성을 남겨둔 채 지표를 더 확인하려 할 것이라는 판단이다.
반도체 호황이 내수와 물가로 얼마나 확산할지에 대한 평가가 인상 종료 시점에 관한 전망을 가르는 셈이다.
국내 기관들은 아직 최종금리 전망을 낮추지 않으면서도 외국인 매수로 강해지는 시장에 대응해야 하는 상황이다.
은행의 한 채권딜러는 금리스와프(IRS) 시장에서는 최종금리 3.25%를 반영하기 시작하는 것으로 보인다고 평가했다. 다만 이는 시장가격에 대한 관찰로, 자신의 전망은 3.50%라고 선을 그었다.
그러면서 인상 사이클이 내년 1분기에 마무리된다면 지금 채권을 매수할 이유도 있다고 설명했다. 최종금리가 3.50%더라도 인상 종료 이후를 내다본 매수는 가능하다는 의미다.
당장의 강세를 이끄는 요인으로는 외국인 선물 매수와 국내 기관의 부족한 롱포지션이 꼽힌다.
증권사의 한 채권딜러는 최근 금리 하락에 대해 "다들 안 사고 버텨서 여기까지 온 듯하다"고 진단했다.
국내 기관들이 추가 강세 여력이 크지 않다고 보고 매수를 미루는 동안 외국인이 시장을 끌어올렸고, 그 결과 롱포지션 부족이 해소되지 않은 채 추격 매수 부담만 커졌다는 설명이다.
다만 이 딜러 국고채 현물이 곧바로 숏으로 전환할 상황은 아니지만, 국고채 추가 강세를 적극적으로 쫓기보다 상대적인 금리 매력이 남은 크레딧을 살피고 있다고 설명했다.
북클로징도 국내 기관의 대응을 제약하고 있다.
다른 증권사의 채권딜러는 "로컬들은 지금 북클로징 시기라 사실상 유의미하게 담기가 어려운 상황"이라며 "당분간 계속 외국인에게 끌려다닐 것 같다"고 말했다.
이달 금통위에서는 인상 여부와 함께 이후 추가 인상의 필요성을 얼마나 남겨둘지가 관심이다. 반도체 가격과 수출, 민간소비에 대한 한은의 평가가 최근 강세를 뒷받침할지에 따라 정책 전망과 시장금리 사이의 간극도 달라질 수 있다.
앞선 증권사의 채권딜러는 금통위까지 현재 분위기가 이어질 수 있지만 이후 방향은 금통위와 주식시장에 달려 있다고 봤다. 부족한 포지션을 채우는 매수가 어느 정도 마무리되면 연말에는 다시 약세 압력이 나타날 가능성도 제기했다.
smjeong@yna.co.kr

정선미
smjeong@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


