골드만삭스 "마이크론 밸류에이션 너무 싸졌다"
골드만삭스
(서울=연합인포맥스) 이종혁 선임기자 = 메모리 반도체 제조사 마이크론 테크놀로지(NAS:MU)의 밸류에이션이 너무 싸졌다는 평가가 나왔다.
11일 야후파이낸스에 따르면 골드만삭스의 제임스 슈나이더 애널리스트는 마이크론의 밸류에이션이 펀더멘털을 고려했을 때 너무 싼 수준에 도달했다며 인공지능(AI) 모멘텀이 한창일 때 제시했던 1천250달러 목표주가를 유지했다.
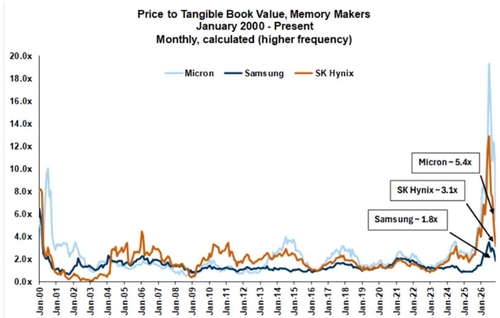
슈나이더는 "다가오는 분기에서 강한 잉여 현금흐름을 창출할 가능성이 높다는 점에 비춰보면 중립 등급인 마이크론의 위험 대비 보상이 더 매력적으로 변하고 있다"며 마이크론은 현재 유형자산 장부가치에 근접하고 있다고 강조했다.
주가가 장부가치 이하에서 거래되는 것은 투자자들이 부채와 무형자산을 제외한 자산 가치 추정치보다 저렴한 수준으로 회사 가치를 평가한다는 의미다.
어떤 의미에서 시장은 회사의 유형 및 금융자산의 가치가 회사 전체의 주식 시장 가치보다 더 크다고 말하는 것일 수도 있다.
마이크론 주가는 중간선거에서 민주당 돌풍 결과가 AI 인프라 투자 속도를 늦출 것이라는 우려로 지난 한 달간 17% 내렸다. 이는 마이크론의 메모리 반도체 주문에 영향을 미칠 수 있다.
최근 주가 하락은 마이크론의 선행 주가수익비율(PER)을 실소가 나올 만한 4.2배 수준으로 떨어뜨렸다. 하지만 마이크론이 메모리 반도체 공급 부족에 따른 가격 상승 속에서 강력한 수요를 보여준 분기를 막 마친 시점을 고려해야 한다.
월가는 마이크론의 차기 회계연도 이익이 최소 17% 성장할 것으로 여전히 예상한다.
liberte@yna.co.kr

이종혁
liberte@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


