'최대 2천억'이라던 SK시그넷 매각가…막상 열어보니 750억 가능성
(서울=연합인포맥스) 한종화 기자 = SK㈜[034730]가 최대 2천억원을 받을 수 있다고 밝힌 전기차 충전기 제조사 SK시그넷의 매각가가 사실상 750억원에 그칠 가능성이 큰 것으로 나타났다.
SK는 최초 대금을 받은 이후 추가 대금은 SK시그넷의 2028~2029년 상각 전 영업이익(EBITDA)에 연계하는 조건으로 계약을 진행 중인데, 막상 SK시그넷이 2029년까지 적자를 면하기 어려울 것으로 전망됐기 때문이다.
11일 업계에 따르면 SK는 전일 전기차 충전기를 제조하는 자회사 SK시그넷의 주식을 주당 8천200원을 교부하는 조건으로 SK로 교환·이전한다고 공시했다.
SK는 SK시그넷을 완전 자회사로 만든 뒤 내년 1분기 글로벌 사모펀드 운용사 앵커PE에 매각할 예정이다. 이를 위해 2차에 걸쳐 SK시그넷의 주식을 공개 매수해 이미 97% 이상의 지분을 확보했고, 이번 이전 작업을 통해 잔여 지분을 회수할 계획이다.
SK는 앵커PE가 소유한 SK일렉링크와의 매각 계약에 최초 750억원의 대금을 받은 뒤 2028~029년 SK시그넷의 EBITDA와 연계해 최대 1천250억원(2028년 750억원, 2029년 500억원)을 추가로 받는다는 이익 연계 지급조건(Earn-out)을 삽입했다.
문제는 매년 수천억원의 적자를 내는 SK시그넷이 2028~2029년에 흑자로 돌아설지 불분명하다는 사실이다.
전기차 충전기 제조 시장의 업황은 녹록지 않은 상황이다. 최근 몇 년간 전기차 캐즘(Chasm·일시적 수요 정체)으로 충전 인프라 수요는 둔화했는데 국내외 제조업체 간 경쟁은 오히려 심화했다.
비관적인 전망은 SK가 자체적으로 진행한 외부 평가에서도 나타났다.
SK가 주식 교환 비율의 적정성 평가를 위탁한 안진회계법인은 SK시그넷의 2028년 EBITDA가 마이너스(-) 217억5천만원, 2029년에는 -49억3천만원일 것으로 전망했다.
SK시그넷 역시 외부의 전문 평가를 진행했다. 대주회계법인은 SK시그넷의 2028년 EBITDA를 -88억원으로 봤고, 2029년에 가서야 38억4천만원의 흑자가 날 것으로 예상했다.
SK의 매각 대금 수령액은 불확실하지만, SK가 지금까지 SK시그넷에 투입한 자금은 5천억원이 넘는다.
SK는 2021년 2천932억원을 들여 SK시그넷을 인수한 뒤 3차례의 유상증자에 참여해 총 4천282억원을 투자했다. 여기에 이번에 SK시그넷의 외부 지분을 회수하는 데 쓴 자금이 826억원이다.
SK는 또 SK시그넷을 완전 자회사로 만든 뒤 3자배정 우선주 유상증자로 SK시그넷에 250억원을 투입할 계획이다.
뼈아픈 '손절'에도 SK는 SK시그넷 매각이 최선의 선택임을 강조했다.
SK는 "그룹의 중장기 성장전략, 사업 간 시너지, 자본 배분 우선순위 및 재무적 기여도를 종합적으로 검토한 결과, SK시그넷이 영위하는 전기차 충전기 제조사업은 비핵심사업으로 분류했다"며 "SK 주주의 이익 보호 측면에서, 비핵심사업의 투하자본을 회수하여 핵심 사업으로 자본을 재배분함으로써 SK의 기업가치를 제고하는 것은 결과적으로 SK 주주의 이익에 부합한다고 판단한다"고 설명했다.
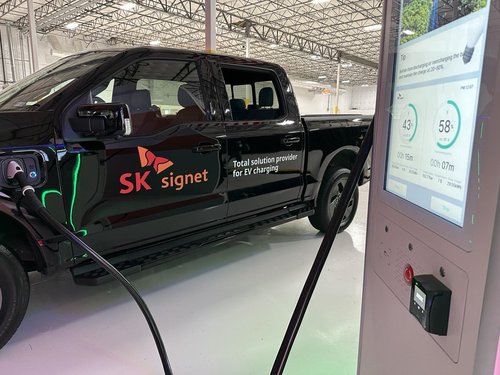
[출처 : 연합뉴스 자료사진]
jhhan@yna.co.kr

한종화
jhhan@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


