JP모건, 머큐리 시스템즈 '비중확대' 상향…어닝 서프라이즈
(서울=연합인포맥스) 이장원 선임기자 = 미국 투자은행 JP모건은 방산 및 항공우주 자치 전자시스템 전문기업 머큐리 시스템즈(NAS:MRCY)의 1분기 실적을 '턴어라운드의 핵심 입증 지점'으로 평가하며 투자 의견을 상향 조정했다.
11일(현지 시각) CNBC에 따르면, JP모건은 머큐리 시스템즈의 투자 의견을 기존 '중립(Neutral)'에서 '비중확대(Overweight)'로 상향했다.
다만, 목표주가는 기존 110달러에서 102달러로 소폭 낮췄다.
머큐리 시스템즈는 10일 장 마감 후 회계연도 2027년 1분기(7~10월2일) 실적을 발표했다.
1분기 매출은 전년 동기 대비 12.4% 증가한 2억5천300만 달러를 기록했으며 조정 EBITDA(상각 전 영업이익)는 58.6% 급증한 5천600만 달러를 달성했다.
머큐리 시스템즈는 연간 조정 EBITDA 가이던스를 약 2억1천만 달러로 제시해 전년 대비 40% 성장할 것으로 전망했다.
연간 매출 성장률 전망치는 11억 달러에 육박할 것으로 예상했다.
JP모건의 세스 사이프만 애널리스트는 보고서에서 "머큐리의 1분기 실적은 향후 분기에 그대로 반복되기 어려울 만큼 강력했다"면서도 "그렇다고 이번 실적이 성장의 천장을 의미하는 것은 아니다"라고 진단했다.
사이프만 애널리스트가 실적 보고서에서 가장 주목한 대목은 35.2%에 달하는 매출총이익률이다.
이는 2023 회계연도 2분기 이후 가장 높은 수준이다.
사이프만은 "고수요 환경에서 신규 사업을 수주하는 것이 포트폴리오의 성숙도를 결정짓겠지만, 머큐리가 시간이 지남에 따라 이러한 수준의 매출액 영업이익률(ROS) 이상을 지속적으로 달성할 수 있음을 1분기 성과가 입증했다"고 평가했다.
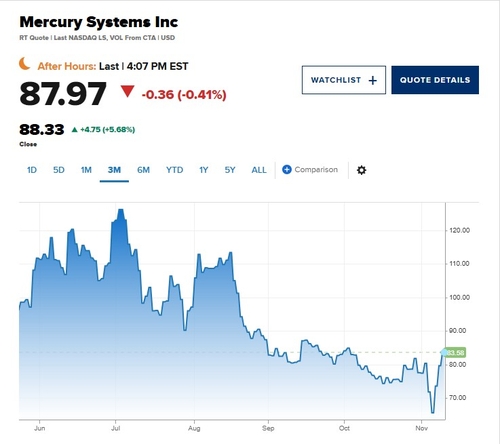
머큐리 주가는 전날보다 4.75 달러(5.68%) 상승한 88.33달러에 마감했다.
jang73@yna.co.kr

이장원
jang73@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


