역대 최저 밸류에이션…SK증권, 반도체 비중 확대 주문
(서울=연합인포맥스) 이규선 기자 = 인공지능(AI) 인프라 투자와 반도체 업황 하강에 대한 시장의 우려가 과도하다는 진단이 지속되고 있다.
주가 하락의 원인이었던 클라우드 기업들의 자금 조달 리스크가 지표로 해소되고 있으며, 우려했던 메모리 반도체 '오더컷(주문 축소)'도 나타나지 않고 있다는 분석이다.
SK증권은 12일 발간한 보고서에서 코어위브의 실적을 근거로 반도체 생태계 내 자금 부족 우려가 크게 낮아졌다고 평가했다.
코어위브 발표에 따르면 그래픽처리장치(GPU) 장기 계약 기준 임대 가격은 전 분기 대비 10% 상승한 와트당 20~25달러를 기록했으며, 단기 계약은 40달러를 초과하는 등 가격 상승세가 지속되고 있다.
반면 가중평균 조달금리는 7.9%로 전 분기보다 1.1%포인트 하락했고, 90억 달러 규모의 선급금을 확보하며 자금 조달 리스크를 덜어냈다.
과거 메모리 반도체 다운턴(하강 국면) 패턴과 현재 상황이 다르다는 점도 강조했다.
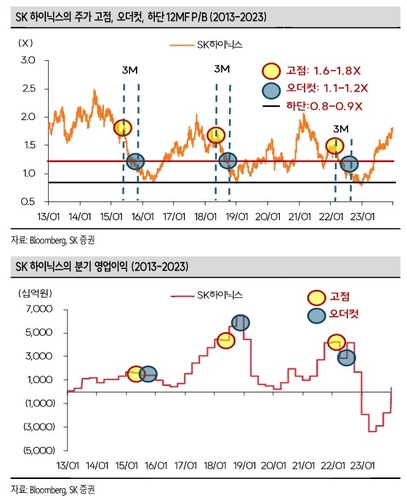
과거 2015년(남유럽 재정위기)과 2018년(미·중 무역분쟁)의 경우 거시경제 충격으로 주가가 고점을 찍은 뒤 3개월 후 오더컷이 발생했고, 뒤이어 메모리 가격이 하락했다.
그러나 올해 6월 주가 고점 형성 이후 현재까지 오더컷은 발생하지 않았다.
오히려 고객사들은 기존 3년 계약에 2년을 연장하는 구조의 장기공급계약(LTA)을 아예 5년으로 확장하는 방안을 논의 중이다.
한동희 SK증권 연구원은 "AI 인프라 구축의 속도 조절이 나타날 수 있는 영역은 하드웨어 수급에 어려움을 겪는 병목 구간일 뿐"이라며 "대부분의 업체가 목표 물량을 확보하지 못한 상황이라 잠재적인 일부 속도 조절 리스크가 메모리 공급 부족 구조 자체를 바꿀 수는 없다"고 설명했다.
밸류에이션 측면에서도 현재 주가는 과도한 저평가 구간에 진입했다고 진단했다.
현재 SK하이닉스의 12개월 선행 주가수익비율(PER)은 2.9배 수준으로 역사적 저점을 밑돌고 있다. 삼성전자의 12개월 선행 PER도 3.3배에 불과하다.
한 연구원은 "내년 1분기 HBM3e와 HBM4의 큰 폭 가격 인상이 반영되고 모바일 D램 가격이 정상화되는 점을 고려하면 메모리 실적 전망은 견고하다"며 "2028년 이익 절벽 시나리오는 메모리 증설에 따른 과거의 부작용 기억에 기인한 것일 뿐, 현재의 증설은 LTA를 통한 수요 예측에 기반하고 있다"고 덧붙였다.
SK증권은 이를 바탕으로 메모리 반도체 업종의 현재 밸류에이션을 기회로 판단하며 '비중 확대' 의견을 유지했다.
[SK증권 리서치센터]
kslee2@yna.co.kr

이규선
kslee2@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


