국고채 담합 1.4조 과징금에도…"증권주, 배당 매력 유효"
(서울=연합인포맥스) 이규선 기자 = 사상 초유의 1조원대 국고채 입찰 담합 과징금 부과로 증권사들의 하반기 실적 타격이 현실화했다.
다만 시장 일각에서는 리니언시(자진신고자 감면제도) 적용에 따른 실제 부담액 축소 가능성과 함께, 이미 바닥을 다진 증권주의 밸류에이션을 고려할 때 중장기 저평가 매력에 주목해야 한다는 분석이 나온다.
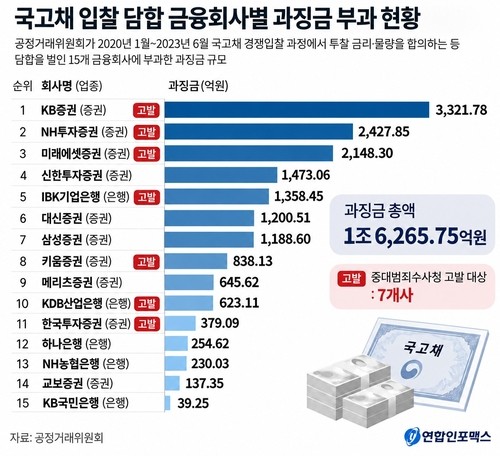
12일 금융투자업계에 따르면 공정거래위원회가 국고채 입찰 담합을 이유로 증권사 10곳에 부과한 과징금 규모는 총 1조3천760억원이다.
KB증권과 키움증권이 가장 먼저 3분기 실적에 과징금을 전액 반영해 잠정실적을 낮춰 잡은 가운데, 다른 증권사들 역시 3·4분기 중 대규모 일회성 비용 인식이 불가피하다.
다만 개별 회사별로 실제 짊어져야 할 부담은 엇갈릴 전망이다.
NH투자증권은 이날 보고서를 내고 당초 발표된 과징금 규모와 실제 납부액 간에 차이가 발생할 수 있다고 짚었다.
각각 1천189억원과 1천473억원의 과징금을 통보받은 삼성증권과 신한투자증권은 담합 자진신고자 감면제도인 '리니언시' 적용 대상인 것으로 알려졌다. 제도가 적용될 경우 실제 납부할 과징금 규모는 상당 부분 줄어들 것으로 예상된다.
과도한 과징금 산정 방식에 반발하는 증권사들의 집단 움직임도 예상된다.
금융회사들은 국채를 사들인 금액 자체를 기준으로 과징금이 계산된 탓에 실제 챙긴 수익보다 벌금이 비정상적으로 크다고 반발하고 있다.
이들은 납부 기한을 넘길 경우 발생하는 가산금을 피하고자 과징금을 우선 납부한 뒤, 행정소송 등 법적 대응을 이어가며 잃어버린 실적을 되찾는 전략을 구사할 가능성이 크다.
단기적인 실적 악재가 뚜렷함에도 불구하고 증권주 투자 심리가 급격히 무너지지는 않을 것이란 전망도 나온다.
업황 둔화 우려가 주가에 선반영되면서 밸류에이션이 역사적 저점 부근까지 내려왔기 때문이다. 현재 증권업종의 주가순자산비율(PBR)은 0.7배 수준에 머물러 있다.
윤유동 NH투자증권 연구원은 "기존에 예상했던 하반기 감익 국면에 과징금 사태가 더해지며 단기 실적 부담이 확대된 것은 사실"이라면서도 "주요 고배당 증권주의 2026년 예상 배당수익률이 약 9% 수준에 달한다"고 설명했다.
윤 연구원은 이어 "주가가 이미 크게 조정받은 만큼 추가 비용을 고려하더라도 저평가 매력은 확고하다"며 "하반기 이익 감소 폭에 흔들리기보다 낮아진 주가 수준과 배당을 바탕으로 한 중장기 투자 관점을 유지할 필요가 있다"고 조언했다.
[AI 활용 이미지]
kslee2@yna.co.kr

이규선
kslee2@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


