수요보다 공급이 걸림돌…삼양식품, 베트남 공장으로 숨통 튼다
전문가들 "2030년 이후 성장 가시성 확보"…재무 부담은 제한적
[출처: 삼양식품]
(서울=연합인포맥스) 변명섭 기자 = 삼양식품[003230]이 중국에 이어 베트남에 두 번째 해외 생산기지를 짓기로 하면서 2030년 이후 성장 동력을 미리 확보했다는 분석이 나왔다. 연간 7천억원대 영업이익과 쌓아둔 현금을 감안하면 투자에 따른 재무 부담도 크지 않을 것으로 평가됐다.
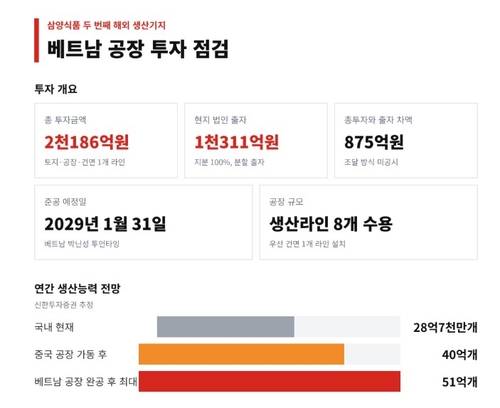
12일 금융감독원 전자공시시스템에 따르면 삼양식품은 전날 이사회를 열고 베트남 현지 생산법인을 새로 세워 1천311억원을 출자하기로 결정했다.
지분 100%를 현금으로 취득하며 2029년 1월 31일까지 나눠서 출자한다. 출자금은 9천761만8천727달러를 11일 서울외국환중개 최초 고시 매매기준율 1천343.3원으로 환산한 금액으로, 실제 납입 시점의 환율에 따라 달라질 수 있다.
회사는 이 법인을 통해 베트남 북부 박닌성 투언타잉에 생산공장을 짓는다. 예상 투자금액은 토지와 공장 건축, 건면 1개 생산라인 설비를 합쳐 약 2천186억원이다.
생산라인 8개를 수용할 수 있는 규모로 추가 라인은 순차적으로 확정하기로 했다. 준공 예정일은 2029년 1월 31일이다.
삼양식품 관계자는 "향후 수요 증가에 대비해 최대 8개 라인이 들어갈 수 있는 토지와 건물을 선제적으로 구축하고 우선 건면 설비 1개를 도입할 계획"이라고 말했다.
◇ 중국은 내수, 베트남은 유럽…생산 거점 권역별로 나눈다
베트남 공장은 2027년 1월 완공 예정인 중국 저장성 자싱 공장에 이은 두 번째 해외 생산거점이다. 삼양식품은 2022년 밀양 1공장, 2025년 밀양 2공장을 차례로 가동하며 2~3년 간격으로 생산능력을 늘려왔다.
회사는 이번 투자의 목적으로 단일 지역 리스크 분산을 꼽았다.
삼양식품 관계자는 "권역별 생산 거점을 분리해 지정학적 이슈나 물류·관세 등 단일 지역 리스크를 분산하고 각 시장의 수요 증가에 안정적으로 대응하려는 것"이라며 "베트남은 맥분·팜유 등 원자재 조달 원가와 인건비를 줄일 수 있고 유럽과 아세안을 동시에 공략할 수 있는 시장"이라고 설명했다.
이어 "미국이나 유럽보다 인허가와 건설 기간이 짧고 투자비와 운영비 측면에서도 유리한 점을 고려했다"고 말했다.
전문가들은 해외 공장 간 역할 분담에 주목했다.
한유정 한화투자증권 연구원은 "중국 자싱 공장이 중국 내수 대응용이라면 베트남 공장은 유럽 수요에 대응하기 위한 곳"이라며 "유럽 판매가격이 중국보다 최소 50% 이상 높아 신규 물량이 유럽 등 고가 지역으로 배분되면 같은 판매량 증가로도 더 큰 매출 증가를 기대할 수 있다"고 말했다.
조상훈 신한투자증권 연구원은 "베트남은 원재료·인건비 절감에 더해 환태평양 경제동반자 협정 회원국 대상 관세 혜택을 누릴 수 있고 28개월이면 증설이 가능하다"고 짚었다.
◇ 생산능력 50억개 시대 연다…"연매출 6조원 돌파 가능"
신한투자증권에 따르면 삼양식품의 국내 생산능력은 연 28억7천만개 수준이다. 내년 11억3천만개 규모의 중국 공장이 가동되면 40억개로 늘고, 베트남 공장이 완공된 뒤에는 최대 51억개까지 확대될 수 있다.
베트남 공장의 매출 기여도에 대한 추정도 나왔다.
손현정 유안타증권 연구원은 "초기 1개 라인의 연간 매출 잠재력은 약 800억~1천200억원, 8개 라인을 모두 갖춘 최종 생산능력 기준으로는 연간 7천억~1조원으로 추정된다"며 "다만 추가 라인 투자와 가동 시점은 아직 확정되지 않았다"고 분석했다.
박상준 키움증권 연구원은 "베트남 공장이 완공되면 생산능력이 추가로 28% 늘어나 가격 인상 없이도 연환산 매출이 6조원을 돌파할 수 있다"고 전망했다. 키움증권에 따르면 삼양식품 주가는 투자 발표 뒤 11일 정규장 종료 이후 시간외 거래에서 5% 넘게 올랐다.
한유정 연구원은 "삼양식품의 성장 제약은 수요보다 공급에 있었다"며 "이번 투자 결정은 중장기 성장 가시성을 높이는 요인"이라고 강조했다.
[출처: 연합인포맥스, AI 생성 이미지]
◇ 해외 공장 투자 겹쳐도 현금 6천억원 쌓아 부담 제한적
이번 출자 규모는 지난해 말 연결 자기자본 1조2천715억원의 10.3%에 해당한다. 내년 1월까지 2천72억원이 들어가는 중국 자싱 공장 투자와 베트남 투자 시기가 일부 겹친다.
재무 여력은 충분하다는 평가가 많다.
삼양식품의 지난 6월 말 연결 기준 현금 및 현금성 자산은 6천306억원으로 지난해 말 3천328억원의 두 배 가까이 늘어났다. 상반기 회사채 1천995억원을 발행한 영향도 있지만 영업활동으로 벌어들인 현금이 2천683억원으로 같은 기간 유형자산 취득에 쓴 1천33억원을 크게 웃돌았다. 부채비율은 77.5%로 지난해 말 72.7%보다 소폭 높아졌다.
올해 영업이익은 7천억원대 초중반에 이를 것으로 예상됐다. 지난해 영업이익이 이자비용의 34.7배에 달할 만큼 이자 부담도 작다.
다만 향후 현금흐름을 두고는 증권사 간 추정이 엇갈렸다.
키움증권은 지난해 말 1천251억원이던 순차입금이 올해 말 2천389억원의 순현금으로 돌아설 것으로 예상했다.
반면 신한투자증권은 설비투자가 올해 5천497억원, 내년 6천415억원으로 늘어 순차입금이 올해 2천825억원, 내년 3천21억원에 이를 것으로 추정했다. 신한투자증권 역시 부채비율은 올해 59.3%, 내년 44.9%로 낮아질 것으로 봤다.
출자금 1천311억원과 총투자비 2천186억원의 차액 875억원을 어떻게 조달할지는 공시되지 않았다.
키움증권은 8개 라인을 모두 증설하면 전체 투자금액이 3천500억원 이상으로 늘어날 수 있다고 추산했다.
msbyun@yna.co.kr

변명섭
msbyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


