"국고채 금리, 연내 저점 찍고 반등…추격 매수 신중해야"
(서울=연합인포맥스) 정선미 기자 = 국고채 금리가 연내 단기 저점을 찍은 뒤 반등하는 흐름을 보일 것이란 전망이 나왔다.
긴축 우려 완화와 지정학적 위험 감소 기대가 상당 부분 반영된 가운데 외국인의 국채선물 매수 동력도 약해질 수 있다는 판단이다.
14일 채권시장에 따르면 김찬희·고다영 신한투자증권 연구원은 최근 보고서에서 추격 매수보다 내년 1분기까지 금리 반등 구간을 활용해 듀레이션을 확대할 시점을 고민해야 한다고 제언했다.
이달 한국은행 금융통화위원회가 추가 강세 재료로 작용할 가능성도 제한적으로 봤다.
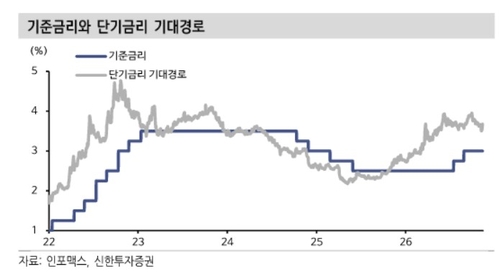
통화정책 기대를 반영하는 단기금리 기대경로가 9월 말 이후 35bp 하락해 약 1.5회분의 금리 인상 기대를 이미 되돌렸기 때문이다.
두 연구원은 주가 하락에 따른 금융여건 긴축과 소비심리 위축을 고려하면 11월에도 기준금리를 동결할 가능성을 배제하기 어렵다고 평가했다.
다만 6개월 후 조건부 금리전망의 중간값은 지난 8월 3.25%에서 이번에는 3.50%로 무게중심이 옮겨갈 것으로 예상했다.
그간 상향된 성장률과 물가 전망을 고려하면 추가 채권 강세를 이끌 만큼 완화적인 신호를 기대하기는 어렵다는 설명이다.
지정학적 위험 완화 기대도 이미 70~80%가량 가격에 반영됐다고 판단했다. 추가 강세를 위해서는 중동과 러시아·우크라이나의 긴장 완화로 서부텍사스산원유(WTI)가 배럴당 70달러대까지 내려가야 한다고 봤다.
주식시장은 추가 급락보다 낙폭을 되돌릴 가능성에 무게를 뒀다. 주가의 하방 우려가 완화되는 것만으로도 안전자산 선호에 기댄 국고채 강세 동력이 줄어들 수 있다고 분석했다.
외국인의 국채선물 순매수는 50영업일 누적으로 15만9천계약에 달해 2025년 이후 최대였다.
과거 대규모 순매수 이후 유입 동력이 소진된 사례가 빈번했고, 12월 연방공개시장위원회(FOMC)를 앞둔 긴축 경계도 매수세를 제약할 것으로 예상했다.
내년 초에는 IT 업종의 대규모 성과급과 정부 재정집행, 공급망 차질의 영향이 물가 압력을 높일 수 있다고 지적했다.
다음 주 국고채 금리는 보합권 등락을 예상하며 3년물 3.60~3.80%, 10년물 3.80~4.00%의 범위를 제시했다.
smjeong@yna.co.kr

정선미
smjeong@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


