'미래에셋 최선호' 꼽던 키움마저…투자사업 성장 프리미엄 의문
'로빈후드·소프트뱅크' 비유하며 PER 20배 적용…반년 만에 12배로
목표가 9만→5만3천원…내년 순익 전망도 3개월 새 27% 하향
(서울=연합인포맥스) 이규선 기자 = 미래에셋증권의 글로벌 투자사업에 가장 후한 평가를 내리며 업종 최선호주로 꼽아온 키움증권마저 투자 역량 검증을 요구하고 나섰다.
불과 반년 전만 해도 미국 로빈후드나 일본 소프트뱅크 그룹에 빗대며 기존 증권업의 한계를 뛰어넘을 것으로 기대했지만, 투자 손실이 현실화하자 프리미엄을 잇달아 축소하는 모습이다.
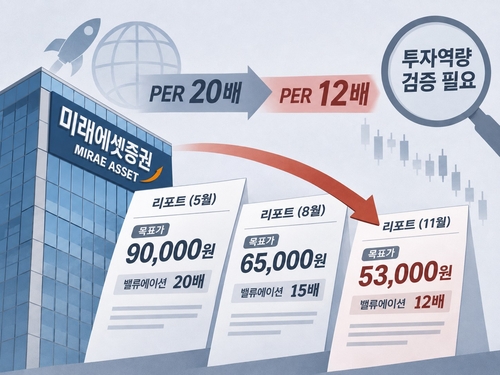
14일 금융투자업계에 따르면 안영준 키움증권 연구원은 전날 미래에셋증권의 목표주가를 6만5천원에서 5만3천원으로 낮췄다.
지난 5월 제시했던 9만원과 비교하면 40% 넘게 하향한 것이다. 목표주가 산정에 적용하는 주가수익비율(PER)도 20배에서 15배, 다시 12배로 낮아졌다.
안 연구원은 "스페이스X 외 투자 손실액이 예상보다 높아 투자업으로의 사업 영역 확장에 대해 우려를 가질 수 있다"며 "향후 투자 역량에 대한 추가적인 증명이 요구된다"고 밝혔다.
◇'증권업의 틀 깬다'더니…반년 만에 신중론
올해 초 키움증권의 평가는 사뭇 달랐다.
안 연구원은 지난 2월 미래에셋증권의 가치평가 방식을 주가순자산비율(PBR)에서 PER로 바꾸며 높은 성장 프리미엄을 부여했다.
전통적인 증권사는 국내 증시 거래대금에 실적이 좌우되고 투자이익도 일회성에 그치는 경우가 많지만, 미래에셋증권은 글로벌 투자사업과 자산 토큰화를 통해 이런 한계를 극복하고 있다는 판단이었다.
특히 로빈후드의 성장 사례를 제시하며 미래에셋증권도 새로운 시장을 선점할 경우 기존 증권사보다 높은 가치를 인정받을 수 있다고 분석했다.
5월에는 목표주가를 9만원까지 높였다. 스페이스X 등 혁신기업의 가치 상승뿐 아니라 해외사업 확대를 통한 구조적인 성장을 기대했다.
당시 안 연구원은 미래에셋증권이 증권업의 고질적인 약점인 높은 이익 변동성까지 해소하고 있다고 평가했다.
같은 달 보고서에서는 글로벌 기술 투자회사로 변신한 소프트뱅크를 비교 대상으로 제시했다. 스페이스X 투자가 평가이익뿐 아니라 추가 투자기회를 발굴하는 경쟁력으로 이어질 수 있다는 논리였다.
그러나 불과 반년 뒤 키움증권은 스페이스X 외 투자자산에서도 예상보다 큰 손실이 발생했다는 점을 지적하며 "향후 투자 역량에 대한 추가적인 증명이 요구된다"고 평가했다.
◇적자는 예상됐지만…예상 밖 PI 손실에 본업도 부진
미래에셋증권은 올해 3분기 대규모 투자손실을 반영하면서 연결 기준 적자로 돌아섰다.
키움증권은 이미 지난 8월 약 4천억원의 미래에셋 지배주주순손실을 예상했다. 실제 순손실도 3천941억원으로 전망치와 거의 일치했다.
적자 자체는 예견됐지만, 손실의 구성과 본업의 실적은 예상과 달랐다.
당초 키움증권은 스페이스X의 기업가치 하락으로 약 1조원의 평가손실이 발생할 것으로 내다봤다.
발표된 스페이스X 관련 손실은 5천140억원으로 예상보다 작았으나 미래에셋증권의 별도 기준 자기자본투자(PI) 부문에서도 약 3천800억원의 세전손실이 발생했다.
전체 투자손실은 예상과 비슷한 9천억원 수준이었지만, 스페이스X 외 투자에서도 상당한 손실이 발생한 것이다. 키움증권이 투자 역량에 대한 추가 검증을 요구한 배경이다.
본업 실적도 기대에 못 미쳤다. 주식 위탁매매 수수료손익과 이자손익은 모두 종전 전망치의 절반 수준에 그쳤다. 영업이익 역시 예상치의 4분의 1 수준으로 쪼그라들었다.
결과적으로 최종 순손실 규모는 예상과 비슷했지만, 투자손실의 구성과 기존 영업부문의 수익성은 당초 전망에서 크게 벗어난 셈이다.
◇주가 급락 뒤 목표가도 잇단 하향…성장성 입증 과제
중장기 실적에 대한 눈높이도 낮아졌다.
키움증권은 미래에셋증권의 내년 지배주주순이익 전망치를 기존 2조6천억원에서 1조9천억원 수준으로 낮췄다. 불과 3개월 만에 약 27% 하향한 것이다.
투자 성과의 지속성과 향후 수익성에 대한 기대가 약해진 것으로 풀이된다.
목표주가가 실제 주가 하락을 뒤따라 조정된 흐름도 눈길을 끈다.
미래에셋증권 주가는 지난 5월 6일 8만3천800원으로 고점을 찍은 뒤 이달 13일 2만1천350원까지 떨어졌다. 반년 만에 74.5% 급락한 것이다.
키움증권은 지난 5월 미래에셋증권 목표주가를 9만원까지 높였지만, 주가가 이미 3만원대로 내려앉은 8월 6만5천원으로 낮췄다. 이후 주가가 2만원대까지 밀린 이달 다시 5만3천원으로 조정했다.
미래에셋증권의 자기주식 처리 계획도 목표주가 하향에 영향을 미쳤다. 합병자기주식 일부는 소각하고 나머지는 향후 5년에 걸쳐 처분하기로 하면서 주식 희석 가능성을 반영했다.
다만 키움증권은 이번에도 투자의견 '매수(BUY)'를 유지했다. 목표주가 5만3천원 역시 지난 13일 종가의 약 2.5배에 달한다.
안 연구원은 목표주가를 처음 낮춘 지난 8월에도 "투자자산 평가손익에 따른 단기 실적 부침이 있을 수 있으나, 멀티플 리레이팅을 주도하고 있음은 분명하다"고 평가했다.
그러나 이번 보고서에서는 "향후 투자 역량에 대한 추가적인 증명이 요구된다"며 한층 신중한 시각을 드러냈다.
[AI 활용 이미지]
kslee2@yna.co.kr

이규선
kslee2@yna.co.kr


