"연초 효과 뒤 약세 전망…크레디트 시장은 2027년에도 수급 부담"
(서울=연합인포맥스) 피혜림 기자 = 크레디트 시장의 수급 부담이 2027년에도 이어지면서 가산금리(스프레드) 상승 압력이 가중될 것이란 전망이 나온다.
14일 연합인포맥스 '발행만기통계'(화면번호 4236)에 따르면 올 1월부터 전월까지 10개월간 발행된 공사·공단채 물량은 98조원 수준이었다.
2025년 연간 발행 물량(90조7천460억원)을 10개월여만에 이미 뛰어넘었다.
발행 기조 역시 순상환에서 순발행으로 뒤바뀌었다.
지난해 공사채는 5조1천831억원이 순상환됐으나 올해는 1월부터 10월까지 이미 24조1천13억원이 순발행됐다.
이에 올해 크레디트 시장에서는 수급이 화두로 떠오르기도 했다.
2027년에도 이런 기조는 달라지지 않을 것이라는 의견이 나온다.
김상만 하나증권 수석연구위원은 최근 발간한 2027년 연간 전망 리포트를 통해 "공적채권·지방공기업 등을 위주로 한 공적 영역 채권 공급의 높은 증가세는 지속될 전망"이라며 이같이 밝혔다.
그가 주목한 공사채 발행 섹터는 에너지와 부동산, 정책기금이다.
그는 2021년과 2022년 한국전력공사의 발행량 증가 등으로 에너지 섹터 발행 잔액이 급증한 후 해당 파트의 조달은 둔화하고 있으나 이후 부동산과 정책성 기금조성을 위한 국가보증 채무가 크게 늘어날 수 있다고 짚었다.
신정부의 정책 추진 본격화와 함께 공공기관 부채 예상치가 지속해 상향 조정되는 점도 이를 뒷받침했다.
그는 "부채 증가의 대부분은 LH에 기인하며 이를 제외 시 부채비율은 20.6% 하락한다"고 전했다.
물론 LH 공사채의 순증 규모를 추산할 때 부채 증가가 과다계상된 측면도 있다.
김 연구원은 "부채 증가분 전체를 (공사채 포함) 차입금으로 충당하지는 않을 전망"이라며 "중장기 재무 계획상 2030년까지 총부채는 약 200조원 증가한 372조8천억원으로, 채권 순발행 연평균 18조원은 가능한 수치이나 비현실적"이라고 설명했다.
공적 채권의 만기도래 규모가 증가하는 점도 발행 부담을 높이는 요소다.
그는 "2027년 순증 없이 차환만 한다고 가정해도 연간 240조원 발행이 필요하다"며 "2026년 3분기까지의 순발행 추세 유지 시 내년 발행 규모는 300조원도 육박할 가능성이 있다"고 분석했다.
크레디트 공급량 증가와 더불어 수요 비중 역시 확대 추세라는 점을 관전 요소다.
특히 은행과 운용은 투자자 잔액(수요) 측면에서 차지하는 비중이 2010년 말 46%에서 지난달 말 59%로 늘었다.
같은 기간 신용채권 잔액(공급) 측면에서 은행과 여전채가 차지하는 비중도 36%에서 49%로 늘면서 신용채권 수급에서 금융기관의 비중이 전반적으로 확대된 양상을 보였다.
그는 "이는 신용 사이클이 유동성 사이클에 의해 주도돼 왔다는 점을 시사한다"고 해석했다.
내년 시장에 대해서는 "반짝 연초효과를 보인 후 약세 흐름을 전망한다"며 "발행이 증가하는 가운데 시장 금리가 높은 환경에서 신용 스프레드 상승 압력이 불가피하다"고 내다봤다.
특히 2025년 하반기 이후 시장금리 상승과 신용 스프레드 상승이 맞물리면서 초우량물도 4% 내외까지 치솟은 신용채권의 절대금리 상승세를 주목했다.
그는 "시장금리 초기 상승 국면(2025년 말)에서는 금리 상승이 신용 스프레드에 긍정적으로 작용하지만, 상승 기간이 장기화하면 점차 신용스프레드에 부담으로 작용하기 시작한다"고 짚었다.
이어 "2027년에는 시장금리가 오르면 밸류 부담으로 신용 스프레드 상승 압력, 경기 둔화로 시장금리가 내려도 펀더멘탈 저하로 리스크 프리미엄이 확대되는 양날의 검이 될 가능성이 있다"고 부연했다.
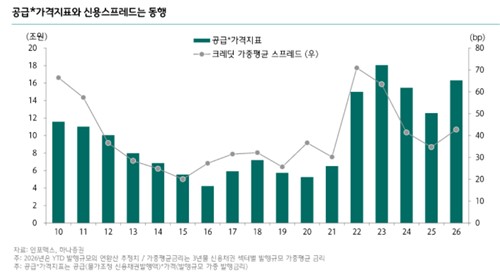
출처 : 하나증권
phl@yna.co.kr

피혜림
phl@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


