[뉴욕환시-주간] 매파 연준 속 맥 못추는 유로…日 '160엔' 개입 경계감
투기세력 유로화 순매도 포지션, 팬데믹 이후 최대…호재가 안 보여
日 3분기 성장률 크게 둔화 전망…10월 인플레는 더 높아졌을 듯
(서울=연합인포맥스) 김성진 기자 = 이번 주(16~20일) 뉴욕 외환시장은 인공지능(AI) 트레이드에 큰 영향을 줄 수 있는 엔비디아의 최근 분기 실적 공개(17일)와 앤트로픽 상장(19일)을 주요 재료로 삼을 것으로 전망된다.
달러-엔 환율이 개입을 촉발할 수 있는 레벨로 여겨지는 160엔에 근접한 가운데 일본 외환당국이 다시 칼을 빼 들지에도 관심이 쏠릴 것으로 예상된다.
AI 테마는 뉴욕증시로의 해외 자금 유입에도 영향을 주지만, 미국의 경기 및 통화정책 관련 전망과도 결부된 이슈다. 미국 경제의 고성장을 AI 관련 인프라 투자 및 증시 호조에 따른 자산효과가 뒷받침해 온 까닭이다.
달러는 '서프라이즈'를 선사한 10월 고용보고서와 예상을 웃돈 같은 달 소비자물가지수(CPI)를 소화하면서 빠르게 강해졌다. 미국 연방준비제도(연준ㆍFed) 내부의 기류가 매파 쪽으로 강하게 기운 가운데 '빅스텝'(50bp 인상) 가능성까지 제기되기에 이르렀다.
반면 유로는 반등의 기미 없이 꺾여 내려가고 있다. 프랑스 재정 악화 우려가 여전한 가운데 호재라고 할 만한 재료가 거의 나오지 않는 실정이다.
미 상품선물거래위원회(CFTC)에 따르면, 지난 3일 기준 레버리지펀드(leveraged funds)의 유로화 순(net)포지션은 마이너스(-) 10만4천30계약으로 집계됐다. 마이너스 폭이 전주보다 4천473계약 확대된 것으로, 유로화 매도 우위 상태가 8주 연속 심화했다.
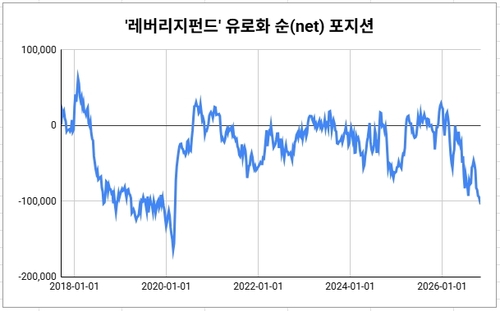
레버리지펀드의 유로화 순포지션은 팬데믹 사태 발발 직후인 2020년 3월 이후 최저치를 다시 경신했다. 헤지펀드와 추세 추종 전략을 구사하는 CTA(commodity trading advisors) 등이 포함되는 레버리지펀드는 보통 대표적인 투기 세력으로 여겨진다.
◇지난주 달러 동향
지난주 달러화 가치는 3주 연속 올랐다. 영향력이 큰 크리스토퍼 월러 연준 이사가 빅스텝 언급으로 시장을 놀라게 한 가운데 인플레이션 우려가 커진 영향이다.
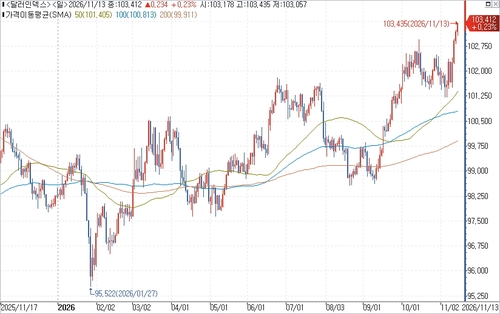
연합인포맥스의 달러인덱스 및 이종통화 등락률 비교(화면번호 6400번, 6443번)에 따르면, 지난 13일(이하 현지시간) 기준 주요 6개국 통화에 대한 달러화 가치를 나타내는 달러인덱스(DXY)는 전주 대비 1.134포인트(1.11%) 오른 103.412에 거래를 끝냈다.
달러인덱스는 지난주 첫 거래일만 하락한 뒤 연속 오름세를 나타냈다. 결국 103 선을 상향 돌파하면서 작년 4월 이후 최고치를 갈아치웠다.
출처: 연합인포맥스.
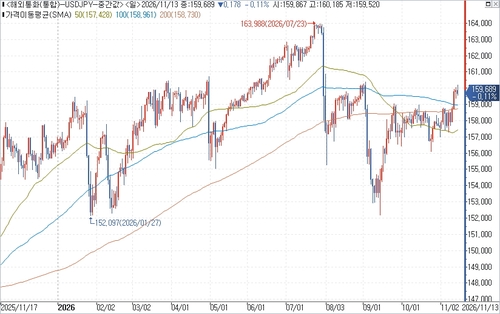
달러-엔은 159.689엔으로 전주 대비 0.76% 상승(달러 대비 엔화 약세)했다. 3주 연속 올랐다.
달러-엔은 주 중반 이후 160엔 선을 몇 차례 살짝 웃돌기도 했으나 그때마다 개입 경계감에 빠르게 레벨을 낮추는 장면을 연출했다.
출처: 연합인포맥스.
유로는 달러에 대해 4주 연속 약해졌다. 유로-달러 환율은 1.10211달러로 전주 대비 1.07% 하락(유로 대비 달러 강세)했다.
유로-달러는 주간 종가 기준으로 작년 4월 이후 최저치를 다시 경신했다.
유로의 상대적 약세 속에 유로-엔 환율은 175.98엔으로 전주 대비 0.34% 하락했다. 3주 만에 처음으로 내렸다.
파운드-달러 환율은 1.32130달러로 1.04% 낮아졌다. 2주 연속 내렸다.
역외 달러-위안(CNH) 환율은 6.6747위안으로 전주 대비 0.02% 상승했다. 소폭이지만 2주째 오름세를 이어갔다.
◇이번 주 달러 전망
미국 경제지표 중에서는 10월 소매판매가 가장 무게감이 있다. 최근 휘발유 가격 하락을 감안하면 헤드라인보다는 세부 내용이 중요할 것으로 보인다.
이밖에 10월 산업생산과 11월 미국주택건설업협회(NAHB) 주택시장지수(17일), 10월 잠정주택판매 및 같은 달 주택착공·건축승인 건수(18일), 콘퍼런스보드(CB)의 10월 경기선행지수(19일), 미시간대의 11월 소비자심리지수 확정치(20일) 등이 발표된다.
케빈 워시 연준 의장은 16일 자신이 설치한 생산성·일자리 태스크포스(TF)가 주최하는 콘퍼런스에 참석한다. 샌프란시스코 연방준비은행에서 열리는 이 콘퍼런스에서 워시 의장은 개막사를 할 뿐 아니라 패널토론 사회까지 맡을 예정이다.
일본의 경제지표는 '성장 둔화 속 인플레이션 상승' 구도를 보여줄 것으로 예상된다. 16일 발표되는 일본의 3분기 국내총생산(GDP) 성장률은 전기 대비 연율 기준 0.3%로, 2분기 1.4%에서 크게 낮아질 것으로 조사됐다.
일본 GDP의 절반 이상을 차지하는 소비지출은 7개 분기 만에 처음으로 마이너스(-) 성장을 할 것으로 관측된다. 전체 성장률이 마이너스로 돌아설 것이라는 전망도 일부 있다.
반면 인플레이션은 일본은행(BOJ)의 2% 목표에서 좀 더 멀어질 전망이다. 20일 발표되는 10월 근원 소비자물가지수(CPI, 신선식품 제외)의 전년 대비 상승률은 전달 2.1%에서 2.3%로 올라 작년 12월 이후 최고치를 기록할 것으로 예상된다.
이에 따라 BOJ의 12월 추가 금리 인상 여부에 대한 궁금증이 커질 수 있다. BOJ 안에서 매파로 분류되는 다카다 하지메 정책위원은 16일 도쿠시마현 기업인 행사에 참석한다.
영국의 10월 고용지표(17일) 및 같은 달 CPI(19일)도 외환시장의 재료가 될 수 있다. 주요국 중 가장 뒤늦게 금리 인상을 시작한 잉글랜드은행(BOE)은 12월 추가 인상이 유력시되고 있다.
sjkim@yna.co.kr

김성진
sjkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


