대통령 "대주주 지분 과하면 퇴출"…70% 넘는 상장사 어디
교보증권 84.7%·미래에셋생명 82.3%…LG엔솔·삼바 등 대형주도
교보생명은 유증으로 지분 확대…상장폐지는 일반주주 피해 우려도
(서울=연합인포맥스) 이규선 기자 = 이재명 대통령이 대주주 지분율이 과도하게 높은 상장기업의 퇴출 방안 검토를 지시하면서, 지분율이 높은 기업들의 면면에 시장의 이목이 쏠린다.
교보증권과 미래에셋생명 등 금융사는 물론 LG에너지솔루션, 삼성바이오로직스 등 대형 상장사 상당수도 대주주 및 특수관계인 지분이 70%를 웃도는 것으로 나타났다.
16일 금융감독원 전자공시시스템에 제출된 반기보고서(올해 6월 말 기준)를 토대로 시가총액 상위 314개 종목의 지분구조를 분석한 결과, 지분 집중도가 가장 높은 곳은 교보증권(84.7%)이다. 최대주주인 교보생명이 지분 대다수를 쥐고 있어 소액주주 비율은 12.8%에 불과했다.
미래에셋생명 역시 미래에셋증권 등 특수관계인 지분율이 82.3%에 달했다. 이어 가온전선(81.7%), 서울보증보험(79.6%), LG에너지솔루션(79.4%) 순으로 지분율이 높았다.
이밖에 동원산업(78.3%), 한국앤컴퍼니(77.6%), 현대오토에버(75.3%), 삼성바이오로직스(74.3%) 등도 최대주주 측이 전체 주식의 4분의 3가량을 점유했다. 에스디바이오센서(72.5%), SK가스(72.2%), 삼성카드(71.9%), 한일시멘트(71.3%), 포스코인터내셔널(70.7%)도 70% 선을 넘겼다.
특히 교보증권은 상장 이후 최대주주가 제3자배정 유상증자를 거듭하면서 지분율을 끌어올린 사례다.
교보생명은 2020년 2천억원, 2023년 2천500억원 등 두 차례에 걸쳐 교보증권의 제3자배정 유상증자에 단독 참여했다. 이에 따라 교보생명의 지분율은 종전 51.6%에서 84.7%까지 높아졌다.
교보증권은 종합금융투자사업자 인가 등을 위한 자본 확충이 목적이라고 설명했지만, 일반주주들은 지분 희석에 반발했다. 시장에서는 교보생명이 향후 잔여 지분까지 확보해 교보증권을 완전자회사로 편입할 가능성도 거론돼 왔다.
최근 공개매수를 거쳐 대주주 지분율이 70%를 돌파한 사례도 있다.
코스닥 상장사 리파인의 최대주주 리얼티파인은 지난 8~9월 차입금 871억원을 동원해 주식을 추가 매입했다. 그 결과 지분율은 기존 47.96%에서 76.52%로 급격히 올랐다.
반대로 보유 지분을 유동화해 지분율을 낮추는 움직임도 관측된다.
포스코홀딩스는 지난 9월 포스코인터내셔널 지분을 주가수익스와프(PRS) 방식으로 처분했으며, LG화학도 지난달 LG에너지솔루션 지분의 추가 유동화를 결정했다.
상장사 지분 집중 현상이 도마 위에 오른 것은 지난 13일 한국거래소 자본시장 정책 간담회에서 나온 이 대통령의 발언 때문이다.
당시 이 대통령은 대주주가 지분 70~80%를 보유한 채 상장을 유지할 수 있다면 경영권 경쟁이나 인수·합병(M&A)이 사실상 불가능하다며, 대주주 지분율이 과도하게 높은 기업을 시장에서 퇴출하는 방안을 검토하라고 지시했다.
이에 정은보 한국거래소 이사장은 상장 시에는 주식분산 요건을 적용하지만 상장 이후 대주주 지분이 높아지는 사례가 있다고 설명했다. 이억원 금융위원장도 상장유지 조건 내 주식분산 요건을 재점검하겠다고 밝혔다.
현재 유가증권시장 상장규정은 일반주주 수와 소유주식 비율 등에 관한 주식분산 요건을 두고 있다. 다만 단순히 최대주주 및 특수관계인 지분율이 70~80%를 넘는다고 해서 곧바로 퇴출 대상이 되지는 않는다.
향후 금융당국이 상장유지 요건에 대주주 지분율 상한선을 신설하거나 주식분산 기준을 강화할 경우 적지 않은 상장사가 영향권에 놓일 전망이다.
문제는 강제 상장폐지가 오히려 최대주주에게 원하는 결과일 수 있다는 점이다.
기업은 상장 과정에서 높은 기업가치를 인정받아 신주 발행으로 자금을 조달하고, 기존 주주는 구주매출로 투자금을 회수할 수 있다.
반면 상장 이후 주가가 크게 하락하면 최대주주가 낮아진 시장가격을 기준으로 공개매수에 나서 잔여 지분을 확보한 뒤 자진 상장폐지를 추진할 유인이 생긴다.
실제 금융감독원이 지난해 2014년 이후 상장폐지 목적 공개매수 36건을 분석한 결과, 공개매수가격이 주당순자산가치에 미달한 사례는 36%에 달했다. 공개매수 이후 이전보다 평균 24.5배에 이르는 거액 배당을 실시한 경우도 42%로 나타났다.
이런 상황에서 대주주 지분율이 높다는 이유만으로 상장폐지를 압박하면 오히려 비상장회사로 전환하려는 최대주주에게 유리하게 작용할 수 있다는 우려가 제기된다.
금융투자업계 관계자는 "대주주 지분 집중을 해소하겠다는 취지는 이해하지만, 상장폐지가 오히려 최대주주에게 유리한 결과로 이어질 수 있다는 점을 고려해야 한다"며 "지분율만을 기준으로 퇴출을 압박하기보다 일반주주가 정당한 가치를 인정받고 투자금을 회수할 수 있도록 보호 장치를 마련하는 것이 중요하다"고 말했다.
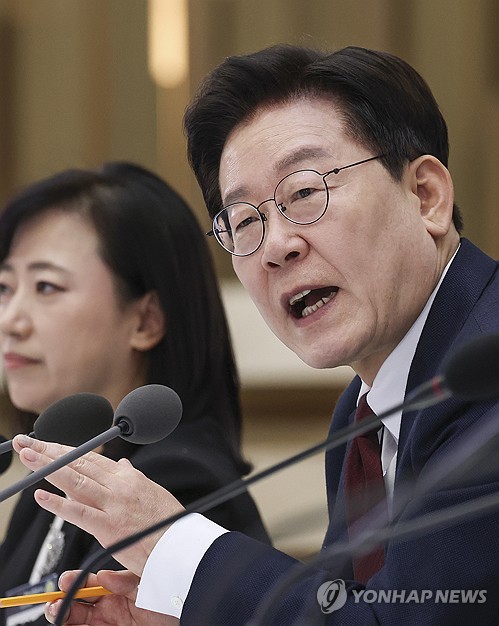
(서울=연합뉴스) 신준희 기자 = 이재명 대통령이 13일 서울 여의도 한국거래소 홍보관에서 열린 자본시장 정책 간담회에서 자본시장 활성화에 관한 전문가의 발표를 들은 뒤 토론하고 있다. 2026.11.13 hama@yna.co.kr
kslee2@yna.co.kr
https://naver.me/Gwf6axYQ

이규선
kslee2@yna.co.kr


