AI 쇼크 피난처 된 애플…번스타인 "기술주의 코스트코, 계속 매수하라"
https://naver.me/IID3xm6H
(서울=연합인포맥스) 이장원 선임기자 = 인공지능(AI) 관련주들이 젠슨 황 엔비디아 전 최고경영자(CEO)의 퇴진 여파와 천문학적인 설비투자(CAPEX) 부담으로 흔들리는 가운데, 애플(NAS:AAPL)이 기술주 내 대표적인 '안전 자산'이자 '기술주의 코스트코'로 재평가받으며 주가 고공행진을 이어가고 있다.
13일(현지 시각) CNBC에 따르면, 월가 투자은행 번스타인의 마크 뉴먼 애널리스트는 전날 보고서를 통해 애플에 대한 투자 의견 '시장수익률 상회(Outperform)'와 목표주가 380달러를 재확인했다.
이는 12일 종가 대비 약 7% 높은 것이다.
번스타인은 애플이 여타 대형 기술주들과의 상관관계가 낮아지면서 우량 소비재 기업과 같은 궤적으로 거래되고 있다고 진단했다.
존 터너스 최고경영자(CEO)가 팀 쿡의 뒤를 이은 이후 메모리 원가 상승과 마진 압박 속에서도 애플 주가는 견조한 상승세를 유지했다.
다른 '매그니피센트 7(M7)' 기업들이 AI 인프라 구축에 수천억 달러의 설비투자를 쏟아붓는 것과 달리, 애플의 매출 대비 설비투자 비중은 2% 미만에 불과하다.
이 같은 낮은 투자 부담 덕분에 애플은 최근 AI 관련주 투매 장세에서 오히려 피난처 역할을 톡톡히 해냈다는 평가를 받는다.
뉴먼 애널리스트는 시장이 이미 애플을 메가캡 기술주에서 분리해 '소비재 컴파운더(장기 복리 성장형 소비재 기업)'로 재분류했다고 분석했다.
번스타인의 스마트폰 설문조사에 따르면 아이폰 사용자의 90%가 기기 교체 시에도 애플 브랜드를 유지하는 것으로 나타났다.
이는 전 세계 연간 멤버십 갱신율이 약 90%에 달하는 코스트코(NAS:COST)와 동일한 수준이다.
예측 가능한 교체 수요와 공급업체 및 소비자에 대한 가격 결정력, 낮은 설비투자 요구량, 꾸준한 현금 환원 등 필수소비재의 특성을 고루 갖췄다는 평가다.
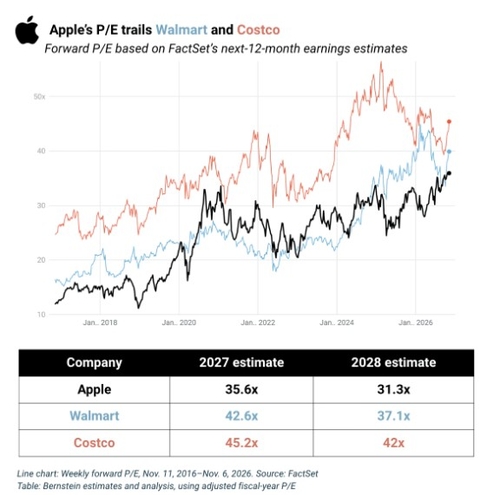
2027년 예상 주당순이익(EPS) 기준 애플의 선행 PER(주가수익비율)은 37배로 시장 평균의 약 2배에 달한다.
시가총액 2천억 달러 이상이면서 향후 EPS 성장률 컨센서스가 15% 미만인 대형주 중 선행 PER이 30배를 넘는 기업은 코스트코(46배)와 월마트(39배), 애플(37배), 제너럴일렉트릭(36배) 등 4곳뿐이다.
뉴먼 애널리스트는 "선행 매출 성장률 지표로 볼 때 애플을 소비재 섹터에 편입시키면 가장 빠르게 성장하는 기업"이라며 "이익과 FCF 성장 측면에서도 페라리 및 대형 유통업체들과 나란히 우월한 위치에 서 있다"고 강조했다.
jang73@yna.co.kr

이장원
jang73@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


