베어드, 도미노피자 '시장수익률 상회' 상향…목표가 400달러
(서울=연합인포맥스) 이장원 선임기자 = 미국 투자은행 베어드는 도미노피자(NYS:DPZ)의 프로모션 전략 개선과 가맹점주 수익성 회복 전망을 근거로 투자 의견과 목표주가를 대폭 상향 조정했다.
13일(현지 시각) 인베스팅닷컴에 따르면, 베어드는 이날 보고서를 통해 도미노피자에 대한 투자 의견을 기존 '중립(Neutral)'에서 '시장수익률 상회(Outperform)'로 올리고 목표주가를 종전 320달러에서 400달러로 상향했다.
이 같은 호평에 힘입어 도미노피자 주가는 이날 정규장에서 전일 대비 8.49달러(2.55%) 상승한 341.72달러에 마감했다.
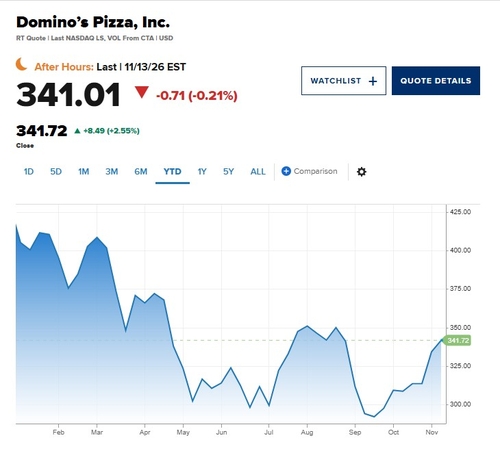
베어드는 최근 도미노피자 경영진과의 미팅을 통해 회사의 프로모션 전략이 한층 균형을 찾았으며 동일매장매출(SSS)과 가맹점 수익성 개선을 위한 경로가 명확해졌다고 평가했다.
그동안 도미노피자는 건전한 주문 건수 증가에도 주문당 품목 수 감소, 장기 할인 행사, 제한적인 가격 인상 등으로 평균 주문 금액(객단가·Ticket)이 하락하며 성장세가 상쇄돼 왔다.
도미노피자는 단순 가격 인상에 의존하는 대신, 할인 프로모션 기간을 단축하고 추가 주문(애드온)을 유도하는 신제품을 출시하며 객단가를 끌어올리고 있다.
베어드는 3분기에 전 분기 대비 개선된 객단가가 4분기에는 더욱 뚜렷한 회복세를 보일 것으로 내다봤다.
내년도 기저효과와 더불어 도미노피자 해외 사업부에서 초기 개선 신호가 나타나고 있는 점도 투자 심리를 자극할 요인으로 꼽혔다.
올해 부진한 실적이 2027년 신규 매장 출점 속도에 부담을 줄 수 있으나, 시장은 이러한 둔화를 이미 상당 부분 주가에 반영했다는 분석이다.
한편, 도미노피자는 최근 발표한 3분기 실적에서 매출 11억 8천600만 달러(약 1조5천856억 원)에 주당순이익(EPS) 4.60달러를 기록해 월가 컨센서스인 매출 11억7천300만 달러·EPS 4.36달러를 모두 웃돌았다.
jang73@yna.co.kr

이장원
jang73@yna.co.kr


