키움證, SK하이닉스 목표가 180만원으로 하향…"연말 조정 후 반등"
26.11.17.
읽는시간 0분
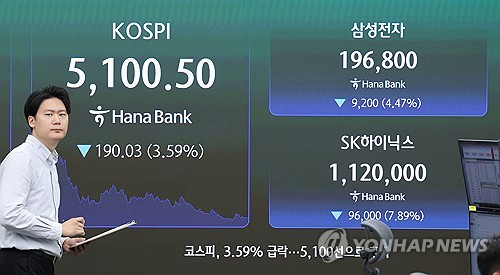
(서울=연합인포맥스) 정원 기자 = 키움증권이 SK하이닉스의 목표주가를 기존 210만원에서 180만원으로 하향한다고 밝혔다.
연말·연초 조정 구간을 거친 뒤 고대역폭메모리(HBM) 실적과 주주환원에 대한 신뢰가 커지며 주가가 다시 반등할 것이라는 게 키움증권 판단이다.
박유악 키움증권 연구원은 17일 보고서에서 "2028~2030년 실적 전망치 및 금리, 베타 값 변경 등을 반영해 목표주가를 낮췄다"며 이같이 말했다.
이익 전망 자체는 여전히 가파르다.
박 연구원은 "2027년 매출액 497조원과 영업이익 383조원을 전망한다"며 "다만, 분기 실적은 내년 2분기를 피크아웃으로 감소세에 진입할 것으로 판단한다"고 덧붙였다.
성장의 중심에는 HBM이 있다.
박 연구원은 "HBM 영업이익이 2026년 20조원에서 2028년 100조원으로 급증할 전망"이라고 설명했다
오는 2027년 HBM 매출액은 76조원, 영업이익 전망치는 53조원이다.
앞서, SK하이닉스는 지난달 28일 올해 3분기 매출 104조6천155억원, 영업이익 83조3천338억원의 사상 최대 분기 실적을 발표한 바 있다.
이 과정에서 주당 2만원의 현금배당과 20조원 규모의 추가 자사주 매입도 결의했다.
jwon@yna.co.kr
https://naver.me/5jX8ngjT
저작권자 © 연합인포맥스, 무단전재 및 재배포 금지, AI 학습 및 활용 금지

정원
jwon@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


