월가 "엔비디아 실적 낙관론에도 리더십 불확실성 경계"
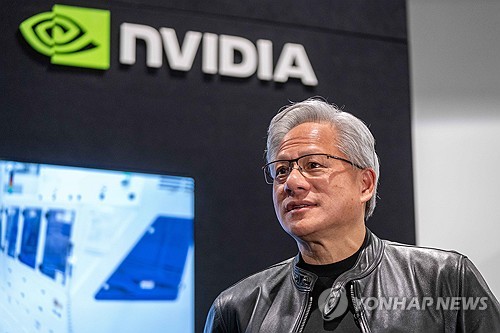
(서울=연합인포맥스) 김지연 기자 = 인공지능(AI) 반도체 대장주 엔비디아(NAS:NVDA)가 실적 발표를 앞둔 가운데 젠슨 황 전 최고경영자(CEO)의 사임에 따른 경영 불확실성이 시장의 주요 관심사로 떠올랐다.
월가에서는 엔비디아의 실적 전망에 여전히 낙관적인 시각을 유지하고 있지만, 황 전 CEO의 복귀 가능성과 차기 경영진 선임을 둘러싼 불확실성이 주가에 부담을 주고 있다고 평가했다.
16일(현지시간) 비즈니스인사이더에 따르면 엔비디아는 17일 뉴욕증시 마감 후 분기 실적을 발표한다.
월가에서는 엔비디아의 분기 매출이 1천88억~1천91억달러, 주당순이익(EPS)은 2.47달러를 기록할 것으로 예상하고 있다. 핵심 사업인 데이터센터 부문 매출 전망치는 1천18억5천만달러다.
이번 실적 발표는 AI 반도체 수요의 강세뿐 아니라 황 전 CEO의 사임 이후 리더십 공백 속에서도 엔비디아가 기존 성장세를 유지할 수 있을지를 가늠하는 시험대가 될 전망이다.
따라서 실적 자체뿐 아니라 황 전 CEO의 사임 이후 경영진이 어떤 메시지를 내놓을지도 중요한 관전 포인트로 꼽힌다.
DA데이비드슨의 기술 리서치 책임자인 길 루리아는 이번 실적 발표 콘퍼런스콜에서 콜레트 크레스 임시 CEO가 적극적으로 소통하는 것이 중요하다고 강조했다.
그는 크레스의 적극적인 소통이 경영진을 둘러싼 불확실성을 완화하고, 황 전 CEO의 복귀 가능성에 대한 투자자들의 판단에도 도움이 될 수 있다고 설명했다.
루리아는 "투자자들은 엔비디아가 2027년까지의 전망을 포함해 기존 실적 가이던스를 달성할 수 있는 궤도에 있는지 확인하고 싶어 할 것"이라고 말했다.
이어 "황 전 CEO를 대체할 인물을 선임하는 절차에 대해서도, 가능하다면 구체적인 일정까지 제시받기를 원할 것"이라고 덧붙였다.
루리아는 엔비디아에 대한 '매수' 투자의견을 유지하고 있다.
뱅크오브아메리카(BofA)는 황 전 CEO의 복귀 가능성을 완전히 배제하지 않고 있다.
BofA의 비벡 아리아 애널리스트는 황 전 CEO의 복귀 가능성을 다룬 언론 보도에 주목하면서, 실제 복귀가 이뤄질 경우 주가에 긍정적으로 작용할 가능성이 크다고 평가했다.
다만, 기술업계 등의 요구에도 불구하고 엔비디아 이사회는 황 전 CEO의 복귀를 위한 논의를 진행하지 않고 있는 것으로 알려졌다.
아리아는 엔비디아에 대한 '매수' 투자의견과 목표주가 280달러를 유지했다.
BofA는 중국 관련 규제 당국의 조사나 데이터센터 건설 둔화 등 잠재적인 악재가 실제로 영향을 미치기 시작하는 시점은 2027년 말 이후가 될 가능성이 크다고 봤다.
일부 애널리스트들은 경영진을 둘러싼 논란보다 엔비디아의 사업 전망에 초점을 맞추고 있다.
골드만삭스의 제임스 슈나이더 애널리스트는 투자자들이 데이터센터 수용 능력과 AI 인프라 투자의 지속 가능성, 전반적인 AI 수요의 건전성을 가늠할 단서에 주목할 것으로 예상했다.
그는 "엔비디아가 견조한 3분기 실적을 발표하고, 예상보다 높은 이익률에 힘입어 월가 전망치를 웃도는 4분기 가이던스를 제시할 것으로 예상한다"고 말했다.
이어 "우리의 3분기와 4분기 EPS 추정치는 모두 월가 컨센서스보다 6% 높다"고 덧붙였다.
UBS 역시 엔비디아의 실적을 낙관적으로 전망했다.
UBS는 엔비디아의 3분기 매출이 월가 예상치를 최대 40억달러 웃돌 수 있으며, 루빈 칩에 대한 수요가 지속해서 증가하면서 4분기에는 성장세가 더욱 확대될 수 있다고 예상했다.
반면 트루이스트의 윌리엄 스타인 이사는 엔비디아에 대한 투자의견을 '보유'로 하향 조정하고 목표주가를 174달러로 제시했다.
스타인은 "문제는 단순히 젠슨 황 전 CEO의 불륜이나 사임에 그치지 않는다"며 "엔비디아의 기업문화가 훼손될 가능성과 회사가 출하한 그래픽처리장치(GPU)가 중국 기업 및 정부 기관에 넘어갔을 가능성도 있다"고 지적했다.
그는 이러한 문제가 향후 엔비디아의 매출 실적에 부담을 줄 수 있다고 경고했다.
jykim@yna.co.kr

김지연
jykim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


