바클레이즈 "국고채 랠리 추격 말아야…달러-원은 추가 하락보다 횡보"
국고채 10년물 금리 내년 말엔 4.00% 예상
달러-원은 추가 하락보다 횡보…올해 말 1,330원 전망
(서울=연합인포맥스) 정선미 기자 = 바클레이즈는 최근 국고채와 역외 이자율스와프(NDIRS) 랠리로 현 수준에서 듀레이션을 늘리는 것의 위험 대비 보상이 약해졌다며 추격 매수하지 말라고 권고했다.
17일 바클레이즈의 미툴 코테차 전략가는 보고서에서 "시장이 긴축 사이클 종료를 너무 빨리 반영하면 단기와 중기 구간이 조정에 취약해진다"고 지적했다.
그는 반도체가 이끄는 대외 부문 호조가 가계 수요로는 제한적으로만 퍼지고 있어, 2027년에 걸쳐 인플레이션이 둔화하는 데 도움이 될 것이라고 봤다.
다만 단기적으로 근원 인플레이션이 끈적하고 서울 부동산 가격이 오르고 있으며 중립금리가 더 높아졌을 가능성도 있다고 진단했다.
장기 구간 전망은 상대적으로 균형 잡힌 것으로 평가했다.
내년 국고채 순발행 규모가 줄어들 것으로 예상되는 점은 지지 요인이다.
반면 세계국채지수(WGBI) 단계적 편입이 끝나면 예측 가능했던 외국인 추가 수요가 사라져 금리가 글로벌 금리와 외국인 포트폴리오 자금 흐름에 더 크게 노출된다고 설명했다.
코테차 전략가는 "구조적인 듀레이션 축소 포지션을 취하기보다는 랠리를 추격하지 않는 것이 낫다"며 "글로벌 금리 재상승 등으로 더 나은 진입 시점이 올 때를 기다릴 것"이라고 말했다.
바클레이즈는 국고채 10년물 금리가 올해 말 3.90%, 내년 말 4.00%를 나타낼 것으로 예상했다.
원화는 탄탄한 대외 건전성에 힘입어 지지력을 유지하겠지만, 추가 절상을 단정하기는 조심스럽다고 진단했다.
반도체와 인공지능(AI) 투자 사이클이 수출과 설비투자, 대규모 경상수지 흑자를 뒷받침하고, 수출업체의 달러 매도가 구조적인 달러 공급원이 될 것으로 봤다.
다만 우호적인 펀더멘털이 얼마나 원화 절상으로 이어질지는 포트폴리오 자금 흐름에 달렸다고 설명했다.
코테차 전략가는 "앞서 나타났던 세금 관련 환전 수요가 약해지는 가운데 외국인 주식 자금 유출과 국내 기술주 변동성이 원화 강세를 제한할 것"이라고 내다봤다.
그는 달러-원 환율이 추가로 크게 하락하기보다 횡보할 것으로 예상했다.
수출업체 달러 매도와 원화 강세를 선호하는 당국의 기조가 환율 상단을 제한할 것으로 봤다.
원화 약세 위험 요인으로는 엔화 약세 재개, 연방준비제도(Fed·연준)에 대한 매파적 가격 재조정, 기술주 투자심리 추가 악화를 꼽았다.
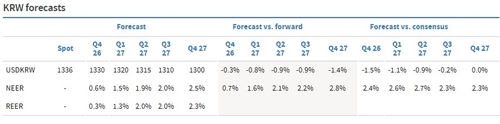
바클레이즈는 달러-원 환율이 올해 4분기 말 1,330원, 내년 1분기 말 1,320원, 2분기 말 1,315원, 3분기 말 1,310원, 4분기 말 1,300원을 나타낼 것으로 전망했다.
smjeong@yna.co.kr

정선미
smjeong@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


