연말 채권 랠리에도 "내 주담대 왜 이래"…단기 크레디트만 약한 이유 3가지
(서울=연합인포맥스) 김정현 기자 = '직장인 A씨는 이번 달 주택담보대출 원리금 고지서를 받아보고 깜짝 놀랐다. 6개월 전 6억 원 규모 주담대를 30년 만기로 대출받은 A씨는 이번 달부터 변경된 금융채 6개월물을 기준으로 원리금을 갚게 되는데, 갑자기 약 30만 원을 추가로 내야 했던 것이다.'
채권시장이 지난달부터 대체로 강세 분위기로 돌아선 가운데 6개월 이후 단기 크레디트 움직임은 정반대 흐름을 보이고 있어 관심이 쏠린다.
주담대나 신용대출 금리 등이 금융채 6개월에 연동된 경우가 많아 차주들의 금융 환경은 당분간 더욱 경색될 것으로 보인다. 변동 금리 기준지표로 주로 활용되는 신규 코픽스 역시 금융채 6개월물과 대체로 비슷한 궤적을 그린다.
18일 채권시장에 따르면 지난달부터 본격화된 강세 압력 속에서도 유독 은행채, 여전채 등 크레디트물 6개월 이하 구간에서는 반대 모습이 전개되고 있다.
국고채 금리가 만기 불문 하락하고 크레디트물도 1년 이상 구간부터 뚜렷한 강세를 보였지만 크레디트 6개월 이하 만기물은 약세를 면치 못한 것이다.
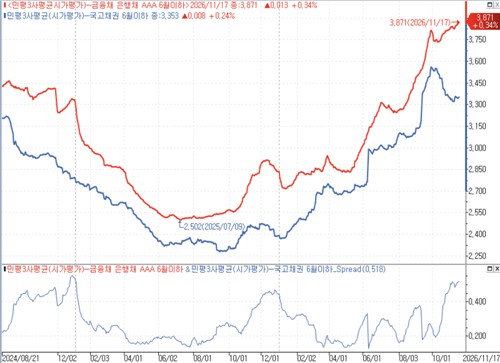
전거래일인 17일 은행채(AAA) 6개월 민평금리는 3.871%를 기록하며 연고점을 경신했다. 2023년 12월 이후 약 3년 만에 최고 수준까지 오른 것이다.
같은 날 국고채 6개월 민평금리는 3.353%를 기록하며 은행채-국고채 간 스프레드는 51.8bp에 달했다. 2024년 말 이후 약 2년 만에 가장 큰 폭 벌어진 것이다.
연합인포맥스
좀 더 긴 만기의 은행채 금리와의 경로도 상반된 모습이 나타났다.
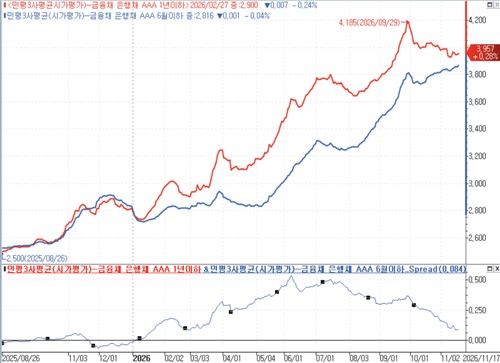
은행채 1년물 민평금리는 전일 3.957%를 기록했다. 지난 9월29일 4.185%로 고점을 기록한 뒤 상당폭 하락한 수준이다. 은행채 6개월물 금리는 상승하는 반면 1년물 금리는 내리면서 은행채 1년-6개월 스프레드는 8.6bp로 대폭 축소됐다. 지난 2월 초 이후 가장 좁은 수준이다.
연합인포맥스
단기 크레디트물만 약세 경로를 그리는 이유는 뭘까.
채권시장 참여자들은 연말을 앞두고 단기 크레디트 '팔자' 수요가 많지만 잘 거래가 되지 않는 등 시장에서 완전히 인기를 잃었다고 입을 모았다.
한은과 미 연방준비제도(Fed·연준)의 추가 금리 인상이 임박한 상황에서 단기 구간 약세 위험이 도사리고 있는 데다, 긴 만기 구간의 상대적 강세가 이미 나타났다는 점을 감안하더라도 장기적으로 긴 구간의 매수 이익이 더 크다는 점이 지목됐다.
연말 자금 수요가 있는 기관의 경우 포트폴리오에 크게 변화를 주지 않으면서 현금을 마련하려면 단기 구간 매도가 유리하다는 점도 거론됐다.
이 같은 이유를 감안하면 당분간은 단기 크레디트의 약세 분위기는 이어질 것으로 보인다.
한 증권사의 채권 브로커는 "6개월 미만 은행채가 요새 가장 악성재고가 많은 구간이다"면서 "캐리(이자이익)도 크게 득이 안 되고 12월 연준 인상 이슈도 있는데 내년 초 만기를 살 이유가 없어서 정말 잘 팔리지 않는다"고 귀띔했다.
다른 증권사의 채권 딜러는 "연초가 되면 기관들의 신규 자금 집행이 이어지게 마련"이라며 "그 때 이득이 되는 물건을 미리 세팅해둬야 할 시점이라 짧은 크레디트를 많이 팔고 긴 만기를 사고 있다"고 말했다.
또 다른 증권사의 채권 딜러는 "연말 자금 수요가 있는 경우 짧은 만기 크레디트가 가장 팔기 좋다"면서 "긴 만기를 매수하려는 측에서도 짧은 만기를 파는 식으로 자금을 마련할 것"이라고 했다.
jhkim7@yna.co.kr

김정현
jhkim7@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


