2천조 넘은 가계 빚, 6분기 만에 최소 증가폭…판매신용은 급증
"3분기 말 명목 GDP 대비 가계부채 비율 80% 하회 가능성"
한국은행
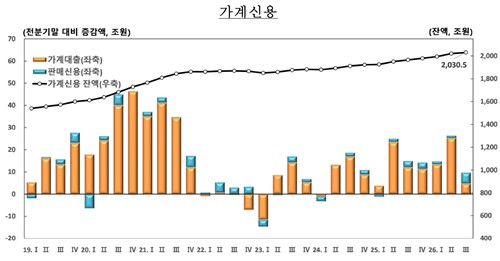
(서울=연합인포맥스) 김학성 기자 = 지난 2분기 사상 처음으로 2천조원을 넘은 가계신용이 3분기에도 증가세를 이어갔지만, 증가폭은 둔화했다.
한국은행이 18일 발표한 '2026년 3분기 가계신용(잠정)'에 따르면 3분기 말 가계신용 잔액은 2천30조5천억원으로 전 분기 말 대비 9조8천억원(+0.5%) 증가했다.
증가폭은 2025년 1분기 이후 최소였다.
가계신용은 지난 2분기 중 26조4천억원 증가하며 처음으로 2천조원대에 도달한 바 있다.
구체적으로 가계신용 가운데 가계대출 잔액이 1천896조8천억원으로 전 분기 말 대비 4조7천억원 늘었다. 전체 가계신용과 마찬가지로 2025년 1분기 이후로 증가폭이 가장 작았다.
가계대출 가운데 주택관련대출은 9조6천억원 늘었다. 주택 거래량과 아파트 분양물량이 줄어들면서 증가폭이 축소됐다.
기타 대출은 증시 조정에 따라 예금은행 신용대출과 증권사 신용공여액을 중심으로 4조9천억원 감소했다.
기관별로 보면 예금은행의 가계대출 증가폭이 8조1천억원으로 축소됐고, 비은행예금취급기관과 기타금융기관은 감소로 전환했다.
가계신용 중 판매신용 잔액은 133조7천억원으로 5조원 확대됐다. 신용카드 이용액이 늘어나면서 2021년 4분기 이후 최대폭으로 증가했다.
개인의 신용카드 이용액은 올해 1분기 204조7천억원에서 2분기 208조3천억원, 3분기 212조8천억원으로 늘었다.
한국은행
김성준 한국은행 금융통계팀장은 "정부가 가계대출 관리 기조를 유지하고 있고 주택 거래량이 감소하는 것은 가계신용 증가세 억제 요인"이라면서도 "주택가격 상승 기대가 여전한 데다 4분기에 입주·분양 물량이 늘어날 것으로 보이고, 주식시장 상황에 따라 신용대출 변동성이 커질 수도 있다. 증가와 감소 요인이 공존한다"고 말했다.
3분기 민간소비가 감소했음에도 판매신용은 확대된 데 대해 김 팀장은 일부 기업이 환급 행사와 장기 할부 혜택을 제공한 영향이라고 설명했다.
김 팀장은 "가계부채는 전년 동기 대비 3% 늘어나는데, 명목 GDP는 더 크게 늘었다"며 2분기 81.1%였던 명목 GDP 대비 가계부채 비율이 3분기 말 기준 80% 아래로 하락할 수 있다고 내다봤다.
가계신용은 일반가계가 금융기관에서 대출받거나 외상으로 물품을 구입한 대금을 말한다. 가계대출과 판매신용으로 구성된다.
hskim@yna.co.kr

김학성
hskim@yna.co.kr


