[인터뷰] "Q 늘면 최종금리 의미 없다"…명목GDP 먼저 본 구루의 조언
(서울=연합인포맥스) 노현우 기자 = 올해 초만 해도 한국은행이 가파른 금리인상을 시작할 것으로 본 참가자는 많지 않았다. 채권시장이 큰 폭의 기준금리 인상 가능성을 반영하면서 약세를 보였으나, 논리의 공백은 채워지지 않았다.
유창범 전 KB국민은행 부행장이 칼럼에서 명목 GDP를 언급하자, 비어있던 퍼즐이 채워졌다는 평가가 나왔다. (연합인포맥스가 지난 2월 4일 송고한 '[유창범의 브레인스토밍] 반도체 호황이 이끌 명목GDP 성장' 참조)
백투백 연속 인상을 소화하고 금리인상기의 중반을 지난 시점에서 그가 보는 통화정책과 채권시장 전망은 어떨까. 산전수전을 다 겪은 베테랑의 입장에서 후배들에게 들려주고 싶은 조언은 무엇일까. 연합인포맥스는 19일 유 전 부행장을 만나 인터뷰를 진행했다.
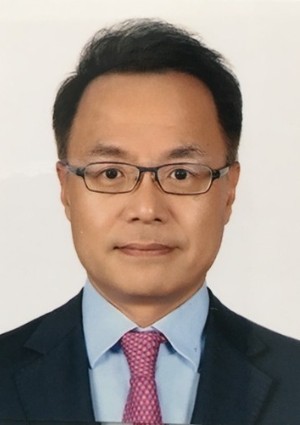
유 전 KB국민은행 부행장은 한국장기신용은행, JP모건, 뱅크오브아메리카(BOA) 등에서 20여년간 외환·채권 트레이딩 업무 등을 담당했다. 이후 메리츠증권과 대신증권을 거쳐 KB국민은행 시장운용본부장과 S&T본부 부행장을 역임했다.
다음은 유 전 부행장과 주고받은 주요 내용을 정리한 일문일답.
-- 현재 시장 상황을 어떻게 보는지.
▲ 지금까지는 (반도체 등) 가격 상승에 따른 성장이었다. 물량이 증가하기 시작하면 정말 성장이 일어나는 것이다. 그런데 아직 증거는 보이지 않고 주식이 조정을 받으면서 채권도 이전 프라이싱이 꽤 언와인딩되는 상황으로 보인다. 지금은 현 상황에 맞는 정도의 레벨인 것 같다.
작년 말과 연초는 지금과 비교하면 대응이 쉬웠다. 이 정도로 주식시장이 조정을 받을 것이라고 한은도 예측하지는 못했을 것이다. 한은 전망 부서는 (경제) 성장이 예상보다 가팔라지면서 비판을 받았을 테고, 더는 실수하지 말아야겠다고 생각했을 것이다. 그래서 이번에는 반대 방향으로 실수할 가능성이 있지 않나 생각한다.
주식시장과 관련해서는 예전엔 주식을 하는 사람만 하는 등 투자자 베이스가 넓지 않았는데, 이번에는 전 국민이 주식을 한다. 가계가 가지고 있던 M2 성격의 예금 등 자산을 주식으로 옮겼고, 그 주식으로 옮긴 자금이 우리가 아는 결과를 거뒀다.
개인 투자자들이 레버리지 투자에 신용도 쓴 상황에서 주식이 빠지면 마진콜이 온다. 이를 막아야 하는데 보통 아파트 담보대출을 받는다. 낮은 금리에 받을 수 있기 때문인데 이번에는 대출받는 것이 제한적이다. 결국 주식을 팔거나 다른 것을 팔아야 하는 상황이라 회원권도 팔고, 오피스텔도 팔았다.
정책 당국이 부동산 담보대출을 제한하는 것이 통화정책의 긴축을 더 심화시킨다는 것까지 생각하고 있는지는 잘 모른다. 결과적으로 보면 똑같이 금리를 50bp 올렸어도 담보대출 제한 때문에 그 효과가 당국이 이전에 생각했던 것보다 더 크게 났을 수 있다. 주가가 더 밀린 것도 레버리지 투자자들이 유동성을 구할 곳이 없다는 점이 원인일 수 있다. 그런 것을 고려하면 국고 3년 금리가 4.1%를 찍었다가 3.7%까지 내린 것도 충분히 이해가 간다.
-- 다음 시장 상황에서 중요하게 관찰할 변화는 무엇인지.
▲ 이익 증가로 나타난 가격 상승이 과연 물량의 증가를 유발할 수 있느냐가 앞으로 관전 포인트다. 한은 보고서를 보면 임금 증가, 투자 확대, 정부 지출 등 세 가지 경로를 언급한다. 지금까지는 별로 안 보인다. 2분기까지 증가하던 민간 소비도 3분기는 주식 등의 영향으로 줄었다. 설비투자 증가가 두 자릿수로 보이기는 하지만 우리가 예상했던 것처럼 높지는 않다.
세수 증가는 보이는데 아직 지출의 증가는 나타나지 않고 있다. 물론 내년에 나타날 것이다. 한국은행이 생각하는 명목 소득이 실제로 물량의 증가로 전이돼 실질 성장으로 나타나는 것을 보려면 아직 시간이 좀 있어야 하지 않을까.
삼성전자와 하이닉스가 주주 환원을 시작했다. 올해 4분기도 하고, 주로 배당이 나오는 게 3월 주총 이후니까 내년 4월쯤 된다. 그 정도가 되면 실제로 영향이 있는지 볼 수 있지 않을까.
그때까지는 금리가 전고점을 넘어 많이 오르기에는 아직 증거가 부족하다. 그렇다고 빠지기에는 명목 성장 자체가 너무 높고 인플레이션이 있으니까 빠지기도 어렵다. 내년 1분기까지는 불확실하고, 시장도 불확실하게 움직일 수 있다.
-- 시장에서는 내년 1분기가 마지막 인상이고, 최종 기준금리가 3.50%가 될 것으로 본다.
▲ 만약 Q(물량)가 추가로 증가하는 게 보인다면 전혀 다른 이야기가 될 것 같다. 그러면 (내년) 한 번이 아니라 오히려 위를 열어 둬야 한다.
연초 놀라웠던 데이터가 두 가지다. 하나는 작년 4분기 명목 성장이 괜찮았다. 두 번째는 작년 4분기 백화점 매출이 전년 대비 10%가 넘게 늘었다. 명목 성장은 계산해 보니 엄청 높을 것 같았다. 그래서 올해 말쯤 되면 사람들이 보너스도 많이 받고 주식도 엄청나게 오르고, 소비도 늘어날 것으로 봤다. 실제로 Q가 늘어나면서 인플레이션이 보일 것이라 생각했다. 여름까지는 그런 기미가 보였는데 그 이후로는 완전히 다른 얘기가 돼버렸다.
실제로 Q에 반영되기에 필요한 시간이 애초 생각했던 것보다 더 긴 것 같다. 반도체 기업들의 Q가 늘어나려면 팹이 완성돼야 한다. 그런데 완성 기간이 짧지 않다. 두 번째는 예상하지 못한 만큼 주식이 빨리 올랐다가 빠져서 거기에서 손해를 본 것들이 있다. 그 두 가지가 애초 생각했던 것보다 Q 증가가 늦어지는 요인 같다.
인간은 항상 미래를 예측할 때 과거에 기반해서 한다. 그래서 변화가 일어날 때는 많이 틀린다. 반도체 가격과 명목 성장이 이렇게 올라가서 만약 Q가 늘어나는 사이클이라면 우리가 얼마를 생각하는가는 별로 의미가 없다.
인플레이션을 일으키는 요인들이 있다. 정부 재정지출이 2010년대보다 많고, 고령화도 요인이다. 고령화가 유효수요를 줄인다고 생각하는데 꼭 그렇지 않다. 고령층이 돈을 꼭 쓰는 곳이 있는데 헬스케어다. 예전에는 65세에 죽었는데, 100세까지 살 경우 10~20년은 간병인에 의지한다.
간병인은 1명이 1명밖에 볼 수 없어서 생산성을 늘릴 수도 없다. 가격에도 매우 비탄력적이다. 간병인 비용이 올라간다고 사람을 안 쓸 수 있는 상황이 아니다. 생산에 참여하지 않는 사람(고령층)이 유효수요를 만들어준 것이다.
식당에서 사람 구하기 어렵다는 말이 나오는 것도 영향이 있다. 돈을 더 많이 주는 곳으로 갔기 때문인데 그게 간병인이다. 6일을 일하면 하루에 15만원을 주는데 7일을 일해 달라 하면 돈을 더 줘야 한다. 이런 요인들을 고려하면 근저에 있는 인플레이션이 쉽게 내려가긴 어렵다.
-- 운용을 오래 하면서 변곡점을 겪었을 텐데, 후배들에게 조언하자면.
▲ 과거 위기 상황이었을 때는 위기가 짧으니까 사실 이 또한 지나가리 하고 버티면 됐다. 트렌드가 변한 건 아니었다. 이번 사이클의 금리 상승은 AI 관련 투자 붐이 유효하다고 한다면 굉장히 높고 클 가능성이 높다. 과거에 갖고 있던 잠재성장률은 내려가는 것이고 인플레이션은 올라가지 않는다는 생각에 대해 스스로 많이 질문을 해야 하지 않을까.
-- 명목 GDP 급증에 따른 가파른 긴축 가능성을 처음 말했는데, 어떻게 생각한 건지.
▲ 글로벌 금융위기 이후 유럽의 재정 위기가 있었고, 2013~2014년에 명목 성장이 이슈가 된 적이 있다. 그때는 실질 성장은 그럴듯했는데 명목 성장이 0% 나와서 정부의 세수가 적었다.
이게 왜 벌어지나 봤더니 그때는 지금과 반대로 교역 조건이 안 좋아지고 반도체 가격이 내려간 영향이었다. 그래서 성장을 볼 때 실질도 중요하지만, 명목도 신경 써서 봐야겠다고 생각했다.
이런 생각을 갖고 있었는데, 작년 말부터 반도체 가격이 올라가기 시작했다. 올 초에 작년 4분기 명목 성장을 보니까 실제보다 꽤 높았다. 뜯어봤더니 반도체 가격이 이미 오르고 있어서 영향을 주고 있었다. 1~2월에 우리가 아는 것처럼 D램 가격이 크게 올랐다.
D램 가격이 이렇게 오르면 명목 성장이 얼마나 오를지 추산해 봤더니 두 자릿수가 나왔다. 처음에는 안 믿었다. 주변에 이런 게 나오는데 맞는지 물었는데 그들도 맞는 것 같다고 했다. 과거에 성장이 너무 낮았을 때 힘들었으니까 변동성이 높으면 반대의 영향이 있지 않겠나 생각했다. 3월 정도에는 싱가포르에 있는 헤지펀드들 사이에서 높은 명목 성장에 대한 이야기가 좀 있었던 것 같다.
hwroh3@yna.co.kr

노현우
hwroh3@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


