유진證 "메모리 담합 소송 패소 가능성↓…반도체 투자 지속"
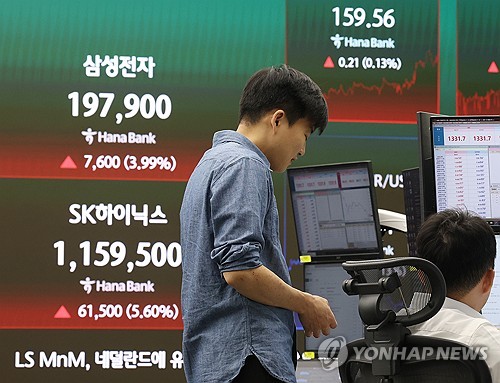
(서울=연합뉴스) 이지은 기자 = 18일 서울 중구 하나은행 딜링룸 현황판에 삼성전자와 SK하이닉스 주가가 표시되고 있다. 이날 코스피는 130.34포인트(2.62%) 오른 5,098.82로, 코스닥지수는 14.87포인트(2.29%) 오른 664.93으로 출발했다. 2026.11.18 jieunlee@yna.co.kr
(서울=연합인포맥스) 정원 기자 = 메모리 가격 담합 소송에 대한 우려가 점증하고 있지만, 삼성전자·SK하이닉스 등의 향후 설비투자는 오히려 가속될 수 있다는 분석이 나왔다.
손인준 유진투자증권 연구원은 19일 보고서에서 "최근 소송이 제기된 메모리 가격 인상 관련 담합 혐의가 인정될 가능성은 매우 낮다"며 이같이 전했다.
다만, 메모리 구매 비용 급증이 인공지능(AI) 설비투자 자금조달 불확실성과 PC·스마트폰 수요 침체의 주요 원인이라는 점에서 삼성전자와 SK하이닉스 등 종합반도체업체(IDM)의 부담은 커질 수 있다고 봤다.
손 연구원은 "향후 물리적 공급 부족이 해소되지 않더라도 고객사의 예산 제약과 가격 저항으로 메모리 가격이 하향 조정되는 시나리오도 가능하다"며 "다만, 이 경우에도 가격 하락은 완만하게 진행되며 가격 조정 국면에서도 증설이 지속될 가능성이 높다"고 설명했다.
앞서 손 연구원은 지난 12일 발간한 보고서에서 메모리 업종이 올해 중순부터 2018년 말과 같은 다운사이클에 진입할 경우 삼성전자와 SK하이닉스의 2028년 영업이익이 각각 316조2천억원, 230조1천억원으로 줄 것으로 전망했다. 전년대비 40%가량 줄어든 수준이다.
다만, 손 연구원은 "이런 시나리오에서도 양사의 2028년 매출 대비 설비투자 비중은 각각 18.0%, 28.7%에 그친다"며 "SK하이닉스의 기존 목표가 30% 중반이었음을 감안하면 다운사이클에서도 투자를 지속할 여력은 충분하다"고 말다.
장비주들의 수요 전망도 우호적이다.
램리서치는 웨이퍼 팹 장비(WFE) 시장 규모를 2026년 1천500억달러대 중반, 2027년 2천억달러 이상으로 내다봤고, 도쿄일렉트론은 2026년 약 1천600억달러, 2027년 2천100억달러 이상을 제시했다.
손 연구원은 "올해 시장 성장을 제한하는 요인은 클린룸 공간과 일부 장비 부품 부족이었다"며 "충족되지 못한 수요가 2028년으로 이연돼 2030년까지 이어지는 장기 업사이클을 뒷받침할 전망"이라고 말했다.
종목별로는 전공정 장비주에 주목했다.
전공정 장비 업종의 최근 3개월 평균 주가 수익률은 -30.2%로 후공정 장비(-14.1%), 검사 장비(+5.3%), 검사 부품(-2.6%)보다 부진했다.
그는 "컨센서스상 2027년 영업이익 성장률이 높은 후공정 업종이 상대적으로 양호했지만, 2028년 실적을 반영하면 전공정 장비의 투자 매력도 높아질 수 있다"고 전했다.
jwon@yna.co.kr

정원
jwon@yna.co.kr


