"보험사 금리 리스크 효과적 관리 위해 위험회피회계 적용해야"
(서울=연합인포맥스) 이수용 기자 = 보험사들이 금리위험을 효과적으로 관리할 수 있도록 위험회피회계 적용을 검토해야 한다는 제언이 나왔다.
정재원 한영회계법인 상무는 20일 한국회계학회가 진행한 '2026 보험회계 세미나'에서 "경제 활동이 이뤄지고 회계가 이를 표현해야 하는데 지금 보험 상황은 위험회피회계 요구 상황에 따라 경제 활동이 제약되는 것 아닌가 하는 의문이 있다"고 말했다.
정 상무는 "파생상품으로 듀레이션 관리를 할 수 있느냐가 문제인데 회계적으로 표현하지 못하면 할 수 없다"며 "장기채에 의존할 수밖에 없고 유연한 대처가 불가능해 자산 배분이 경직적으로 된다"고 부연했다.
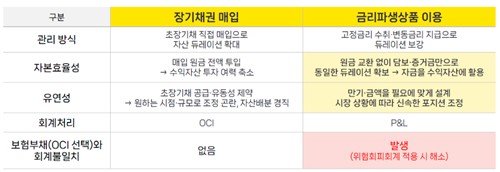
보험사들은 금리 위험을 관리하기 위해 채권을 주로 사용한다.
다만 장기채권의 경우 안정성이 있지만 현금을 이에 투입해야 해 자금이 잠긴다는 비효율성이 발생한다. 특정 시점에 유연하게 포트폴리오를 조정해야 하는데 적시성이 떨어진다는 것이다.
다른 수단으로는 금리 파생상품이 있는데, 원금 교환 없이 자본 효율성을 높일 수 있고 거시경제 상황에 따라 조절할 수 있지만, 회계상 불일치에 따라 잘 활용되지 않는 단점이 있다.
정 상무는 "보험부채 위험회피회계를 고려하면 보험 계약의 최소 단위와 보험부채의 조기상환권을 식별해야 하는 논의가 남는다"며 "금리위험변동 식별과 관련해서는 캐나다처럼 공정가치 평가를 하는 곳은 쉽다고 하지만 일본처럼 공정가치평가를 하지 않으면 어려운 것으로 국내 관점에서 고민이 필요하다"고 말했다.
최근 위험경감회계(RMA)가 나타나고 있지만, 은행 관점의 위험관리를 논하기 때문에 보험 입장에서는 이를 어떻게 적용할지도 문제다.
정 상무는 "RMA를 적용하기에 앞서 IFRS9에서 어떻게 적용할 것인지에 대한 고민을 먼저 해결해야 한다"고 짚었다.
이에 정재호 한국공인회계사회 본부장은 "파생 거래를 했다는 사실에서 결론이 같아지지 않는 만큼 당기손익이나 기타포괄손익에서 반영되는 위치도 다를 수 있다"며 "위험회피 대상과 위험 요소 식별, 신뢰성 있는 측정 및 문서화 등을 검토해야 한다"고 지적했다.
업계에서는 위험회피회계 적용을 통해 자금 운용 효율성이 제고될 것으로 전망했다.
정종찬 생명보험협회 팀장은 "장기국채로 듀레이션을 관리하는데 한계가 있어 금리 파생 활용이 절실한 상황"이라며 "보험사들이 장기채에 몰릴 경우 장단기 금리 역전이 다시 일어날 수도 있는 문제가 있다"고 강조했다.
진영태 손해보험협회 팀장 또한 "자산부채관리(ALM)를 채권 일변도로 하는데 파생을 통해 관리하게 되면 자금 여유가 생기고 이를 생산적 금융에 활용할 수 있다"며 "추가 수익을 통해 보험계약자와 주주에게 이익이 환원되는 선순환을 기대할 수 있다"고 짚었다.
금융당국은 국제적 정합성에 맞게 회계 이슈를 처리해야 한다고 진단했다.
류성재 금융위원회 회계제도팀장은 "IFRS를 사용하는 나라에서 일관되게 적용해야 하는 부분으로 국제적 논의를 통해 방향성을 정할 필요가 있다"며 "위험회피회계 적용 부분도 살펴보겠다"고 말했다.
sylee3@yna.co.kr

이수용
sylee3@yna.co.kr


