"듀레이션보다는 커브"…노무라, 2·10년 스티프너 전략 제시
(서울=연합인포맥스) 노현우 기자 = 우리나라 금리스와프(IRS) 커브가 가팔라질 것이라는 관측이 나왔다.
한국은행의 추가 긴축 여력이 제한적인 가운데 국고채 발행 증가와 세계국채지수(WGBI) 편입 효과 소멸 등이 장기물 금리에 상승 압력으로 작용할 수 있다는 의견이다.
21일 채권시장에 따르면 노무라증권은 지난 17일 공개한 보고서에서 2·10년 IRS 금리 스프레드가 내년 1월 말까지 25bp 수준으로 확대될 것으로 전망했다.
노무라는 진입 당시 5.5bp 수준이던 해당 스프레드에 스티프너 포지션을 구축했다. 투자 확신도는 5점 만점에 3점으로 제시했다. 스프레드가 마이너스(-) 5bp까지 축소되면 포지션을 재검토할 계획이다.
커브 스티프닝을 예상하는 배경으로는 한국 경제의 K자형 회복을 들었다. 반도체 등 정보기술(IT) 수출 호조가 경제 전반으로 확산하지 못하면서 한은의 매파적 정책 기조에도 한계가 있을 것이라는 판단이다.
실제 3분기 실질 국내총생산(GDP)은 전기 대비 1.0% 증가했지만 민간소비는 오히려 0.2% 감소했다. 민간소비가 전기 대비 줄어든 것은 2022년 4분기 이후 처음이다.
최근 금리가 저점에서 반등하면서 시장에 반영된 최종 기준금리 수준은 3.50%까지 올라왔다. 다만 노무라는 미국 연방준비제도(Fed·연준)가 더 매파적으로 변하더라도 국내 최종금리 전망이 3.50%를 크게 웃돌기는 어려울 것으로 봤다.
장기물은 수급 측면에서 상대적으로 약세를 보일 것으로 예상했다.
노무라는 앞서 연말까지 우호적인 국고채 수급 여건을 근거로 5년물 IRS 리시브 포지션을 추천했으며, 지난 6일 차익을 실현했다. 다만 연말까지 이어지는 국고채 공급 우호 여건은 상당 부분 시장에 반영됐다고 평가했다. 내년에는 국고채 발행 물량 증가에 따른 수급 부담을 주시해야 한다는 것이다.
WGBI 편입 효과도 약화할 것으로 봤다. 지난 4월 시작된 한국 국채의 WGBI 단계적 편입은 이달 마무리될 예정이다. 이에 따라 국고채 수요를 뒷받침했던 패시브 자금 유입 속도도 둔화할 수 있다고 전망했다.
이처럼 단기금리의 추가 상승 여력은 제한적인 반면 장기물 수급은 약화할 수 있다는 점에서 노무라는 원화 금리의 방향성에 베팅하는 일방적인 리시브 전략보다 커브 스티프너가 유리하다고 평가했다.
다만 다음 주 예정된 금융통화위원회에서 한은이 예상보다 매파적인 신호를 내놓을 가능성은 위험 요인으로 꼽았다. 25bp 인상 가능성은 상당 부분 가격에 반영됐지만, 연준의 추가 긴축 기대가 높아질 가능성도 경계해야 한다고 지적했다. 현재 시장에는 2027년 6월까지 약 78bp의 연준 금리 인상이 반영돼 있다.
IRS 2년과 10년 스프레드는 20일 오후 5시 기준 4.25bp를 나타냈다.
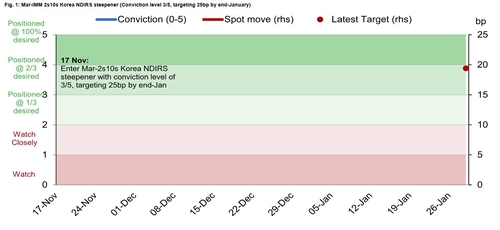
노무라증권
hwroh3@yna.co.kr

노현우
hwroh3@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


