[환율 전망] 대외 악재는 산더미, 반도체 하나로 딸깍

2026.10.13 달러/원 환율 1,330~1,342원 전망
26.10.13.
읽는시간 0분

작게

보통

크게

0

목차

핵심 내용 요약

  • [달러/원 환율] 대외 악재에도 반도체발 달러 공급 우위에 하락세 유지
  • [글로벌 동향] 국제유가 반등과 연준 긴축 경계 등 위험회피에 달러 강세
  • [마켓 이슈] 금리는 오르는데 통화는 약세, 재정 우려가 바꾸는 환율 공식

달러/원 환율

[달러/원 환율] 대외 악재에도 반도체발 달러 공급 우위에 하락세 유지

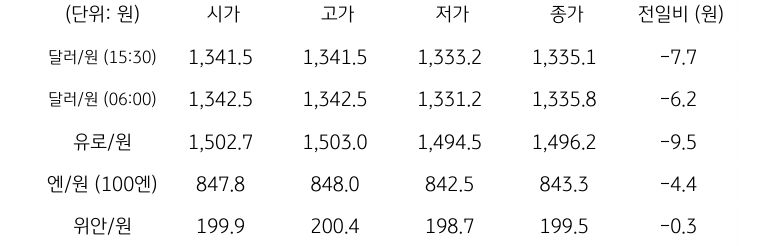
전일 달러/원 환율은 미 장기금리 상승과 달러 강세 등 대외 불안에도 불구하고, 역내 달러 공급 증가 영향이 우위를 보이며 하락 흐름. 더불어 장중 미 달러화 약세 전환과 국제유가 하락에 달러/원은 1,333원으로 연 저점 경신. 오후장 1,330원대 등락하며 서울장 종가는 전일대비 7.7원 하락한 1,335.1원 기록

야간장에서는 미 달러 강세와 저가 매수에도 상방 제한되며 전일 6시 종가 대비 6.2원 하락한 1,335.8원 기록. 역외 NDF 환율은 서울장 종가 대비 0.55원 하락한 1,333.60원에 최종 호가

금일 달러/원 환율은 1,330~1,342원 범위에서 등락 예상. 대외 환경은 원화 약세를 자극하기에 충분한 환경. 미국 고금리와 고유가, 강달러 및 반도체주 조정 등 악재가 산적한 상황

더불어 달러/원 연 저점에 따른 저가 매수세 유입 여부도 지켜볼 필요. 다만 이 모든 걸 압도할 만큼 반도체발 달러 공급 여력이 더 큰 상황. 따라서 금일 환율은 기술적 반등 여지에도 불구, 추세적 하락 흐름은 유지될 전망
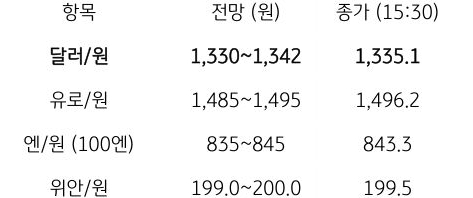
금일 주요 환율 전망

금일 주요 환율 전망

전망: KB국민은행 자본시장사업그룹 자본시장영업부

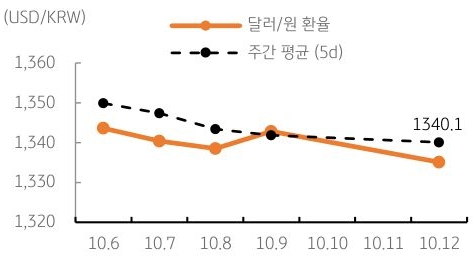
달러/원 환율 주간 추이

달러/원 환율 주간 추이

자료: 인포맥스

글로벌 동향

[글로벌 동향] 국제유가 반등과 연준 긴축 경계 등 위험회피에 달러 강세

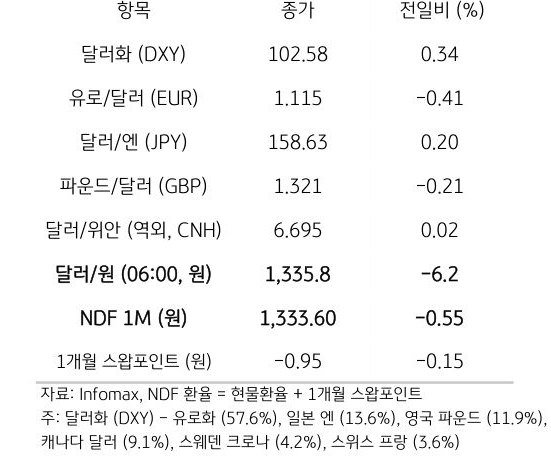
전일 미 달러화는 중동 지정학 긴장에 따른 안전자산 수요와 연준 긴축 경계에 강세. 주요 6개국 통화로 구성된 달러화 지수는 0.34% 상승한 102.58pt 기록. 예멘 후티 반군의 사우디 공항 공격과 유조선 피격으로 원유 공급 차질 우려가 재차 확대. 트럼프 대통령은 러우 간 에너지 시설 공격 중단을 발표하고 러시아산 디젤 공급 확대를 추진

하지만 우크라이나 측은 러시아의 합의 위반을 지적하며 공급 안정 기대 후퇴. 이에 WTI 국제유가는 전일대비 2.06% 상승하며 배럴당 93.74달러에 마감. 해맥 연은 총재는 인플레이션 압력이 에너지뿐 아니라 광범위한 부문에 걸쳐 있다고 진단

물가 안정 목표를 위해 신속하고 긴축적인 통화정책이 필요하다고 주장. 금리선물시장에서 10월 인상 확률은 17%에서 21%로 소폭 상승. 뉴욕증시는 기술주 중심으로 조정을 받으며 혼조. 중국 CXMT 메모리칩 개발 진전 소식에 마이크론 등 반도체주가 약세

주요 통화 전일 동향

주요 통화 전일 동향

마켓 이슈

[마켓 이슈] 금리는 오르는데 통화는 약세, 재정 우려가 바꾸는 환율 공식

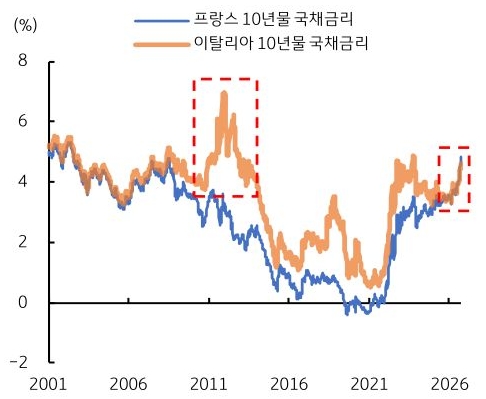
금리는 통화가치를 설명하는 가장 중요한 변수. 금리가 곧 해당 통화자산의 수익률을 의미하기 때문. 일반적으로 금리가 상승하면 투자 매력이 높이지고 통화 강세로 연결. 그러나 최근 외환시장에서는 이 같은 공식이 흔들리는 모습. 프랑스의 재정건전성에 대한 우려가 커지면서 국채금리가 급등했지만, 유로화는 오히려 약세를 나타냄

과거 남유럽 재정위기 당시에도 이탈리아 국채금리 급등과 유로화 약세가 동반됐던 사례. 결국 중요한 것은 금리 상승 그 자체가 아니라 상승의 배경. 성장 개선이나 통화긴축 기대에 따른 금리 상승은 통화 강세 요인

반면에 재정 불안 등으로 기간 프리미엄이 확대되며 금리가 오른다면 오히려 통화 약세 압력으로 작용할 소지. 현재는 유로화가 문제이지만, 미 달러화 역시 예외는 아님. 미국도 올해 2조 달러에 육박하는 재정적자 우려가 대두되고 있기 때문. 이제는 금리의 높낮이보다 그 원인을 구분하는 게 중요

프랑스와 이탈리아의 장기 국채금리 추이

2001년부터 2026년까지 프랑스 '10년물 국채금리' 및 이탈리아 10년물 국채금리 추이를 그래프로 정리했다.

자료: Bloomberg, KB국민은행 자본시장사업그룹

한 눈에 보는 환율 동향

국내 외환 시장 동향

국내 외환 시장 동향

자료: 인포맥스

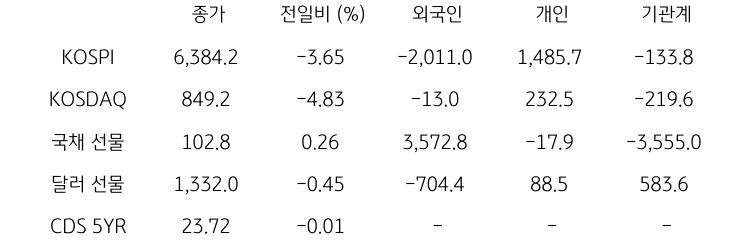
국내 금융시장 및 시장별 수급 동향

국내 금융시장 및 시장별 수급 동향

자료: 인포맥스 / 주: 주체별 수급 단위는 십억 원

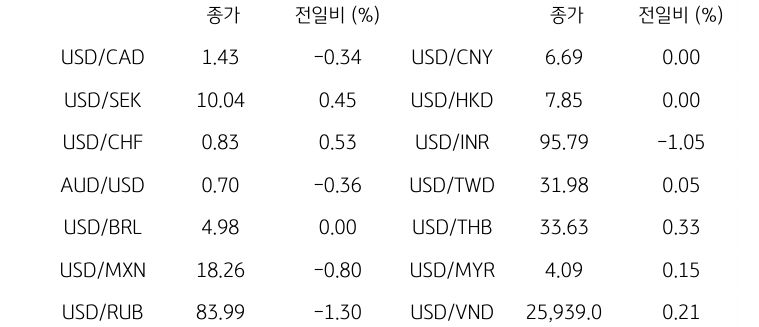
글로벌 주요 통화 동향

글로벌 주요 통화 동향

자료: 인포맥스

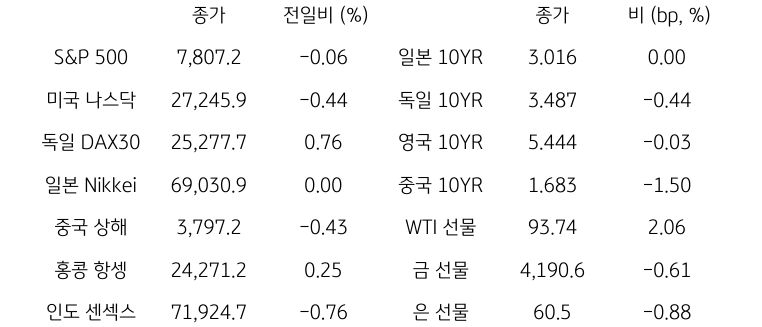
글로벌 증시, 채권금리, 원자재 시장 동향

글로벌 금융시장 동향

자료: 인포맥스

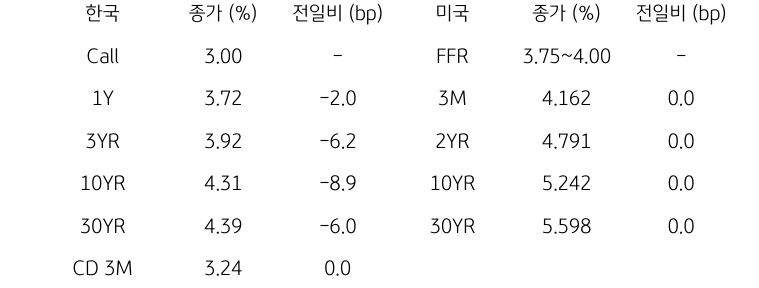
한국 및 미국 채권 금리 동향

한국과 미국 채권 금리 동향

자료: 인포맥스

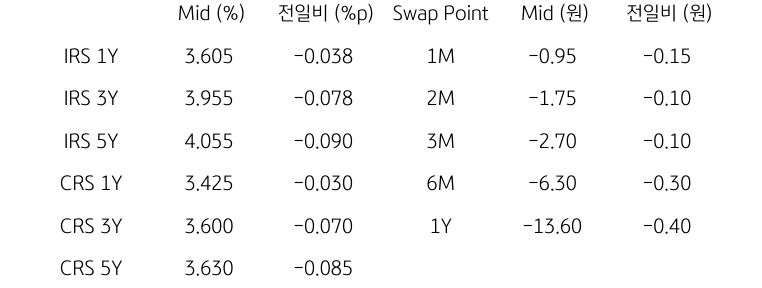
IRS/CRS 및 Swap Point

IRS/CRS 및 Swap Point

자료: 인포맥스

주요 경제지표 및 이벤트 일정

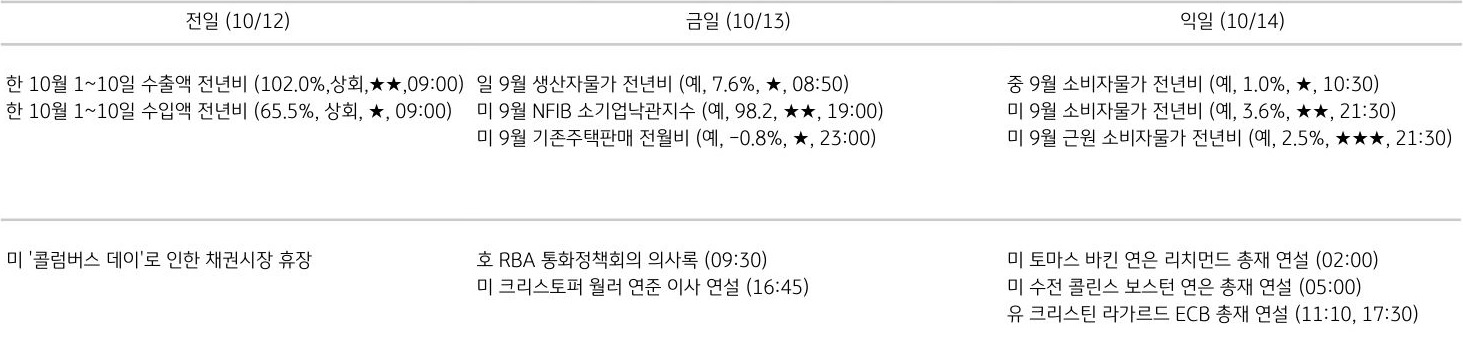
주요 경제지표 일정

자료: 인포맥스, Bloomberg 주: 예 (예상치), 전 (전기차) / ★은 지표 중요도 (개인 의견) / 지표 발표 시간은 한국 시간

본 자료는 경제 및 투자여건에 대한 이해를 돕기 위한 정보제공 목적으로 작성, 배포되는 조사분석자료로서 오직 정보제공만을 목적으로 합니다. 본 자료의 내용은 어떠한 경우라도 금융투자상품의 투자권유 또는 투자관련 또는 투 자판단 상담 자료, 고객의 투자 결과에 대한 법적 책임소재와 관련된 증빙 자료로 사용될 수 없으며 최종적 투자 결정은 고객의 판단 및 책임에 근거하여 이루어져야 합니다. 과거의 성과가 미래의 투자수익을 보장하지 않으며 본 자 료에서 제시된 어떠한 예상이나 예측 또는 전망도 실현된다는 보장은 없습니다. 당행직원은 투자권유 또는 투자관련 고객 상담 시 “자본시장과 금융투자업에 관한 법률” 및 당행 규정업무 프로세스를 준수할 의무가 있습니다. 또한 본 자료의 지적 재산권은 KB국민은행에 있으므로 당행의 사전 서면 동의 없이 본 자료의 무단 배포 및 복제는 금지됩니다.

금융용어사전

KB금융그룹의 로고와 KB Think 글자가 함께 기재되어 있습니다. KB Think

금융용어사전

KB금융그룹의 로고입니다. KB라고 기재되어 있습니다 KB Think

이미지