2026년 9월 FOMC Comments

26.09.17.
읽는시간 0

작게

보통

크게

0

목차

9월 FOMC, 기준금리 25bp 인상

9월 FOMC 기준금리 3.75~4.00%로 인상

  • 연준은 9월 FOMC에서 기준금리 25bp 인상 (3.75~4.00%). 작년 12월 인하 이후 5회 연속 동결 후 단행된 인상으로, 12명 위원이 만장일치로 결정

경제는 견조하게 확장, 물가는 높은 수준이 지속되고 있는 상황에서 기대 인플레이션을 낮추기 위한 선제 대응

  • 이번 인상의 배경은 예상보다 장기화되고 있는 미국-이란 전쟁에 따라 높은 물가환경이 지속되고 있어 기대 인플레이션을 낮추기 위한 선제적 대응 차원. 성명서 문구에서 ‘생산성은 증가세이고, 설비투자는 강력’→ ‘생산성 증가세는 강력(strong), 설비투자는 견조(robust)’로 바뀌며 경제에 대한 긍정적 판단은 강화. 물가에 대해서는 ‘에너지 가격 상승에 따른 공급 충격’이라는 문구를 삭제하며 일시적이 아닌 기조적 물가 상승세를 인정
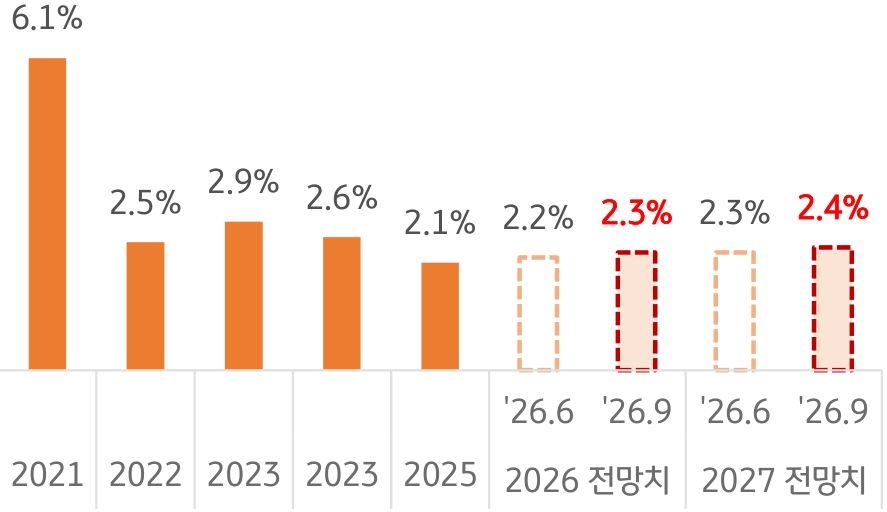
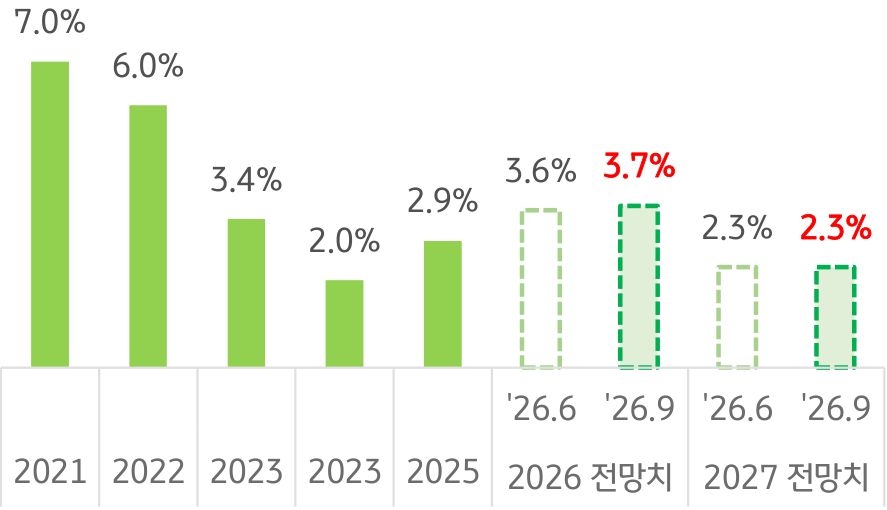
  • 수정 경제전망(SEP)에서 26, 27년 실질성장률은 상향, 실업률 전망치는 4.3% ⇒ 4.1%로 하향. 26년 PCE 물가전망치는 0.1%p 상향 조정. 근원 PCE 물가전망치는 ’26년 3.3% ⇒ 3.4%로 상향되고, ’27년 2.5% ⇒ 2.5%로 유지

미국 GDP 성장률(YOY) 추이

2021년부터 2027년 전망치까지 '미국 GDP 성장률' 추이를 그래프로 정리했다.

자료: FED

미국 물가지수(PCE) 상승률(YOY) 추이

2021년부터 2027년 전망치까지 '미국 물가지수(PCE)' 추이를 그래프로 정리했다.

자료: FED

점도표에서는 올해 1회 추가 인상, 내년 동결에 무게를 두는 모습

점도표에서는 18명 중 16명이 올해 추가 1회 이상 인상을 시사

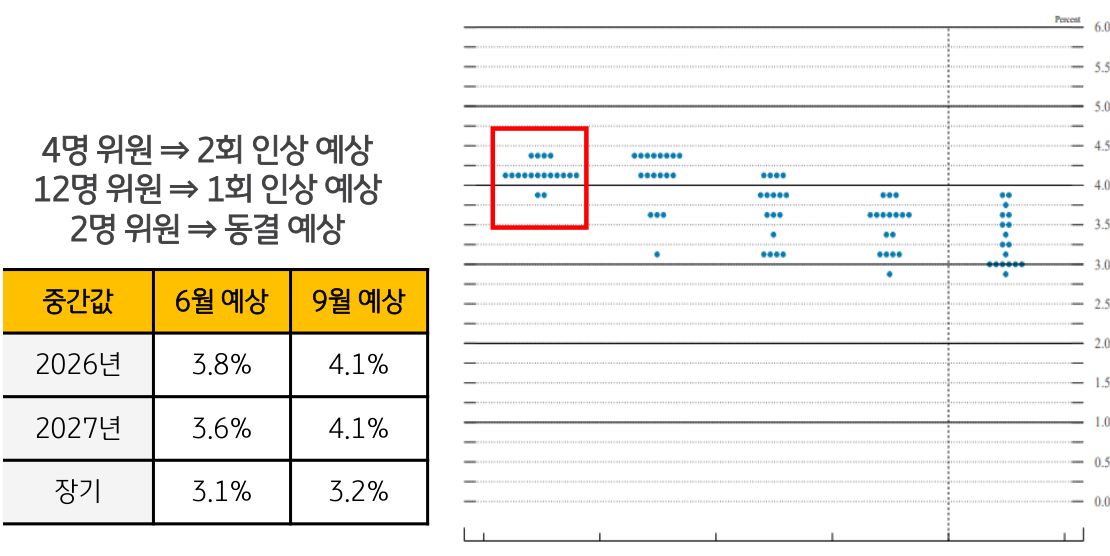
  • 점도표(dot plot)의 중간값 경로는 상향 조정. 6월 점도표에서는 연내 1회 인상과 27, 28년 각각 1회 인하를 예상했지만, 이번 점도표에서는 18명 중 12명이 올해 추가 1회 인상, 4명이 2회 인상을 예상하며 26년 중간값은 4.1%로 10월 또는 12월 추가 1회 인상을 시사. 27년 중간 값도 4.1%로 올해 1~2회 인상 후 내년에는 관망에 가까운 것으로 나타남. 장기중립금리의 중간 값은 3.1% ⇒ 3.2%로 소폭 상향

다소 매파적으로 평가된 기자회견

  • 기자회견을 통해 워시 의장은 물가 안정을 또 다시 강조. 최근 인플레이션 상승은 단순히 일시적이라고 판단하기 어렵고, 2% 목표물가 수준 달성을 위해 더 많은 노력이 필요하다고 발언. 앞으로의 추가 금리 인상에 대한 가능성도 열어 두었으며, 낮은 실업률을 고려해 정책 우선순위가 물가로 이동했다고 언급

미 국채금리 상방 압력 지속

  • 결론적으로 성장률 상향 등 미국 경제는 견조한 수준을 유지하고 있고, 연준은 물가 안정에 대한 의지를 지속적으로 피력 중. 연준의 통화정책 기조, 미 정부의 재정적자 확대에 따른 국채 공급 부담, AI 투자를 위한 회사채 공급 확대로 미 국채 금리는 높은 수준을 유지할 것으로 전망. 국제유가가 하락하면 미 국채 금리도 일시적으로 하락할 수 있으나, 금리 인상 우려와 구조적 채권 공급 확대를 고려하면 국채 금리 하락 시 비중 축소의 기회로 활용할 필요

9월 FOMC 점도표

'9월 FOMC' 점도표를 2026년, 2027년 각각 6월과 9월로 구분하여 인상 예정 등의 내용을 표와 점도표로 보여주고 있다.

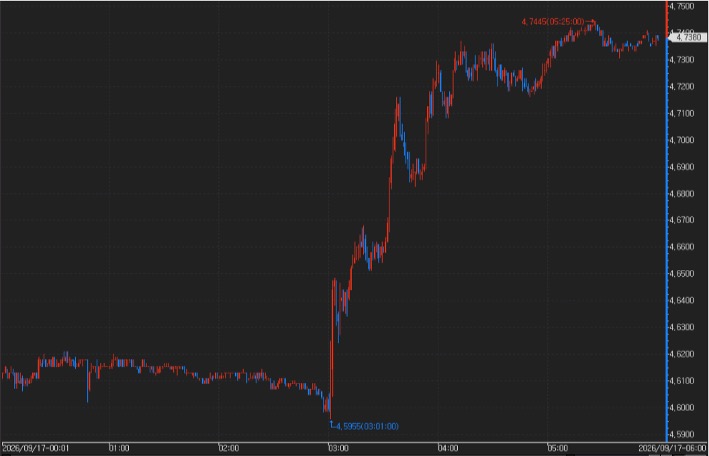
미 국채금리 2년 금리 추이 (현지시간 9월 16일)

2026년 9월 16일을 기준으로 '미 국채금리' 2년 금리 추이를 차트를 통해 보여주고 있다.

월가는 9월 FOMC가 예상보다 매파적이었다고 평가

예상보다 매파적 FOMC

  • 월가는 25bp 금리 인상 자체는 예상에 부합했지만 2027년 금리 인하 전망이 제시되지 않은 데다 장기 중립금리와 물가 전망이 상향되고 케빈 워시 연준 의장이 추가 금리 인상 가능성을 열어둔 점에서 예상보다 매파적인 FOMC였다고 평가
  • 골드만삭스는 "장기 중립금리 전망치가 3.25%로 상향 조정된 점에서 예상보다 매파적"이라고 평가. 특히 워시 의장이 기자회견에서 "완화적 정책 기조를 일부 덜어냈다(removed some accommodation)"고 언급한 대목을 가장 매파적인 메시지로 언급
  • 노무라는 "만장일치 금리 인상과 함께 2027년 금리 인하 전망이 제시되지 않았고 장기 중립금리와 단기 근원 개인소비지출(PCE) 물가 전망도 상향된 점을 감안하면 이번 수정 경제전망(SEP)은 시장 예상보다 매파적"이라고 평가. 이어 "2028년 헤드라인 및 근원 PCE 물가 전망이 모두 상향된 것은 연준 위원들이 중장기 인플레이션 경로에 대해 이전보다 비관적인 판단을 갖게 됐음을 시사한다"고 설명
  • JP모건은 "25bp 금리 인상 만장일치 결정은 시장 예상에 부합했으나 2027년 정책금리 및 장기 중립금리 전망치는 예상보다 매파적으로 제시됐다"고 평가. 그러면서 견조한 경제 성장세를 고려해 올해 12월 한 차례 추가 금리 인상이 이뤄질 것이라는 기존 전망을 유지
  • 뱅크오브아메리카(BoA)는 성명서에서 인플레이션에 영향을 미치는 공급 충격 관련 문구가 삭제된 데 대해 "최근 인플레이션 압력에 외부 공급망 차질뿐 아니라 AI 데이터센터 구축 확대 등 수요측 요인도 상당 부분 작용했음을 시사한다"고 분석
  • 모건스탠리는 성명서에서 물가 목표로의 "보다 신속한 복귀(a timelier return)"를 강조한 것은 매파적 신호라며, 워시 의장의 '완화적 정책 기조 일부 제거' 발언도 조기 추가 금리 인상 가능성을 시사한다고 평가

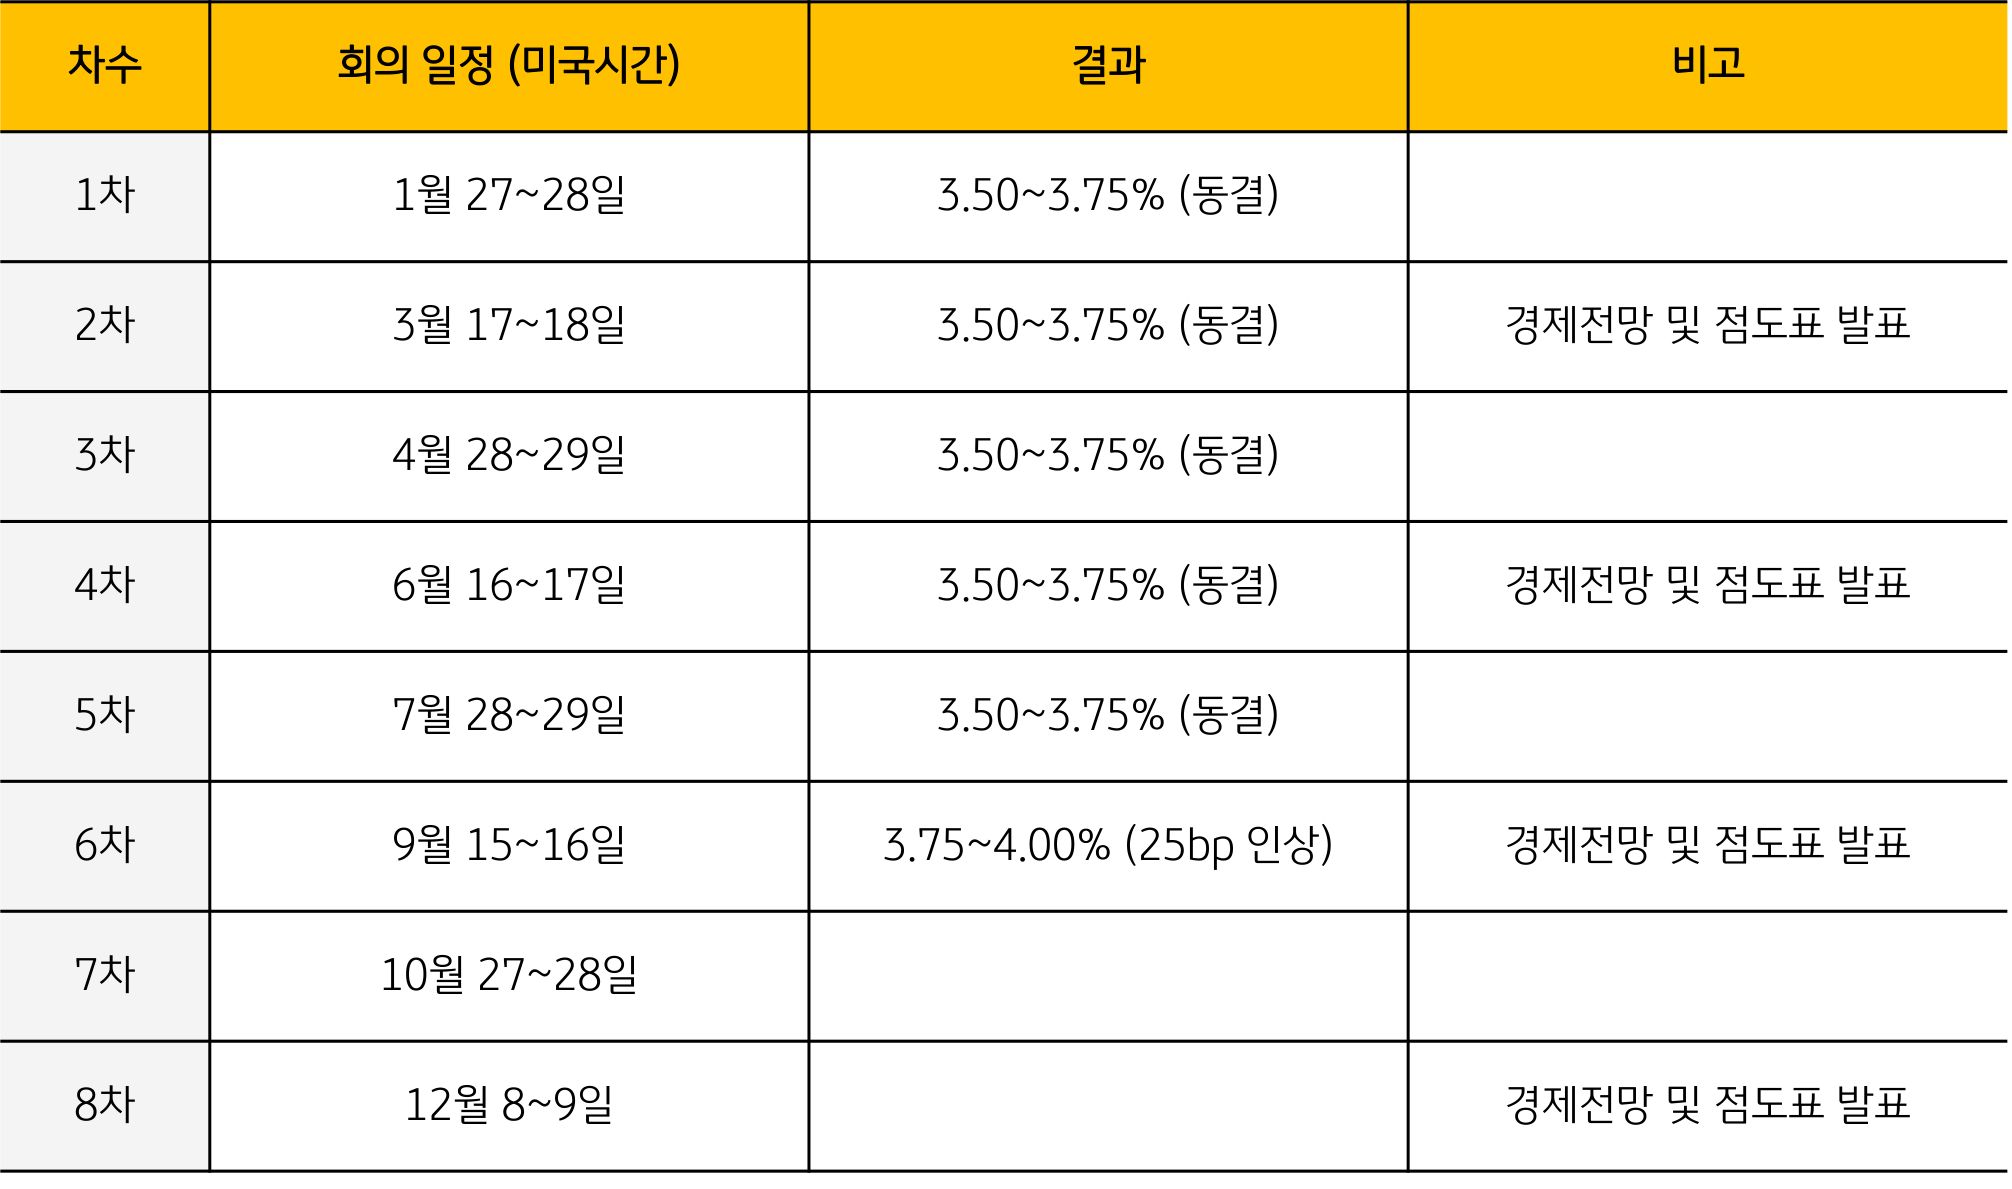
[참고] 2026년 FOMC 일정

2026년 'FOME' 일정을 각 월별로 회의일정, 결과, 비고 내용을 표로 정리했다.

본 자료는 경제 및 투자 여건에 대한 이해를 돕기 위한 정보 제공 목적으로 작성·배포되는 조사·분석 자료로, 정보 제공만을 목적으로 합니다. 본 자료의 내용은 어떠한 경우라도 투자 결과에 대한 법적 책임 소재와 관련된 증빙 자료로 사용될 수 없습니다. 과거의 성과가 미래의 투자수익을 보장하지 않으며, 본 자료에서 제시된 어떠한 예상이나 예측 또는 전망도 실현된다는 보장은 없습니다. 당행 직원은 투자 권유 또는 투자 관련 고객 상담 시 ‘자본시장과 금융투자업에 관한 법률’ 및 당행 규정·업무 프로세스를 준수할 의무가 있습니다. 본 자료의 지적 재산권은 KB국민은행에 있으므로, 당행의 사전 서면 동의 없이 무단 배포 및 복사는 금지됩니다.

금융용어사전

KB금융그룹의 로고와 KB Think 글자가 함께 기재되어 있습니다. KB Think

금융용어사전

KB금융그룹의 로고입니다. KB라고 기재되어 있습니다 KB Think

이미지