[환율 전망] 신뢰 회복한 연준, 왕좌 복귀한 달러

2026.09.17 달러/원 환율 1,373~1,385원 전망
26.09.17.
읽는시간 0

작게

보통

크게

0

목차

핵심 내용 요약

  • [달러/원 환율] FOMC 소화하며 상승, 반도체주 호조는 원화에 긍정적
  • [글로벌 동향] 연준 인상과 추가 긴축 시사, 소매판매 호조에 달러 강세
  • [마켓 이슈] 금리 올린 미국 연준, 원화에는 단기 악재지만 중장기는 호재

달러/원 환율

[달러/원 환율] FOMC 소화하며 상승, 반도체주 호조는 원화에 긍정적

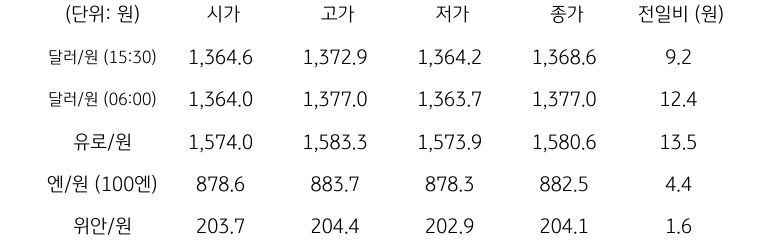
전일 달러/원 환율은 FOMC 경계와 고유가에 오전장부터 오르기 시작, 외국인 주식 순매도까지 겹치며 장중 1,372.9원까지 상승. 이후 차익실현 매물 출회되며 상승폭 축소했으나, 저녁 FOMC 대기하며 1,360원대 등락. 서울장 종가는 전일 대비 9.2원 상승한 1,368.6원 기록

야간장에서는 연준 금리 인상에 따른 달러화 강세 소화하며 전일 6시 종가 대비 12.4원 상승한 1,377.0원 기록. 역외 NDF 환율은 서울장 종가 대비 8.65원 상승한 1,376.60원에 최종 호가

금일 달러/원 환율은 1,373~1,385원 범위에서 등락 예상. 연준의 매파적 FOMC에 따른 글로벌 달러 강세 반영해 상방 우세 흐름. 역내에서도 강한 달러 매수세 유입에 달러/원 상단이 높아질 전망

다만 유가 하락과 미국 장기금리 상승세 완화는 환율 상승 속도 늦추는 요인. 더불어 연준 긴축에도 반도체주가 선방한 점은 원화에 긍정 요소. 금일 환율은 전반적 상승 흐름 속 1,380원 부근 등락 예상
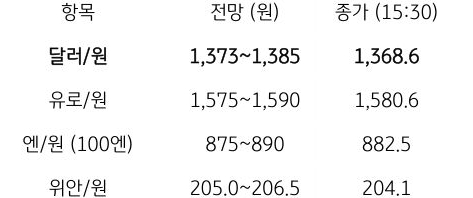
금일 주요 환율 전망

금일 주요 환율 전망

전망: KB국민은행 자본시장사업그룹 자본시장영업부

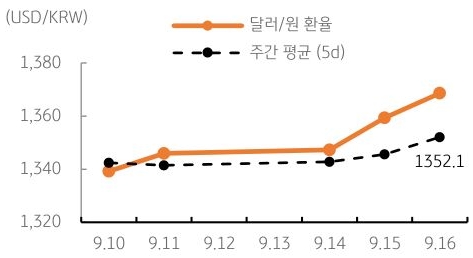
달러/원 환율 주간 추이

달러/원 환율 주간 추이

자료: 인포맥스

글로벌 동향

[글로벌 동향] 연준 인상과 추가 긴축 시사, 소매판매 호조에 달러 강세

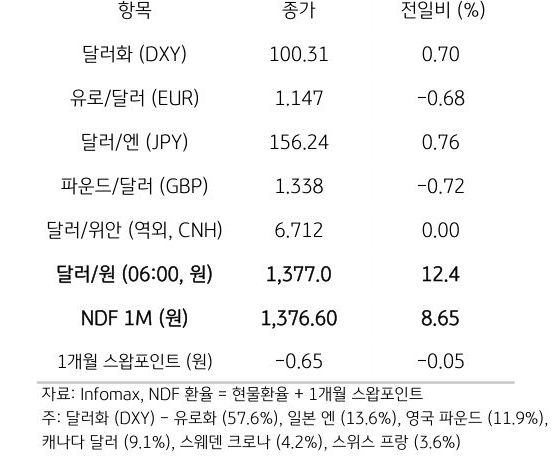
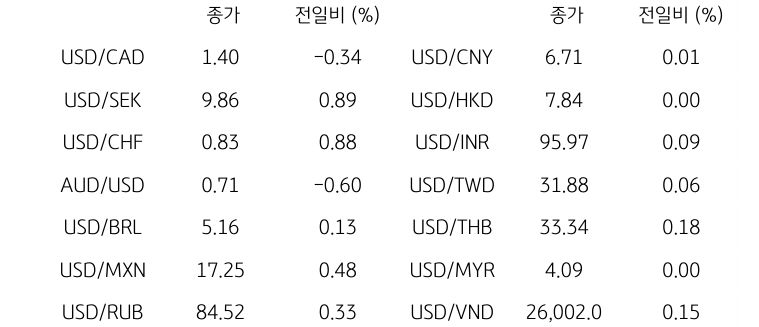
전일 미 달러화는 연준 금리 인상과 추가 긴축 시사, 미국 소비지표 호조에 강세. 주요 6개국 통화로 구성된 달러화 지수는 0.70% 상승한 100.31pt 기록. 연준은 금리를 3.75~4.00%로 25bp 인상. 18명 중 16명의 위원이 연내 최소 한 차례 추가 인상을 전망. 워시 의장은 인플레이션이 여전히 높고 금융여건이 제약적이라고 보기 어렵다고 평가

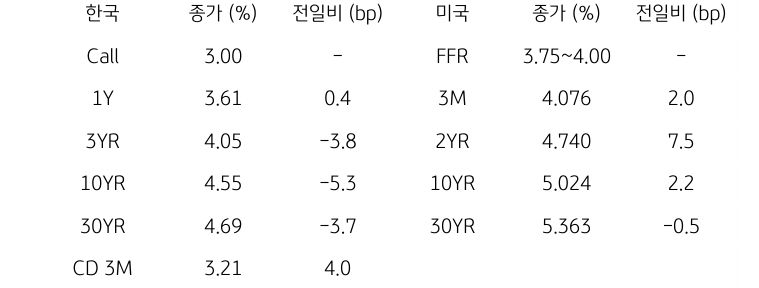
미국 8월 소매판매는 전월대비 1.2%, 핵심 소매판매는 1.4% 증가하며 소비의 견조함 확인. 이에 애틀랜타 연은 GDPNoW의 3분기 성장률 추정치는 5.1%로 상향. 미 국채 2년물은 7.5bp 오른 4.74%, 10년물은 2.2bp 오른 5.02% 기록. 추가 인상 기대가 단기물에 보다 직접적으로 반영된 모습

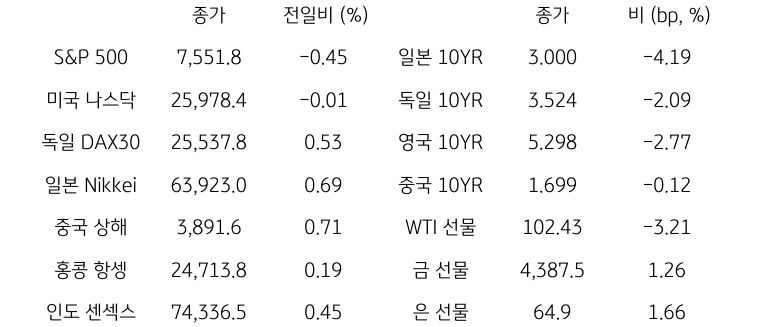
뉴욕증시 3대 지수는 연준 금리 인상 반영하며 3대 지수 모두 하락. 다만 필라델피아 반도체지수는 0.63% 상승해 기술주 충격은 제한적. WTI 국제유가는 사우디의 오만 경우 원유 공급에 2.69% 하락

주요 통화 전일 동향

주요 통화 전일 동향

마켓 이슈

[마켓 이슈] 금리 올린 미국 연준, 원화에는 단기 악재지만 중장기는 호재

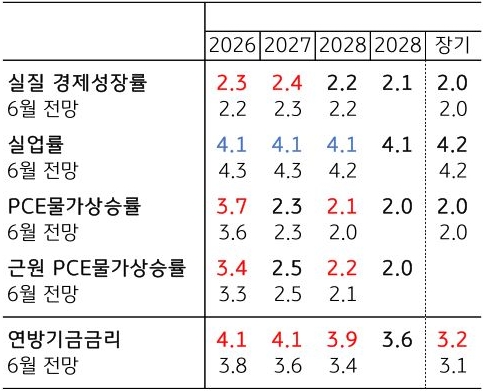
연준은 9월 FOMC에서 정책금리를 25bp 인상해 3.75~4.00%로 높였고, 결정은 12대 0 만장일치였음. 점도표도 예상보다 매파적이었음. 올해 말 정책금리 중간값은 6월 3.8%에서 4.1%로, 2027년은 3.6%에서 4.1%로 상향돼 연내 추가 인상과 내년까지의 고금리 장기화 시사

SEP에서도 올해 성장률은 2.3%로 상향, 실업률은 4.1%로 하향된 반면, PCE 물가는 3.7%로 높아져 추가 긴축의 명분이 강화. 이에 2년물 금리가 상승하며 달러화 지수도 0.70% 올랐지만, 10년물은 상승폭 제한됨. 원화에는 단기적으로 미 단기금리 상승과 달러 강세가 약세 압력으로 작용할 전망

다만 장기금리 상승세가 제한되면 미국 빅테크의 자금조달 부담과 위험자산 조정 우려가 완화될 소지. 이는 한국 반도체 수출과 외국인 주식 수급에 우호적. 즉 이번 FOMC는 원화에 단기 악재지만 중장기적으로는 부담을 덜어주는 결과로 판단

연준 9월 SEP, 매파적 스탠스 확인

2026년부터 2028년까지 '연준'의 실질 경제성장률, 실업률, PCE물가상승률, 근원 PCE물가상승률, 연방기금금리의 매파적 스탠스를 표로 정리했다.

자료: FRB, KB국민은행 자본시장사업그룹

한 눈에 보는 환율 동향

국내 외환 시장 동향

국내 외환 시장 동향

자료: 인포맥스

국내 금융시장 및 시장별 수급 동향

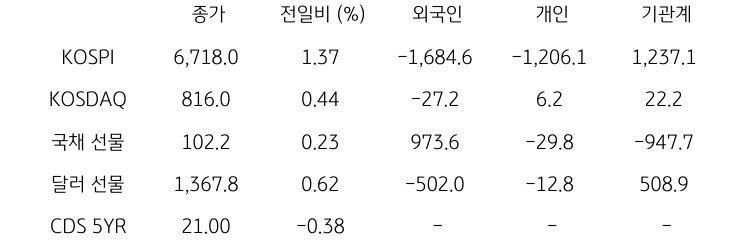
국내 금융시장 및 시장별 수급 동향

자료: 인포맥스 / 주: 주체별 수급 단위는 십억 원

글로벌 주요 통화 동향

글로벌 주요 통화 동향

자료: 인포맥스

글로벌 증시, 채권금리, 원자재 시장 동향

글로벌 금융시장 동향

자료: 인포맥스

한국 및 미국 채권 금리 동향

한국과 미국 채권 금리 동향

자료: 인포맥스

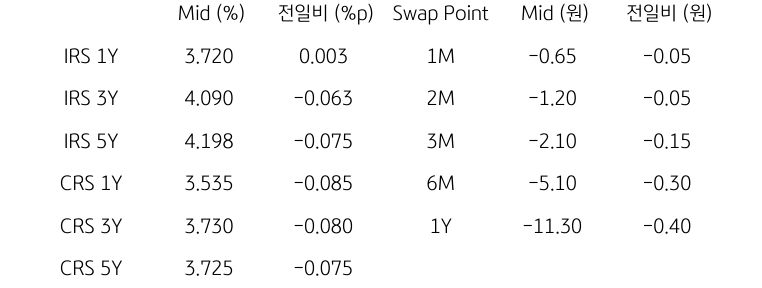
IRS/CRS 및 Swap Point

IRS/CRS 및 Swap Point

자료: 인포맥스

주요 경제지표 및 이벤트 일정

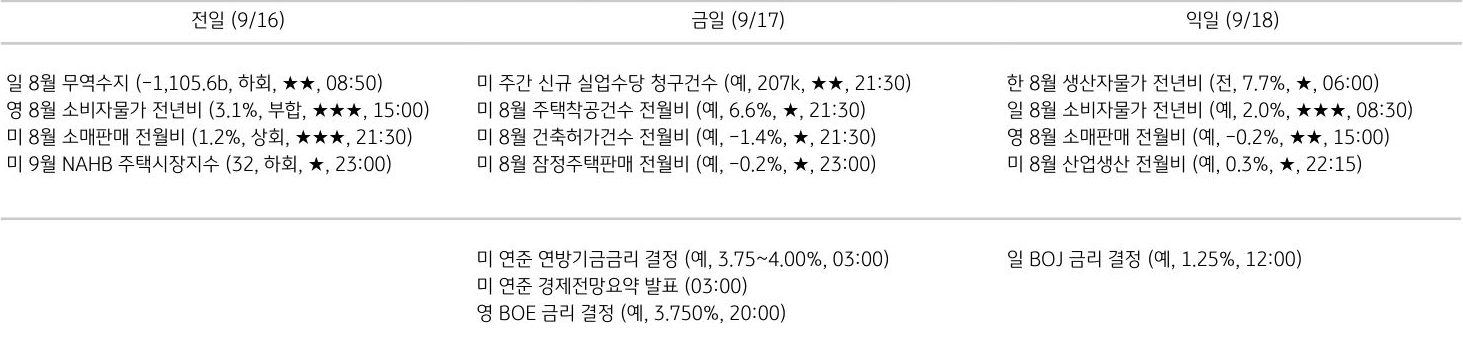
주요 경제지표 일정

자료: 인포맥스, Bloomberg 주: 예 (예상치), 전 (전기차) / ★은 지표 중요도 (개인 의견) / 지표 발표 시간은 한국 시간

본 자료는 경제 및 투자여건에 대한 이해를 돕기 위한 정보제공 목적으로 작성, 배포되는 조사분석자료로서 오직 정보제공만을 목적으로 합니다. 본 자료의 내용은 어떠한 경우라도 금융투자상품의 투자권유 또는 투자관련 또는 투 자판단 상담 자료, 고객의 투자 결과에 대한 법적 책임소재와 관련된 증빙 자료로 사용될 수 없으며 최종적 투자 결정은 고객의 판단 및 책임에 근거하여 이루어져야 합니다. 과거의 성과가 미래의 투자수익을 보장하지 않으며 본 자 료에서 제시된 어떠한 예상이나 예측 또는 전망도 실현된다는 보장은 없습니다. 당행직원은 투자권유 또는 투자관련 고객 상담 시 “자본시장과 금융투자업에 관한 법률” 및 당행 규정업무 프로세스를 준수할 의무가 있습니다. 또한 본 자료의 지적 재산권은 KB국민은행에 있으므로 당행의 사전 서면 동의 없이 본 자료의 무단 배포 및 복제는 금지됩니다.

금융용어사전

KB금융그룹의 로고와 KB Think 글자가 함께 기재되어 있습니다. KB Think

금융용어사전

KB금융그룹의 로고입니다. KB라고 기재되어 있습니다 KB Think

이미지