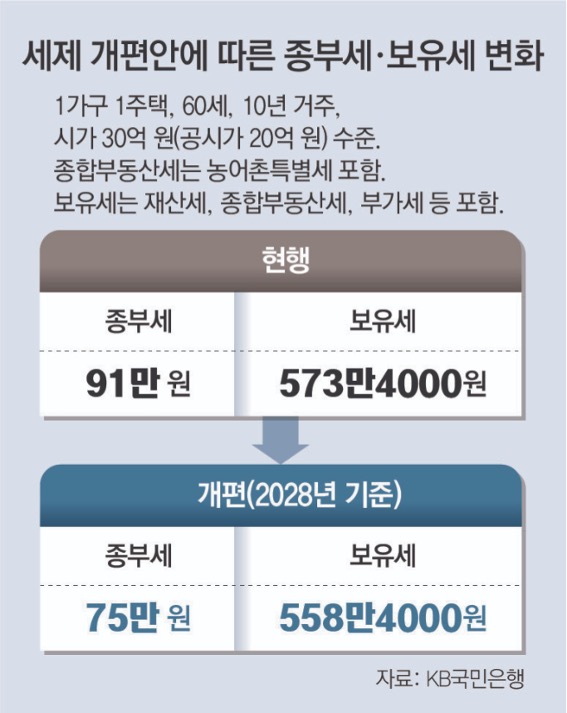
1가구 1주택자는 연령 및 주택 보유 기간에 따라 산출 세액에서 최대 80%까지 세액공제도 적용받는다. 이번 개편안에서는 비거주 주택에 대한 과세 합리화를 위해 2028년까지 단계적으로 세액공제 기준을 ‘보유 기간’이 아닌 ‘거주 기간’으로 바꾸기로 했다. 세율 역시 과세표준 6억 원을 초과하면 종합부동산세율이 높아지기 시작한다.
하지만 이를 시세로 역산하면 약 32억 원(공시가 23억 원) 정도이기 때문에 주택 가격이 더 오르지만 않으면 초고가 주택 보유에 따른 불이익을 받지는 않는다.
통계적으로 시가 30억 원이 넘는 주택은 2026년 공동주택 공시가격 기준 상위 1.2% 수준이다. 정부가 시뮬레이션한 결과대로라면 1가구 1주택에서 10년 거주한 60세는 종합부동산세가 91만 원에서 76만 원으로 줄어들게 된다.
만약 A 씨가 향후 주택을 양도할 예정이라면 1가구 1주택 비과세가 적용된다 하더라도 양도가액이 12억 원을 초과하는 금액에 대해서는 양도소득세가 발생하게 된다. 이 부분 역시 이번 세제 개편안에 따라 몇 가지 바뀐 것이 있다.
일단 명칭부터 바뀌었다. ‘장기보유특별공제’가 ‘장기거주소득공제’가 됐다. 현재는 1가구 1주택자가 장기보유특별공제를 받는 기준이 거주 기간 1년당 4%, 보유 기간 1년당 4%를 합쳐 10년까지 최대 80%(각각 40%)가 적용된다. 이제는 단계적으로 기준을 변경해 2029년에는 오직 거주 기간에 대해서만 연 8%를 적용하며 10년 동안 거주할 경우 최대 80%가 공제되도록 했다.
한 주택에 10년 동안 거주하고 있더라도 집값이 많이 올라 양도차익이 크다면 세 부담이 늘어날 수 있다. 공제 한도가 새롭게 생겼기 때문이다. 공제 한도는 2028년에는 20억 원, 2029년에는 10억 원으로 줄어든다.
대신 양도세 기본공제가 줄어든다. 10년 이상 거주한 양도가액 30억 원 이하 1가구 1주택자에 대해서는 기본공제가 250만 원에서 2500만 원으로 확대돼 세 부담이 줄어들 수 있다.