강달러에도 버티는 원화, 반도체와 국제유가 주시
- 지난주 달러/원 환율은 연준 추가 긴축 기대와 미국 장기금리 상승에도 불구하고 유가 하락과 반도체주 강세, 그리고 수출업체 네고 물량 등에 1,350원대로 하락했다. 특히 원화는 글로벌 달러 강세와 다소 차별화된 흐름을 보였는데, 추석 연휴를 앞둔 달러 매도 물량과 기술주 중심의 위험선호 회복이 원화 강세를 뒷받침했다.
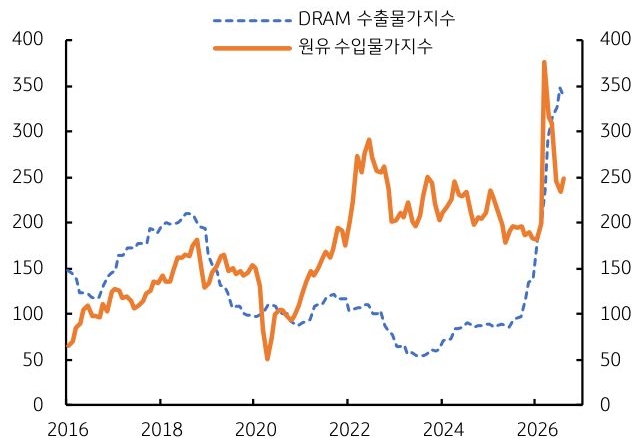
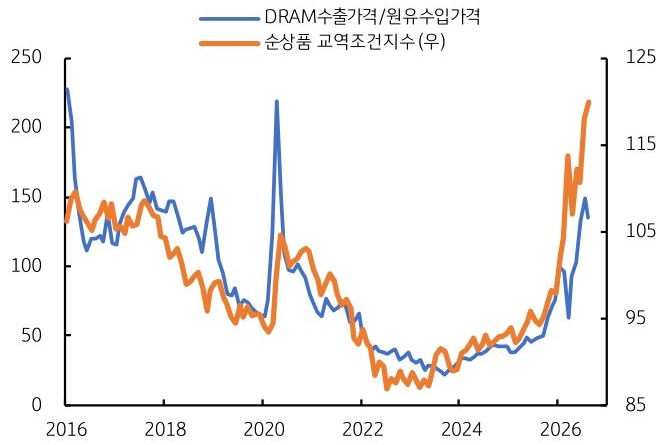
금주는 미국 PCE 물가 및 고용 보고서, 마이크론 실적 등 굵직한 재료가 예정되어 있다. 물가와 고용 결과에 따라 10월 FOMC 추가 인상 기대가 크게 흔들릴 가능성이 있으며, 이는 금주 달러/원 환율의 변동성을 키울 수 있는 대외 재료가 될 전망이다. - 원화 가치를 평가하는 데 있어 교역조건은 중요한 기초경제 변수이다. 특히 한국의 주력 수출입 품목인 반도체와 원유 상대가격에 주목한다. 실제 D램 수출물가와 원유 수입물가 비율은 순상품 교역조건지수와 높은 상관관계를 보인다 (그림 6). 최근 글로벌 시장의 변화는 교역조건 추가 개선 확률을 높이고 있다. AI 투자 지속 기대와 기술주 투자심리 회복은 반도체 가격 상승세를 뒷받침한다.
한편 유엔총회를 계기로 국제유가 추가 하락 기대가 발생하고 있다. 앞으로도 반도체 수출가격 상승과 원유 수입가격 하향 안정이 동시에 나타나면, 한국 교역조건은 수출입 양측에서 개선 효과를 누릴 수 있다. 이는 한국 실질구매력과 무역수지 개선을 통해 원화의 기초가치를 높이는 요인이다. 즉 원화 강세가 단순 수급 요인 외에 교역조건이라는 펀더멘털에 의해 뒷받침될 수 있음을 시사한다. - 이번 주 달러/원 환율은 1,335~1,375원 범위에서 등락할 것으로 예상한다. 점차 하향 안정되는 국제유가와 반도체 투심 회복은 가장 핵심적인 원화 강세 자극 재료이다. 이와 관련하여 금주에는 미국과 이란의 협상 과정, 그리고 마이크론 실적 등을 주목할 필요가 있다. 유가 하락과 반도체 가격 추가 상승이 나타날 경우, 교역조건 개선을 통해 원화는 강세, 달러/원의 하락이 예상된다.
반면 여전히 높은 미국 국채금리와 연준 추가 긴축 기대는 원화 절상을 제약하는 요인이다. 금주 미국 PCE 물가와 고용 보고서 결과가 시장 예상보다 양호할 경우, 달러 강세로 인해 달러/원 반등이 가능하다. 즉 금주 환율 향방에 있어 유가와 반도체, 미국 금리 경로가 주요 변수로 작용할 전망이다.