연준의 빅스텝 가능성은 낮지만, 가능성은 점검할 필요
- 지난주 미 국채 금리는 10월 소비자물가 상승률이 예상을 상회한 가운데, 월러 이사가 물가 안정을 위해 빅스텝(정책금리 50bp 인상)이 필요하다는 발언에 영향받으며 전 구간 급등했다. 연준 내부에서 물가안정목표를 달성하기 위해서는 긴축 강도가 더 커야 한다는 인식이 확산되고 있다.
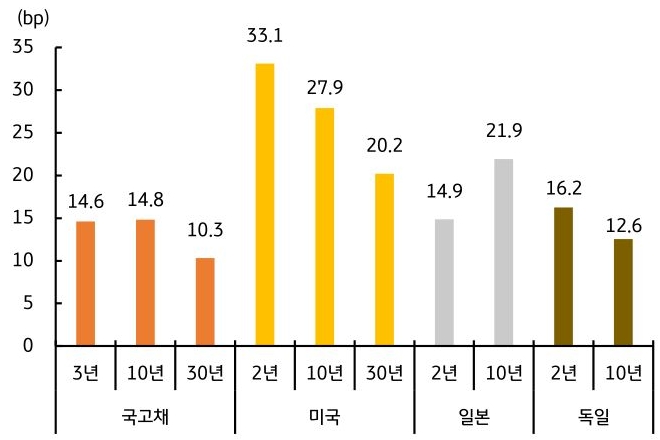
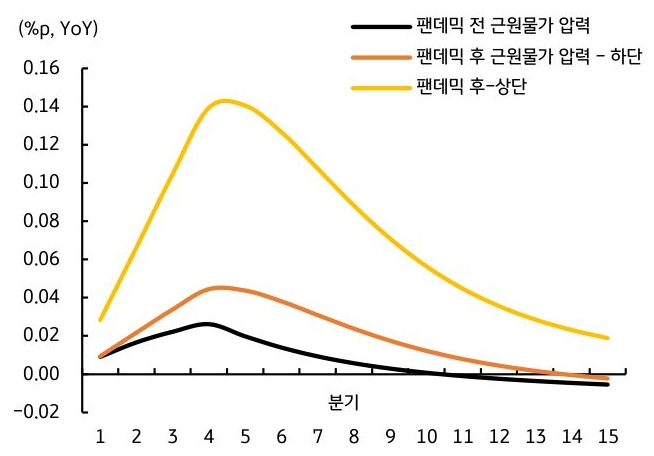
주요국 국채금리는 미 물가지표 발표 이후 연준 긴축 기조 강화 우려가 부각되며 급등했으나, 한국 국고채 금리는 최종 기준금리에 대한 명확한 인식 속에 저가 매수세가 유입되며 상승 폭이 상대적으로 제한되는 흐름을 보였다(그림 3). - 미 국채 금리는 연준 인사들의 매파적 발언과 소매판매 등 주요 경제지표, 주가지수 움직임에 연동되며 상방 압력이 우세할 전망이다. 월러 이사를 포함한 연준 내부에서 근원물가 상승에 대한 경계감을 표출하고 있다. 연준이 발간한 보고서에 따르면, 팬데믹 이후 국제유가가 영구적으로 10% 상승 시 4분기 후 근원물가 상승률이 최대 0.14%p 오를 수 있다고 분석했다(그림 4).
유가 상승의 파급효과가 예상보다 큰 만큼 긴축 강도를 높여야 한다는 공감대가 형성된 것으로 보인다. 시장은 최종금리를 상향 조정함으로써 국채금리에 상방 압력을 제공했다. 단, 빅스텝 가능성이 낮고 시장에서 반영 중인 연준의 최종금리 대용 변수가 4.75%까지 상승한 만큼 추가 급등 가능성은 제한적이다.
한편 국채 금리가 기술주 움직임에 연동되고 있어, 엔비디아 실적과 앤트로픽 상장 이후 주가 움직임이 국채 금리 변동성을 확대시킬 수 있다는 점도 유의해야 한다. - 국고채 금리는 주목할 만한 경제지표가 부재한 만큼, 대외금리 움직임에 영향받으며 혼조세를 보일 전망이다. 지난주 대외금리가 급등했음에도, 국고채 금리 상승 폭은 제한적이었다. 최종 기준금리에 대한 인식이 최대 3.5%로 형성되면서, 외국인 투자자를 중심으로 기관들의 저가 매수세가 국고채 금리 상단을 일정 부분 방어하고 있기 때문이다.
잠재성장률을 상회하는 성장 및 물가 등 펀더멘털을 고려할 경우 한국은행의 긴축 기조가 이어지는 만큼, 국고채 금리는 상방 리스크가 남아 있다고 판단된다. 단, 최종 기준금리 3.5%에 대한 시장 참여자들의 인식이 바뀔 만한 재료가 나타나기 전에는 저가 매수세가 이어지며 금리 상단이 견고하게 형성될 것이다. 국고 10년물 기준 미국 5.05~5.26%, 국내는 3.90~4.10% 내외에서 등락할 전망이다.