미 긴축 불안을 압도하는 최대 수출과 외환수급
11월 3주차 외환 및 스왑 시장 전망
26.11.16.
읽는시간 0분
작게
보통
크게
목차
핵심 내용 요약
- 지난주 달러/원 환율은 미국 10월 고용지표 호조와 소비자물가 등 물가지표의 예상 상회 등에 달러가 강세를 보였음에도 수출 네고 물량이 지속적으로 출회됨에 따라 1,330원과 40원 사이에서 박스권 등락을 보였습니다
- 달러화 지수 (DXY)는 주간으로 1.1% 상승하며 19개월 이래 최고치를 경신했습니다
- 반면 원화 역시 강세를 보여 유로/원, 엔/원 환율 등은 연저점은 물론 2024년 수준으로 회귀했습니다
- 금주에는 미국 연준의 FOMC 의사록 공개, 차주 예정된 한국은행 금통위와 수정 경제전망 보고서 발표 등을 앞두고 있습니다
- 미국 금리인상 우려와 역내 수출 네고, 달러 공급이 맞물려 금주에도 혼조세가 예상됩니다
대외 달러 강세에도 역내에서는 달러 공급이 우위
- 미국 달러화 지수가 고용 및 물가 지표의 예상 상회와 12월 연준의 금리인상 전망, 장단기 국채 금리 상승에 힘입어 103pt를 상회, 19개월 만에 최고치를 경신함
- 그럼에도 달러/원 환율은 안정적인 흐름. 11월 1~10일 수출액이 335억 달러로 전년 동기 대비 112% 증가, 수입은 247억 달러로 45% 증가함. 10일 동안 무역수지 흑자는 88억 달러, 이를 영업일로 환산하면 매일 10억 달러 이상이 달러 공급 우위에 있음
- 이를 월간으로 환산하면 하루 평균 수출액은 52.4억 달러이며, 무역수지로는 하루에 15억 달러 이상이 매도되어야 함. 따라서, 역내에서 달러 수요가 공급을 압도하지 않는 한 수출 네고, 달러 매도는 지속됨
한국 일평균 수출액 역대 최고 지속
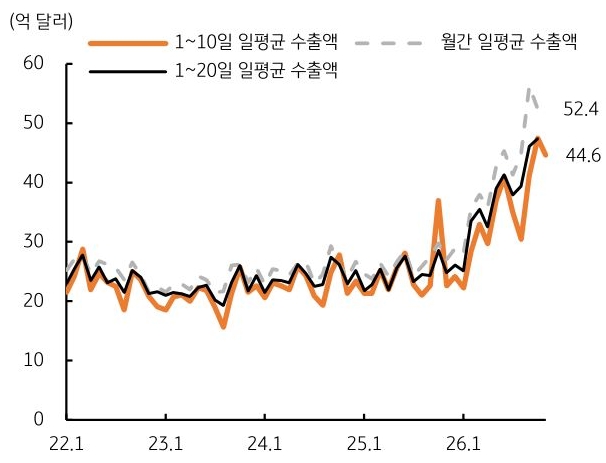
자료: 관세청, Bloomberg, KB국민은행 자본시장사업그룹
주간 환율 예상
- 달러/원 환율은 미국 FOMC 의사록 공개와 12월 긴축 우려에 달러는 강세를 이어갈 전망이나, 역내에서는 여전히 달러 공급 우위, 매도 압력 지속으로 1,330원과 1,340원을 중심으로 박스권 등락 예상
- 일본 달러/엔 환율은 미국의 고용과 물가지표 호조로 추가 금리 인상 예상과 더불어 일본 내부에서 추가 긴축에 대한 부담, 일부 위원의 완화적 발언 등에 다시 160엔을 상회 시도할 것으로 예상됨
- 유로/달러 환율은 이미 미국 금리인상을 반영하며 하락한 가운데 유로지역의 물가 부담에도 일부 위원의 완화적 발언, 추가 긴축에 대한 부담 등에 제한적인 반등을 보일 것으로 예상됨
- 중국 달러/위안은 달러화 지수에 연동하여 지난주에 비해 소폭 상승, 중국 내부의 구조조정, 내수 부진 등에 혼조세를 보일 전망
환율 예상 범위
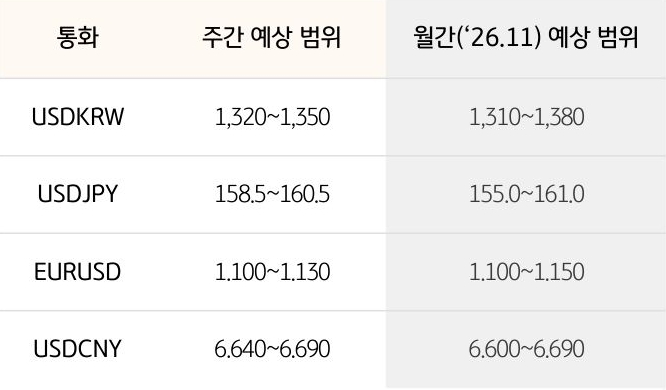
Note: 위 예상치는 국민은행의 공식견해는 아니며, 시장환경에 따라 변경될 수 있음
AI 환율 전망(26.11.12 기준)
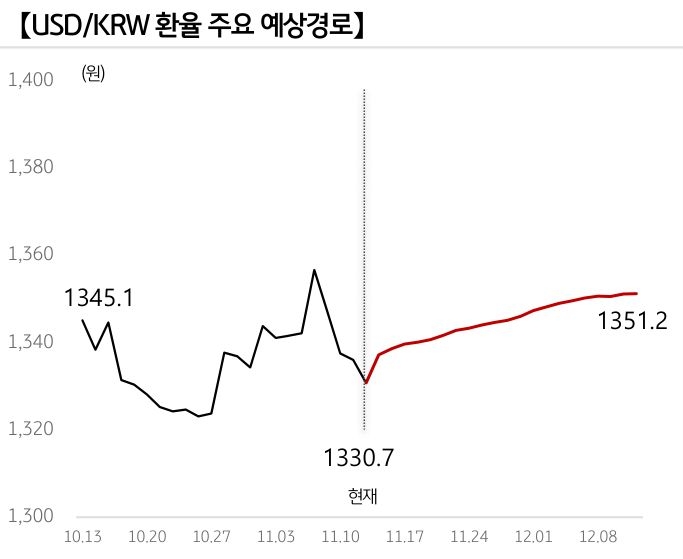
AI환율 전망은 USD/KRW 환율에 영향을 미치는 데이터를 AI기술을 활용하여 분석한 것으로서 정보의 정확성은 보장하지 않습니다.
- 11월 12일 기준으로 AI 모델이 과거 유사 시기를 찾고, 그 시기 데이터를 기반으로 향후 1개월 환율 움직임을 예측함
- 최근 모델은 2021년 12월 10일을 현재와 유사한 시기로 인식. 당시 미국 CPI 급등과 연준의 매파 기조 전환, 오미크론 충격 등에 따른 위험회피 심리에 달러가 강세 압력을 받음
- 유사 시기 움직임으로 보아 향후 환율은 완만한 상승 흐름을 보일 것으로 예상
※ 보합은 +/- 5원 범위로 설정
금리 스왑 및 통화 스왑 전망
금리 스왑(IRS), 미국 FOMC 의사록 확인과 기업 실적 발표, 안전자산 선호 여부에 따라 변동성 예상
- 지난주 IRS 금리는 전 구간에서 상승 마감함. 미국 소비자물가 발표와 연준 이사들의 빅스텝 가능성 발언 영향이 금리 상승을 견인, 이어 트럼프 대통령의 대이란 강경 대응 발언, 국제유가 상승에 중장기물 위주로 IRS 금리는 상승함
- 이번 주 IRS 금리는 미국 고용과 물가지표를 확인한 가운데 주중 미국 FOMC 의사록 내용 확인, 추가 긴축 가능성에 주목할 것으로 예상. 미국 주요 기업들의 실적 발표와 AI 신뢰 회복 여부, 증시 및 안전자산 선호 심리에 따라 변동성을 보일 것으로 예상
통화 스왑(CRS), IRS 금리와 연동하며 상승, 단기 급등한 금리의 되돌림 여부에 주목하며 수급 장세 예상
- 지난주 CRS 금리는 전 구간에서 상승 마감함. 전전주 고용지표가 서프라이즈로 발표되며 소폭 약세 출발함. 미국 물가 상승 확인과 연준 이사들의 매파적 발언, 달러 강세에 따른 IRS 금리 상승에 동조하며 상승함
- 이번 주 CRS 금리는 미국 생산자물가 발표에 따른 금리 변동에 연동하여 출발 예상. 주중 FOMC 의사록 내용 확인, 단기 급등한 금리의 되돌림 여부에 주목하며 수급 장세를 보일 것으로 전망
기간별 환율 및 스왑 금리 변동
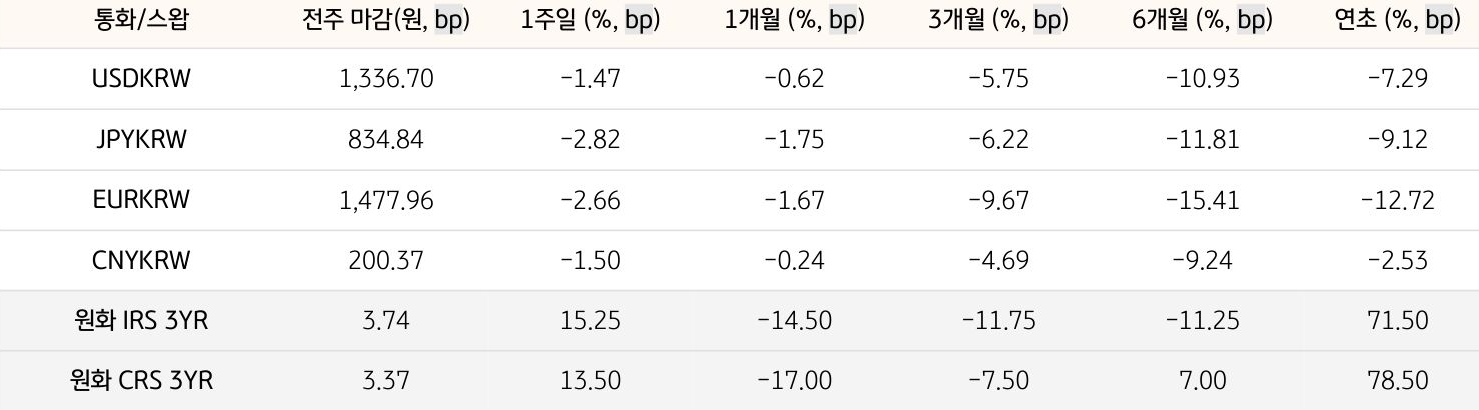
비고: 2026. 11. 13 종가 기준 (1bp=0.01%p)
본 자료는 경제 및 투자여건에 대한 이해를 돕기 위한 정보제공 목적으로 작성, 배포되는 조사분석자료로서 오직 정보제공만을 목적으로 합니다. 본 자료의 내용은 어떠한 경우라도 금융투자상품의 투자권유 또는 투자관련 또는 투자판단 상담 자료, 고객의 투자 결과에 대한 법적 책임소재와 관련된 증빙 자료로 사용될 수 없으며 최종적 투자 결정은 고객의 판단 및 책임에 근거하여 이루어져야 합니다. 과거의 성과가 미래의 투자수익을 보장하지 않으며 본 자료에서 제시된 어떠한 예상이나 예측 또는 전망도 실현된다는 보장은 없습니다. 당행직원은 투자권유 또는 투자관련 고객 상담 시 “자본시장과 금융투자업에 관한 법률” 및 당행 규정업무 프로세스를 준수할 의무가 있습니다. 또한 본 자료의 지적 재산권은 KB국민은행에 있으므로 당행의 사전 서면 동의 없이 본 자료의 무단 배포 및 복제는 금지됩니다.