[환율 전망] 밸런스 게임, 美고금리 대 韓무역흑자

2026.10.01 달러/원 환율 1,350~1,361원 전망
26.10.01.
읽는시간 0분

작게

보통

크게

0

목차

핵심 내용 요약

  • [달러/원 환율] 미국 고금리 부담에도 수출 네고가 상단 방어, 혼조 예상
  • [글로벌 동향] 미국 인플레 우려는 완화, 하지만 강한 성장과 고용 확인
  • [마켓 이슈] 달러/원 수급의 팽팽한 대치... 균형 깨뜨릴 새로운 변수는 뭘까

달러/원 환율

[달러/원 환율] 미국 고금리 부담에도 수출 네고가 상단 방어, 혼조 예상

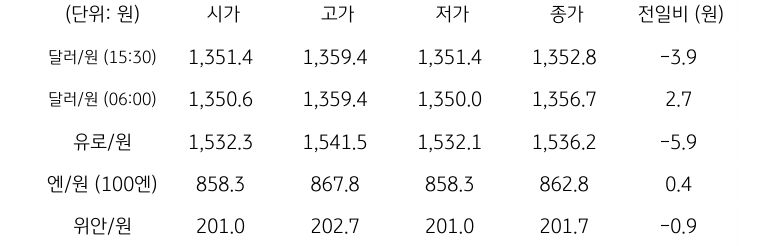
전일 달러/원 환율은 글로벌 달러 강세와 외국인의 국내주식 순매도에 따른 커스터디 달러 수요에 오전장부터 상승 흐름. 하지만 국제유가 하락 및 엔화 강세 전환 등 원화 우호적 재료와 수출 네고에 추가 상승은 제한되며 1,350원대 중반에서 등락. 서울장 종가는 전일 대비 3.9원 하락한 1,352.8원 기록

야간장에서는 미국 장기금리 상승과 고유가 등 대외 악재 반영해 전일 6시 종가 대비 2.7원 상승한 1,356.7원 기록. 역외 NDF 환율은 서울장 종가 대비 3.95원 상승한 1,356.00원에 최종 호가

금일 달러/원 환율은 1,350~1,361원 범위에서 등락 예상. 상방 요인은 미 장기금리 상승과 고유가 등 대외 악재들. 특히 미국 고금리가 글로벌 투자심리를 위축시키는 등 원화 부담이 가중되는 상황

다만 외국인 주식 매도세가 강하진 않아 고금리 영향이 부각되진 않은 상태. 반면 하방 요인은 막대한 무역흑자를 기반으로 출회되는 수출 네고 물량. 금일 환율은 상하방 압력이 팽팽하게 맞서며 혼조세 보일 전망
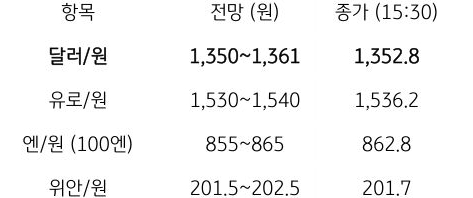
금일 주요 환율 전망

금일 주요 환율 전망

전망: KB국민은행 자본시장사업그룹 자본시장영업부

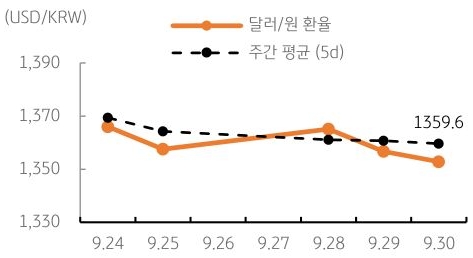
달러/원 환율 주간 추이

달러/원 환율 주간 추이

자료: 인포맥스

글로벌 동향

[글로벌 동향] 미국 인플레 우려는 완화, 하지만 강한 성장과 고용 확인

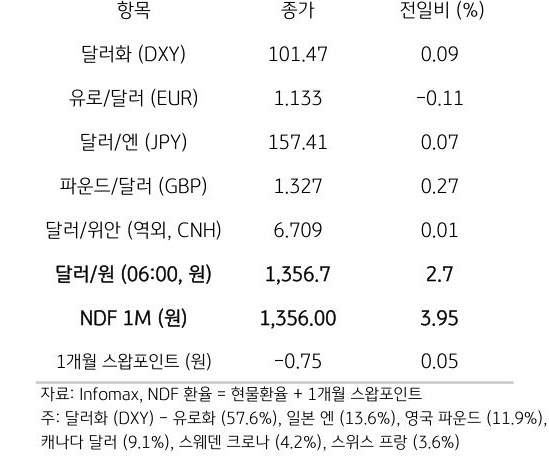
전일 미 달러화는 미국 8월 PCE 물가가 예상보다 낮게 나왔음에도 강한 성장세 확인 등에 강보합. 주요 6개국 통화로 구성된 달러화 지수는 0.09% 상승한 101.47pt 기록. 8월 PCE 물가는 전월비 0.3%, 전년비 3.4% 상승해 시장 예상을 하회. 근원 PCE도 전월비 0.2%, 전년비 3.0% 상승에 그치며 둔화

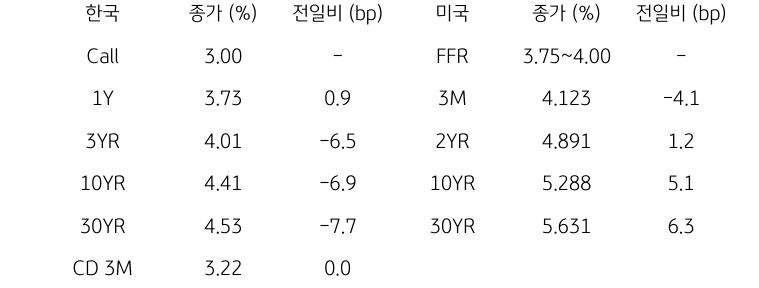
이에 금리선물시장에서 연준 10월 금리 인상 확률은 37%까지 하락. 반면 미국의 2분기 GDP 성장률은 연율 2.2%로 상향 조정. 9월 ADP 민간고용은 9만명 증가해 예상치 7.5만명을 상회. 경기 회복력과 재정 우려 및 국채공급 부담이 맞물리며 장기금리 상승. 10년물은 5.28%, 30년물은 5.62% 부근에서 고공행진

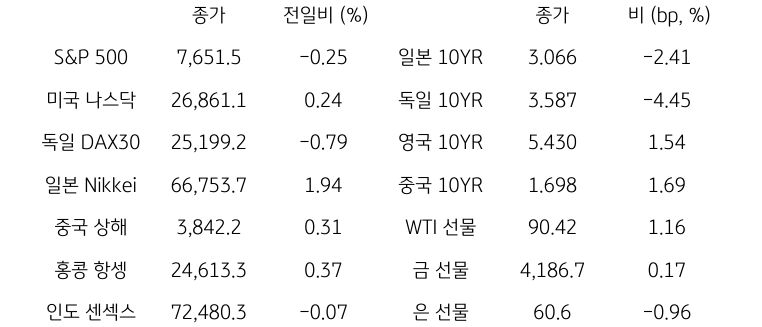
국제유가는 미·이란 협상 교착 및 원유 공급 차질 우려에 반등. WTI 유가는 1.16% 상승해 배럴당 90.42달러에 거래. 뉴욕증시는 장기금리 부담 속 혼조, S&P500 -0.25%, 나스닥 +0.24% 기록

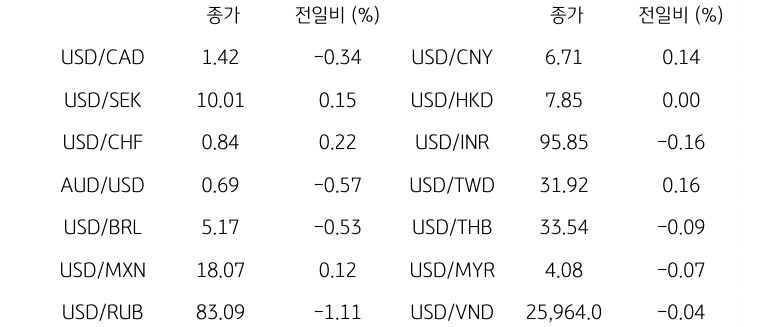
주요 통화 전일 동향

주요 통화 전일 동향

마켓 이슈

[마켓 이슈] 달러/원 수급의 팽팽한 대치... 균형 깨뜨릴 새로운 변수는 뭘까

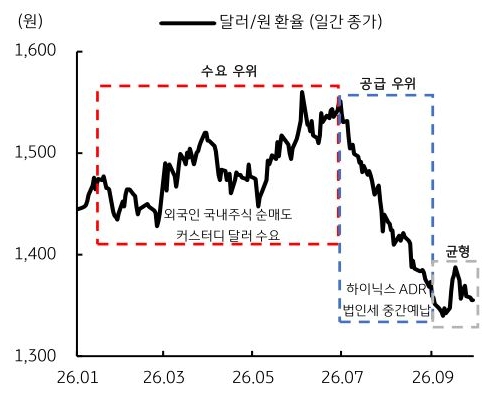
지난 한 달 동안 달러/원 환율은 1,360원을 중심으로 움직이며 수급이 대체로 균형을 이루는 모습. 따라서 4분기 환율 방향을 가늠하기 위해서는 이 균형을 깨뜨릴 수 있는 잠재 변수를 추려볼 필요. 첫 번째 후보는 상반기 환율 상승을 주도했던 외국인의 국내 주식 순매도세 재개와 이에 따른 커스터디 달러 수요

미국 장기금리 상승이 트리거가 될 수 있겠으나, 아직 대규모 자금 유출 조짐은 제한적. 두 번째는 7~8월 환율 하락을 이끌었던 반도체 기업 중심의 대규모 달러 공급 이벤트. 향후 메가프로젝트 투자 자금 조달 과정에서 유사한 흐름 나타날 수 있으나, 장기 프로젝트인 만큼 지금 당장 재현될 가능성은 높지 않음

대미투자 집행은 달러 수요 요인이나, 조달구조를 감안하면 실제 수급 충격은 제한적. 새로운 돌발 이벤트가 없다면, 현재의 수급 균형이 당분간 유지될 가능성에 무게. 4분기 달러/원은 뚜렷한 방향성 없이 1,360원을 중심으로 등락 예상

2026년 1~3분기 달러/원 동향과 수급 여건

2026년 1월부터 2026년 9월까지 달러/원 환율(일간 종가) 추이를 그래프로 정리했다.

자료: Bloomberg, KB국민은행 자본시장사업그룹

한 눈에 보는 환율 동향

국내 외환 시장 동향

국내 외환 시장 동향

자료: 인포맥스

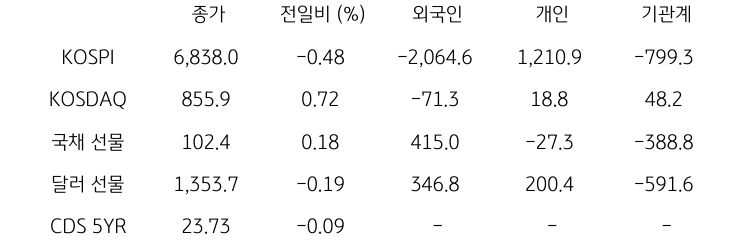
국내 금융시장 및 시장별 수급 동향

국내 금융시장 및 시장별 수급 동향

자료: 인포맥스 / 주: 주체별 수급 단위는 십억 원

글로벌 주요 통화 동향

글로벌 주요 통화 동향

자료: 인포맥스

글로벌 증시, 채권금리, 원자재 시장 동향

글로벌 금융시장 동향

자료: 인포맥스

한국 및 미국 채권 금리 동향

한국과 미국 채권 금리 동향

자료: 인포맥스

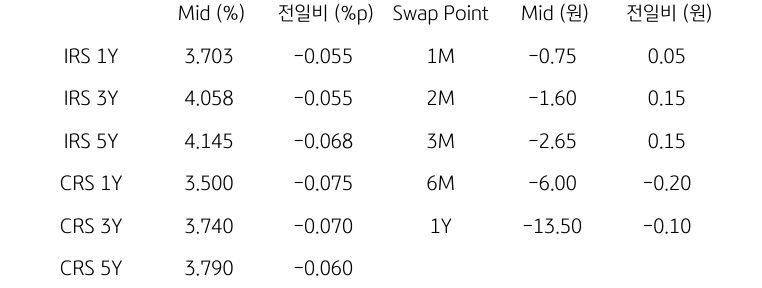
IRS/CRS 및 Swap Point

IRS/CRS 및 Swap Point

자료: 인포맥스

주요 경제지표 및 이벤트 일정

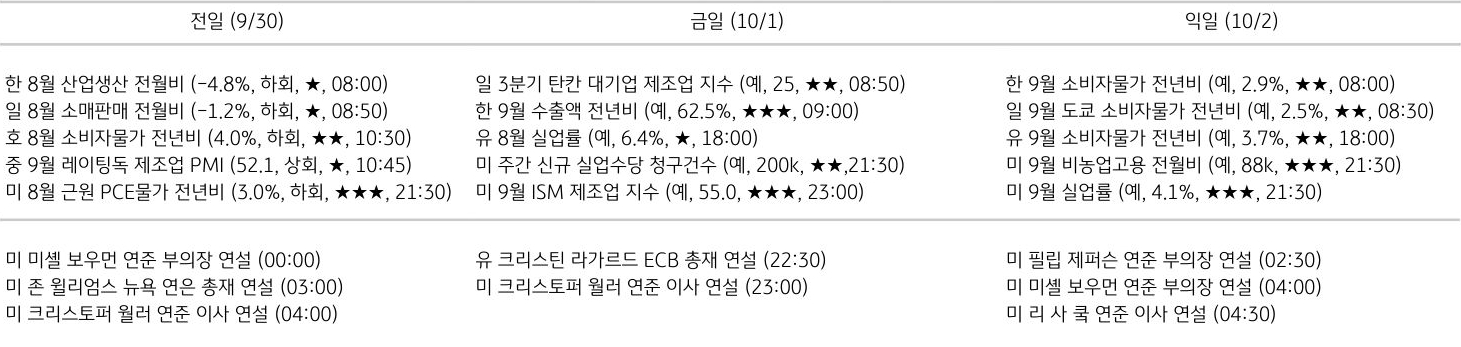
주요 경제지표 일정

자료: 인포맥스, Bloomberg 주: 예 (예상치), 전 (전기차) / ★은 지표 중요도 (개인 의견) / 지표 발표 시간은 한국 시간

본 자료는 경제 및 투자여건에 대한 이해를 돕기 위한 정보제공 목적으로 작성, 배포되는 조사분석자료로서 오직 정보제공만을 목적으로 합니다. 본 자료의 내용은 어떠한 경우라도 금융투자상품의 투자권유 또는 투자관련 또는 투 자판단 상담 자료, 고객의 투자 결과에 대한 법적 책임소재와 관련된 증빙 자료로 사용될 수 없으며 최종적 투자 결정은 고객의 판단 및 책임에 근거하여 이루어져야 합니다. 과거의 성과가 미래의 투자수익을 보장하지 않으며 본 자 료에서 제시된 어떠한 예상이나 예측 또는 전망도 실현된다는 보장은 없습니다. 당행직원은 투자권유 또는 투자관련 고객 상담 시 “자본시장과 금융투자업에 관한 법률” 및 당행 규정업무 프로세스를 준수할 의무가 있습니다. 또한 본 자료의 지적 재산권은 KB국민은행에 있으므로 당행의 사전 서면 동의 없이 본 자료의 무단 배포 및 복제는 금지됩니다.

금융용어사전

KB금융그룹의 로고와 KB Think 글자가 함께 기재되어 있습니다. KB Think

금융용어사전

KB금융그룹의 로고입니다. KB라고 기재되어 있습니다 KB Think

이미지