[환율 전망] 어제의 친구가 오늘의 적? 반도체의 두 얼굴

2026.10.15 달러/원 환율 1,335~1,347원 전망
26.10.15.
읽는시간 0분

작게

보통

크게

0

목차

핵심 내용 요약

  • [달러/원 환율] 대외 환경은 상방 자극, 외인과 수출 네고 힘겨루기 예상
  • [글로벌 동향] 미국 소비자물가 시장 예상 상회, 위험회피에 달러 강세
  • [마켓 이슈] 반도체에 기대는 한국 경제와 원화, 사이클 반전 시 상당한 충격

달러/원 환율

[달러/원 환율] 대외 환경은 상방 자극, 외인과 수출 네고 힘겨루기 예상

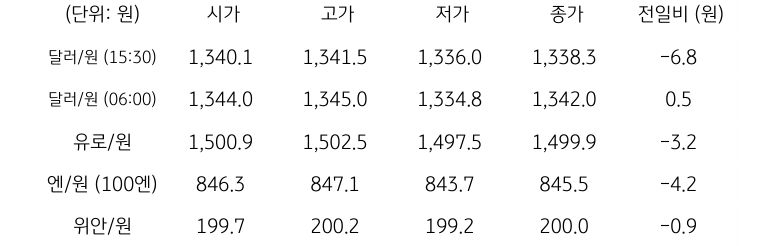
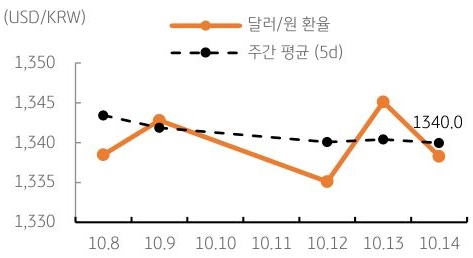
전일 달러/원 환율은 연준 긴축 우려 완화에 따른 달러 약세에 동조하며 오전장부터 하락폭 확대. 반도체 투심 악화에도 불구하고 외국인의 국내 주식 순매도세는 제한된 반면, 수출 네고가 우위를 보이며 1,330원대 등락. 서울장 종가는 전일대비 6.8원 하락한 1,338.4원 기록

야간장에서는 미국 9월 소비자물가가 시장 예상을 상회하고 달러가 강세를 보임에 따라 전일 6시 종가 대비 0.5원 상승한 1,342.0원 기록. 역외 NDF 환율은 서울장 종가 대비 1.95원 상승한 1,339.20원에 최종 호가

금일 달러/원 환율은 1,335~1,347원 범위에서 등락 예상. 미국 CPI 서프라이즈는 원화에 부정적인 대외 충격. 미 국채금리 상승에 더해, 기술주 부진이 국내 반도체주 및 외국인 투심에 부담 줄 전망

다만 미 달러화 지수가 장중 고점에서 일부 후퇴했고, 수출업체의 달러 공급도 이어지고 있어 일방적인 환율 상승으로 연결될 지는 미지수. 금일 관전 포인트는 외국인 매매 동향과 수출 네고 출회 강도에 있다는 판단
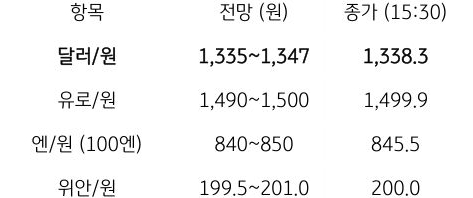
금일 주요 환율 전망

금일 주요 환율 전망

전망: KB국민은행 자본시장사업그룹 자본시장영업부

달러/원 환율 주간 추이

달러/원 환율 주간 추이

자료: 인포맥스

글로벌 동향

[글로벌 동향] 미국 소비자물가 시장 예상 상회, 위험회피에 달러 강세

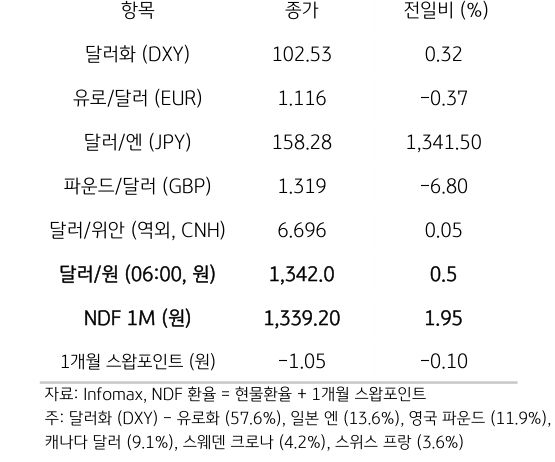
전일 미 달러화는 예상보다 높은 미국 9월 소비자물가지수와 연준 긴축 기대 재점화에 강세. 주요 6개국 통화로 구성된 달러화 지수는 0.32% 상승한 102.53pt 기록. 미국 9월 헤드라인 CPI는 전월대비 0.6%, 전년대비 3.8% 상승하며 시장 예상치를 상회. 에너지 가격이 전월대비 5.2% 급등해 전체 물가 상승을 주도

근원 CPI도 전월대비 0.3% 올라 예상치 (+0.2%)를 웃돌며 기조적 인플레이션 우려 자극. 이에 선물시장의 10월 인상 확률은 32%까지 상승. 미 국채금리는 3개월물과 2년물 등 단기물 위주로 상승

다만 연준 인사들의 신중한 발언과 베이지 북의 고용 정체 진단에 달러는 장중 고점에서 후퇴. 베이지 북에서 12개 지역 중 9개 지역이 경제활동 확대를 보고했으나 고용은 전반적으로 정체. 뉴욕증시는 고금리 부담에 3대 지수 모두 하락. 필라델피아 반도체지수는 6거래일 연속 하락하며 반도체주 투심이 약화되는 상황

주요 통화 전일 동향

주요 통화 전일 동향

마켓 이슈

[마켓 이슈] 반도체에 기대는 한국 경제와 원화, 사이클 반전 시 상당한 충격

IMF는 10월 세계경제전망에서 AI 투자 호황을 핵심 성장동력인 동시에 잠재적 위험 요인으로 평가. AI 투자 사이클이 꺾일 경우 글로벌 성장은 물론, 첨단기술 수출 비중 높은 한국 경제에도 상당한 충격 발생할 가능성. 당사는 이러한 충격이 현실화할 경우 실물과 금융의 두 경로를 통해 원화 약세 압력으로 이어질 수 있다는 판단

실물에서는 미국 빅테크의 AI 투자 축소가 국내 반도체 수출물량 감소와 가격 하락으로 이어지며 성장세와 외화 창출력을 약화시킬 우려. 금융 측면에서는 AI 수익성에 대한 의구심이 반도체주 조정과 외국인 주식 순매도를 촉발하며 원화에 부담 줄 가능성

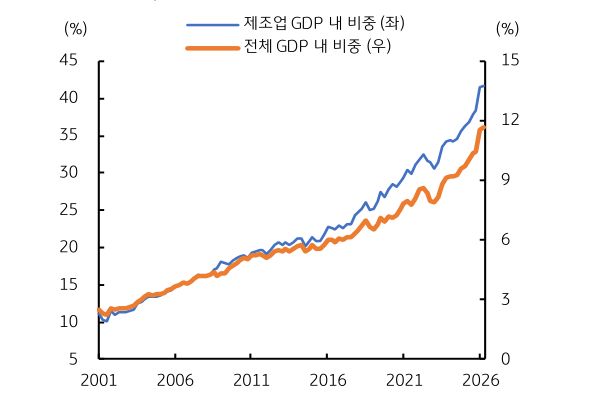
더 우려되는 점은 한국 경제의 반도체 산업 의존도가 갈수록 높아지고 있다는 사실. 그리고 반도체 산업은 호황과 불황이 반복되는 사이클 산업이라는 점도 염두할 필요. 결국 현재 원화 강세를 뒷받침하는 반도체 호황이 향후 사이클 반전 시 약세 요인으로 돌변할 수 있음

컴퓨터, 전자 및 광학기기 제조업 비중 추이

2001년부터 2026년까지 '제조업 GDP' 내 비중 및 전체 GDP 내 비중 추이를 그래프로 정리했다.

자료: 한국은행, KB국민은행 자본시장사업그룹

한 눈에 보는 환율 동향

국내 외환 시장 동향

국내 외환 시장 동향

자료: 인포맥스

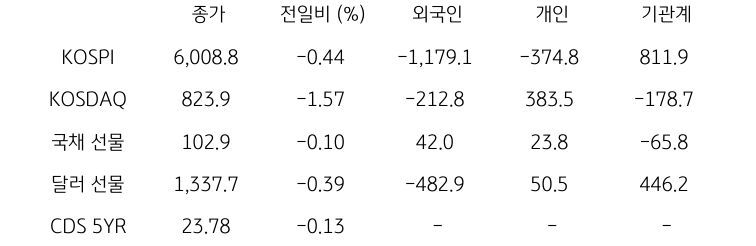
국내 금융시장 및 시장별 수급 동향

국내 금융시장 및 시장별 수급 동향

자료: 인포맥스 / 주: 주체별 수급 단위는 십억 원

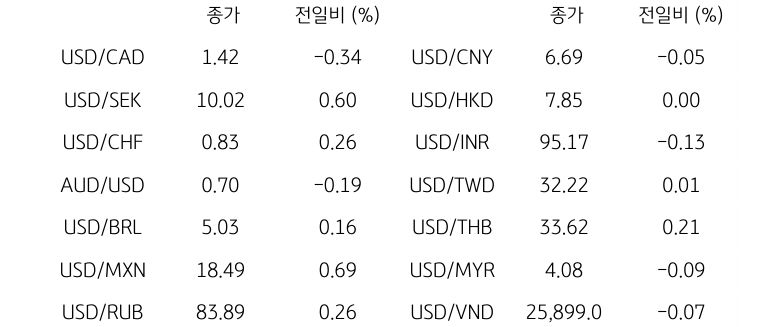
글로벌 주요 통화 동향

글로벌 주요 통화 동향

자료: 인포맥스

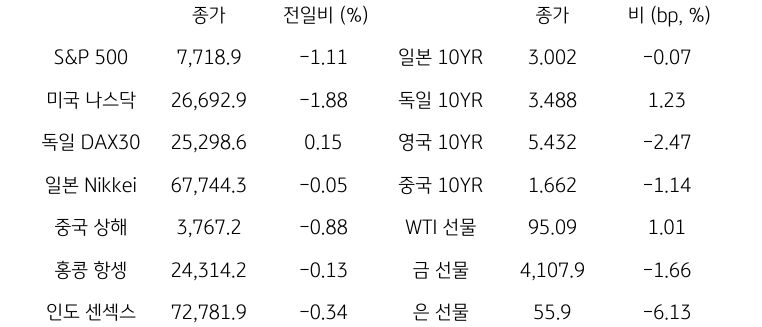
글로벌 증시, 채권금리, 원자재 시장 동향

글로벌 금융시장 동향

자료: 인포맥스

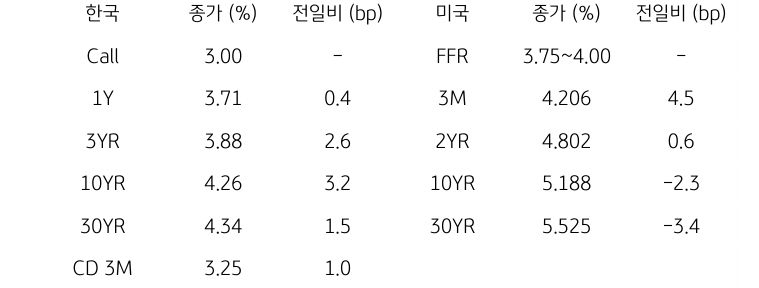
한국 및 미국 채권 금리 동향

한국과 미국 채권 금리 동향

자료: 인포맥스

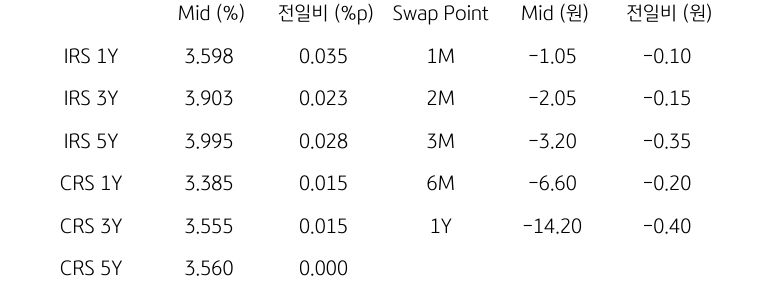
IRS/CRS 및 Swap Point

IRS/CRS 및 Swap Point

자료: 인포맥스

주요 경제지표 및 이벤트 일정

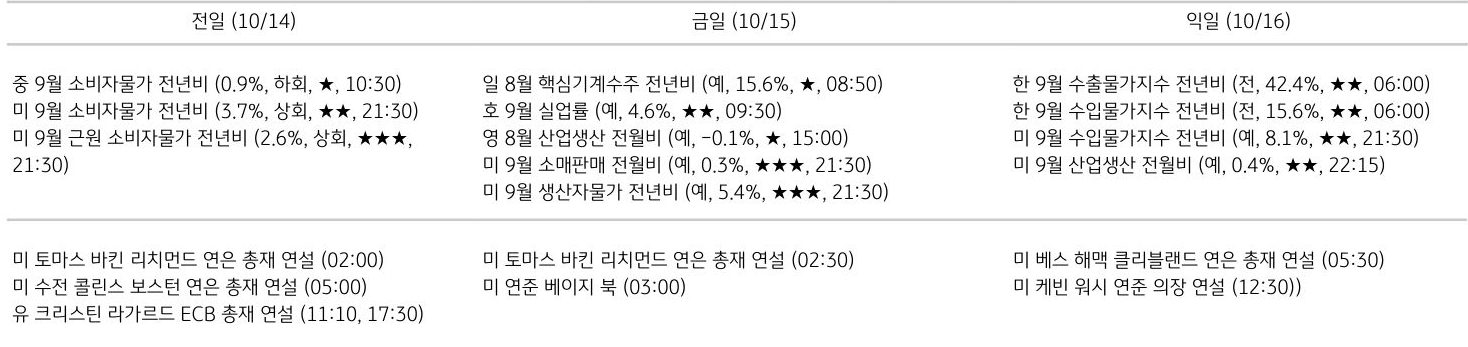
주요 경제지표 일정

자료: 인포맥스, Bloomberg 주: 예 (예상치), 전 (전기차) / ★은 지표 중요도 (개인 의견) / 지표 발표 시간은 한국 시간

본 자료는 경제 및 투자여건에 대한 이해를 돕기 위한 정보제공 목적으로 작성, 배포되는 조사분석자료로서 오직 정보제공만을 목적으로 합니다. 본 자료의 내용은 어떠한 경우라도 금융투자상품의 투자권유 또는 투자관련 또는 투 자판단 상담 자료, 고객의 투자 결과에 대한 법적 책임소재와 관련된 증빙 자료로 사용될 수 없으며 최종적 투자 결정은 고객의 판단 및 책임에 근거하여 이루어져야 합니다. 과거의 성과가 미래의 투자수익을 보장하지 않으며 본 자 료에서 제시된 어떠한 예상이나 예측 또는 전망도 실현된다는 보장은 없습니다. 당행직원은 투자권유 또는 투자관련 고객 상담 시 “자본시장과 금융투자업에 관한 법률” 및 당행 규정업무 프로세스를 준수할 의무가 있습니다. 또한 본 자료의 지적 재산권은 KB국민은행에 있으므로 당행의 사전 서면 동의 없이 본 자료의 무단 배포 및 복제는 금지됩니다.

금융용어사전

KB금융그룹의 로고와 KB Think 글자가 함께 기재되어 있습니다. KB Think

금융용어사전

KB금융그룹의 로고입니다. KB라고 기재되어 있습니다 KB Think

이미지