미국 중간선거 이후 외환시장 변동성 확대 주의
11월 1주차 외환 및 스왑 시장 전망
26.11.02.
읽는시간 0분
작게
보통
크게
목차
핵심 내용 요약
- 지난주 달러/원 환율은 연준과 ECB 및 BOJ 등 주요국 통화정책회의를 소화하는 가운데, 국내 KOSPI 지수에 동조하며 소폭 상승 마감했습니다
- 통화정책회의 결과는 대체로 예상에 부합해 시장에 미친 영향은 제한적이었습니다
- 그보다 최근 환율과 증시 간의 연관성이 강화되고 있는 점에 주목할 필요가 있습니다
- KOSPI 상승 시 외국인 보유금액 증가에 따른 달러선물 매수가 환율 상승 압력으로 연결될 수 있기 때문입니다
- 이번 주에는 미국 고용지표와 더불어 중간선거가 예정되어 있습니다
- 선거 결과에 따라 미 정치적 불확실성이 확대되거나 금융시장 변동성이 커질 수 있다는 점에서, 선거 이후 전개 양상을 주시할 필요가 있습니다
미국 중간선거 실시,
외환시장 변동성 확대될 위험
- 이번 주에 미국 중간선거가 실시될 예정(미국 시간 11월 3일). 현재 공화당이 백악관과 상·하원을 모두 장악한 가운데, 최근 여론조사에서 하원은 민주당이 다소 우세하지만 상원은 양당 간 접전인 상황
- 2000년 이후 역대 중간선거 직후 미 달러화 지수, 달러/원 환율에서 일관된 방향성은 관찰되지 않았음. 다만 VIX는 오히려 선거 불확실성 해소에 하락하는 패턴을 발견. 하지만 이번에는 선거 결과가 새로운 정책 불확실성의 출발점이 될 가능성에 주목
- 특히 민주당이 하원을 장악할 경우 이란 전쟁과 관련된 예산 지출을 둘러싼 갈등이 심화될 가능성. 이는 미국 재정정책 등에 복합적으로 영향을 미쳐 외환시장 변동성 확대 요인으로 작용할 수 있음
과거 미국 중간선거 직후 환율과 VIX 패턴 (10영업일)
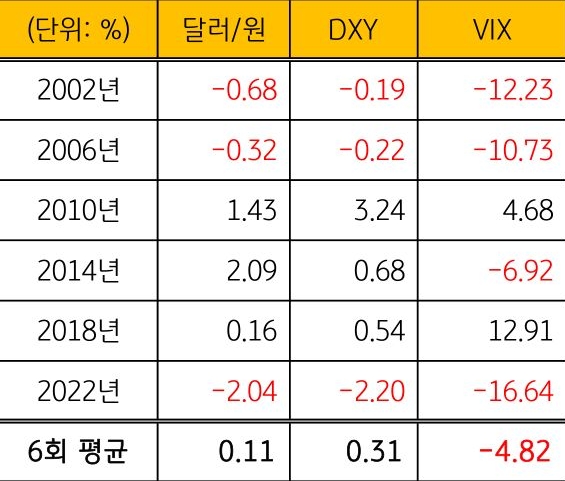
자료: Bloomberg, KB국민은행 자본시장사업그룹 추정
주간 환율 예상
- 달러/원 환율은 미국 중간선거 결과 소화 및 고용지표 대기하며 혼조 흐름 예상. 다만 변동성은 큰 가운데, KOSPI 지수에 동조하는 모습을 보일 가능성. KOSPI와 외국인의 달러선물 매매 흐름이 중요한 변수. 대외 불안 진정 시 재차 연저점 부근에 근접할 전망
- 일본 달러/엔 환율은 지난주 다소 매파적으로 평가된 BOJ 회의 결과 소화하며 상하단 소폭 낮아질 전망. 다만 미국 중간선거 결과와 고용 주시하며 변동 폭 자체는 크지 않을 것으로 예상
- 유로/달러 환율은 프랑스 시위 등 정국 불안 지속되는 가운데, 중동 지정학 리스크에 따른 고유가에 약보합 흐름 보일 전망
- 중국 달러/위안은 강세 모멘텀 이어가며 저점 경신 시도 예상. 대외 변수와는 무관하게 역내 달러 공급 우세에 하락 흐름 전망
환율 예상 범위
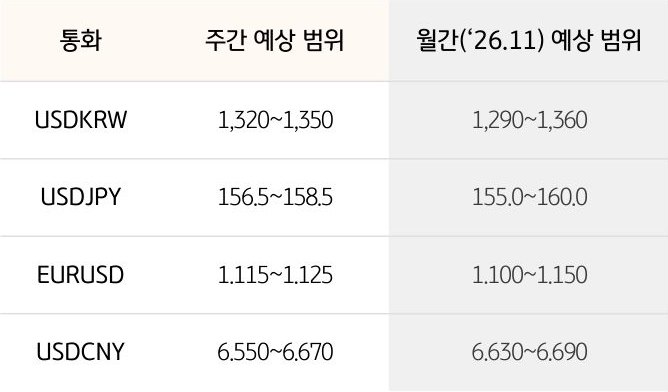
Note: 위 예상치는 국민은행의 공식견해는 아니며, 시장환경에 따라 변경될 수 있음
AI 환율 전망(26.10.29 기준)
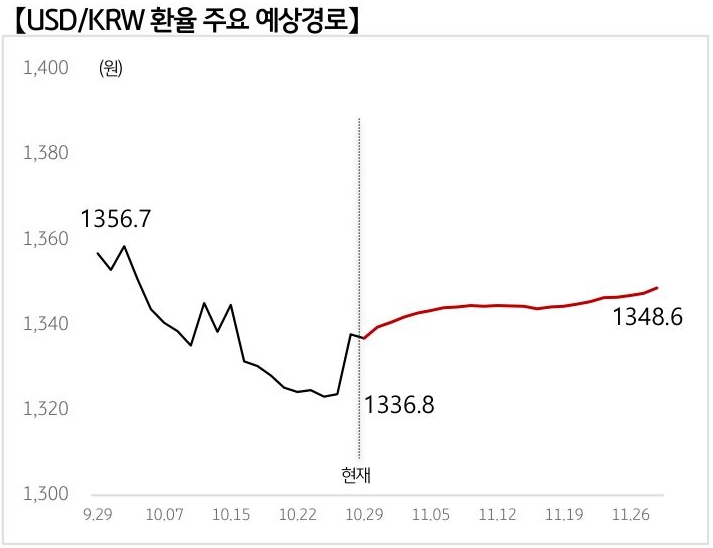
AI환율 전망은 USD/KRW 환율에 영향을 미치는 데이터를 AI기술을 활용하여 분석한 것으로서 정보의 정확성은 보장하지 않습니다.
- 10월 29일 기준으로 AI 모델이 과거 유사 시기를 찾고, 그 시기 환율 데이터를 기반으로 향후 1개월 환율 움직임을 예측
- 최근 모델은 2021년 11월 15일을 현재와 유사한 시기로 인식. 당시 미국 CPI 급등과 연준 테이퍼링 개시로 긴축 기대가 커졌고, 오미크론 출현에 따른 위험회피까지 겹치며 달러 강세 시현
- 유사 시기 움직임으로 보아 향후 달러/원 환율은 상승 흐름을 보일 것으로 예상
※ 보합은 +/- 5원 범위로 설정
금리 스왑 및 통화 스왑 전망
금리 스왑(IRS), 미국 중간선거 결과 소화하며 변동성 장세 예상
- 지난주 IRS 금리는 전 구간 하락 마감. 증시 하락과 위험회피 분위기 지속, 완화적 FOMC 소화하며 강세 흐름 이어가는 모습
- 이번 주 IRS 금리는 미국 중간선거와 영국 BOE 금리 결정을 확인하며 대외 금리에 연동해 움직일 것으로 전망. 선거 결과와 지정학 리스크 등에 따른 증시 및 안전자산 선호 심리에 따라 변동성 보일 것으로 예상
통화 스왑(CRS), 안전자산 선호 분위기와 에셋 우위 장세 이어지며 변동 전망
- 지난주 CRS 금리는 불 플래트닝 마감. 주요국 통화정책회의 소화와 위험회피 분위기 이어지며 전 구간 하락. 장기물은 오퍼리시한 흐름과 FX 스왑포인트 상승으로 커브 플래트닝 장세 견인함. IRS 대비 하락폭 심화되며 스왑 베이시스 역전폭 확대
- 이번 주 CRS 금리는 안전자산 선호 분위기와 에셋 우위 장세 이어질지 지켜보며 움직일 것으로 예상
기간별 환율 및 스왑 금리 변동
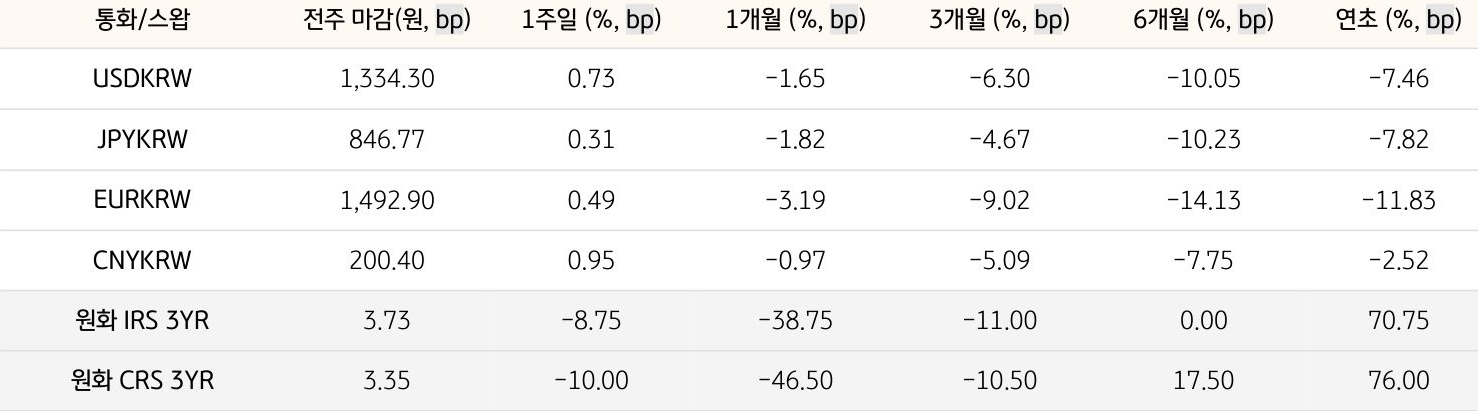
비고: 2026. 10. 30 종가 기준 (1bp=0.01%p)
본 자료는 경제 및 투자여건에 대한 이해를 돕기 위한 정보제공 목적으로 작성, 배포되는 조사분석자료로서 오직 정보제공만을 목적으로 합니다. 본 자료의 내용은 어떠한 경우라도 금융투자상품의 투자권유 또는 투자관련 또는 투자판단 상담 자료, 고객의 투자 결과에 대한 법적 책임소재와 관련된 증빙 자료로 사용될 수 없으며 최종적 투자 결정은 고객의 판단 및 책임에 근거하여 이루어져야 합니다. 과거의 성과가 미래의 투자수익을 보장하지 않으며 본 자료에서 제시된 어떠한 예상이나 예측 또는 전망도 실현된다는 보장은 없습니다. 당행직원은 투자권유 또는 투자관련 고객 상담 시 “자본시장과 금융투자업에 관한 법률” 및 당행 규정업무 프로세스를 준수할 의무가 있습니다. 또한 본 자료의 지적 재산권은 KB국민은행에 있으므로 당행의 사전 서면 동의 없이 본 자료의 무단 배포 및 복제는 금지됩니다.