지난 주
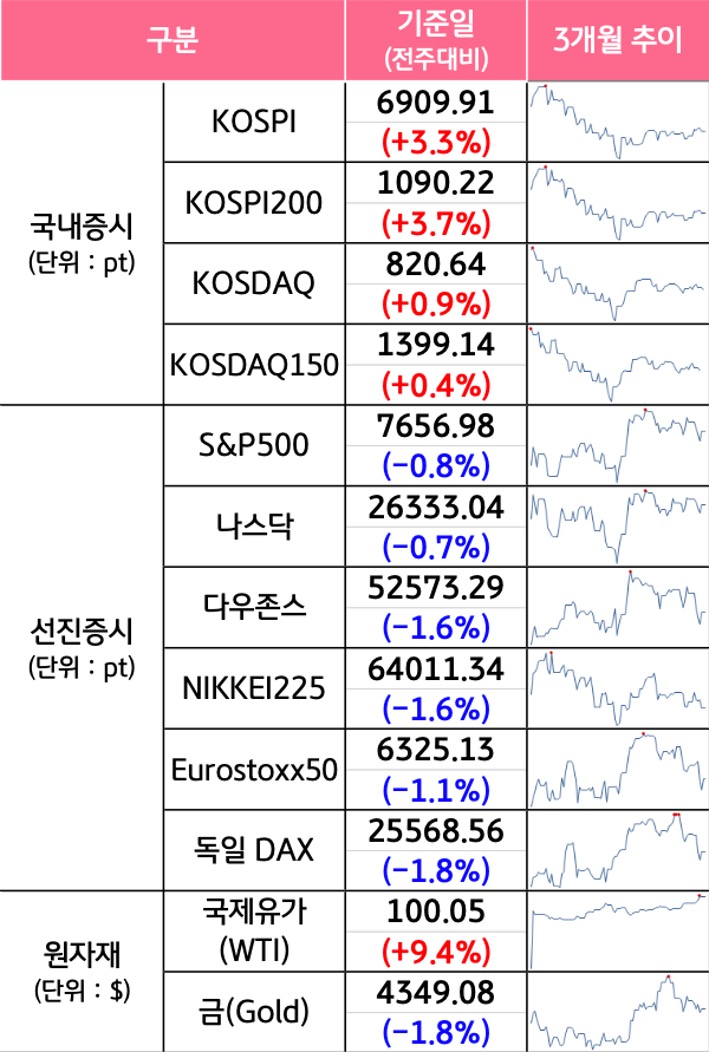
미국 증시는 중동 분쟁 격화와 미국 재무부의 바이백 실망감 및 물가지표 발표를 앞둔 경계감에 하락했습니다.
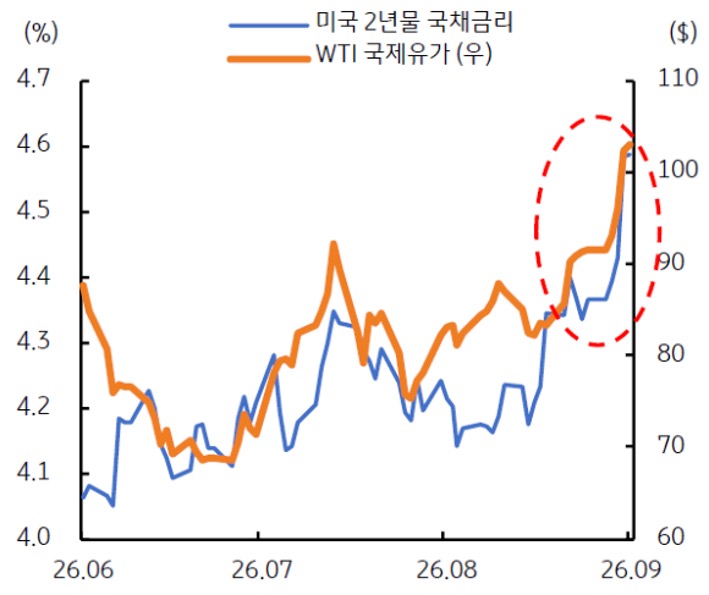
사우디와 예멘 후티 반군의 분쟁이 격화되며 국제유가가 다시 100달러를 넘어서고, 장기국채 금리 상승세를 진정시키려던 미국 재무부의 국채 바이백(환매입)은 시장 기대에 못 미치며 채권시장뿐만 아니라 주식 시장에도 실망 매물이 출회되었습니다.
미국의 8월 근원 CPI가 시장 예상을 웃돌며 9월 연준의 금리 인상 가능성이 90%에 육박했으나 시장은 오히려 불확실성 해소로 받아들이며 주 후반 반등하는 모습을 보였습니다. 국내증시는 오픈AI발 반도체 훈풍에 상승세를 보이며 주중 7,000pt 선을 회복하기도 했습니다.
이번 주
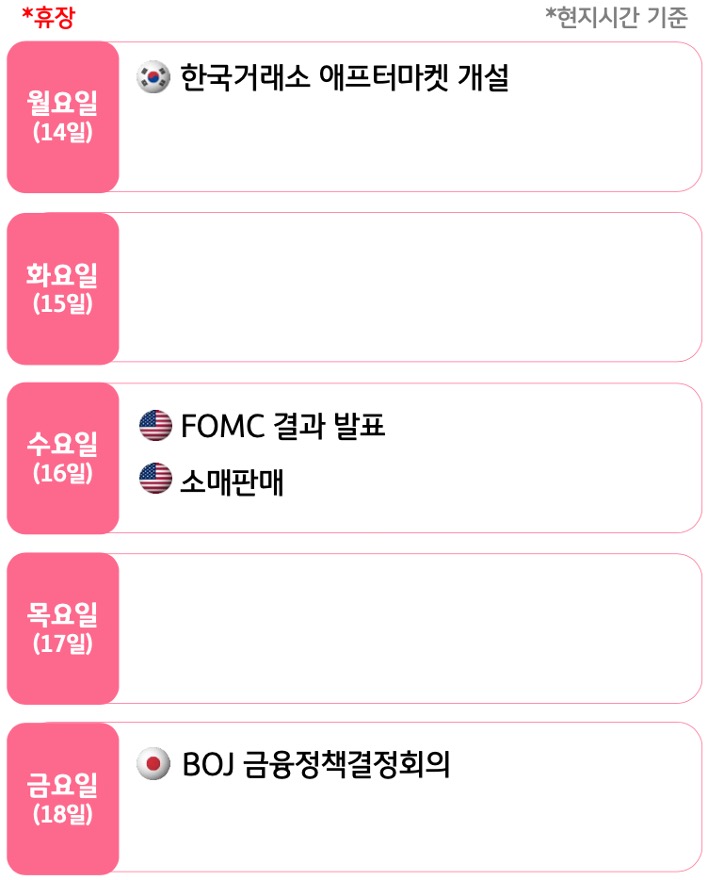
이번 주에는 미국 FOMC와 BOJ의 금융정책결정회의 등 주요국 통화정책회의가 예정되어 있습니다.
시장은 연준이 금리 인상을 단행해야 물가 안정에 대한 신뢰를 회복할 수 있다는 평가가 나오고 있습니다. 따라서 금리 인상이 오히려 연준의 물가 안정 의지를 확인시키면서 증시와 장기금리 하락에 긍정적으로 작용할 수 있다는 분석입니다.
또한 향후 통화정책과 관련해 점도표와 경제전망에도 관심을 가질 필요가 있습니다. 일본 BOJ도 기준금리 인상이 기정사실화되고 있는 가운데 시장에서 우려하는 엔 캐리 트레이드의 급격한 청산 가능성은 낮은 것으로 평가됩니다.
미국 FOMC에 주목해야 할 한 주
9월 3주차 금융시장 동향
26.09.14.
읽는시간 0분
작게
보통
크게
목차
이번 주 금융시장 포인트
강세 요인
- FOMC 이후 불확실성 해소
- AI 인프라 기업 실적 기대감
약세 요인
- 지정학적 리스크 지속
- 글로벌 장기금리 상승
글로벌 금융시장 동향
주요 금융 이벤트 및 일정
주간 외환 시장 요약
지난주 달러/원 환율은 국내 반도체 수출 호조에 따른 역내 달러 매도세에 전반적인 하락 흐름은 유지됐지만, 국민연금의 전략적 환 헤지 중단 소식과 중동 불안에 따른 고유가, 미국 장기금리 상승과 FOMC 긴축 경계 등에 하락 속도는 둔화되었습니다.
최근 두 달 넘게 환율이 200원 이상 급락하며 쏠림에 대한 우려도 커진 상황입니다. 외환당국 기본 원칙이 일방향 쏠림 대응에 있다는 점에서, 당국 움직임에도 예의 주시할 필요가 있습니다. 이번 주는 대형 이벤트인 미 연준의 FOMC 회의와 일본 BOJ의 통화정책회의가 열릴 예정입니다. 미일 중앙은행 모두 금리 인상 가능성이 높아졌다는 점에서 글로벌 외환시장의 경계는 한층 더 고조되고 있습니다.
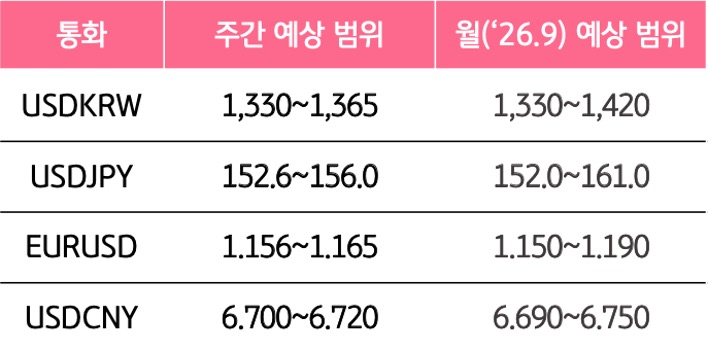
달러/원 환율은 대외 악재와 수급 환경 변화 등을 감안해 금주는 반등을 시도할 전망입니다. 특히 이번 주 FOMC가 예상보다 매파적일 경우 환율 상단은 1,360원대까지도 열어둘 필요가 있겠습니다.
쌓여 가는 대외 악재와 FOMC 경계,
달러/원 상방 압력 높아졌다
최근 중동 지역 불안이 고조되며 국제유가가 배럴당 100달러를 웃돌고 있고, 미국 장기금리 상승에 AI 등 기술주까지 조정받으며 위험자산회피 분위기가 점차 짙어지고 있습니다.
여기에 이번 주 FOMC 회의를 앞두고 연준 긴축에 대한 경계도 확산되고 있습니다. 달러/원 환율 측면에서는 그동안 수출업체 주축의 달러 매도세로 가려졌던 대외 악재의 존재감이 부각되는 상황입니다. 이번 FOMC를 계기로 그동안 쌓여 있던 대외 악재들이 환율에 본격 반영될 수 있습니다.
수급 측면에서도 그동안 환율 상방을 제한했던 국민연금 환 헤지가 중단되면서 이전보다 상단이 다소 열렸습니다. 따라서 최근 한두 달 동안 차곡차곡 쌓인 대외 악재와 일부 바뀐 역내 수급 환경을 감안하면, 달러/원 환율의 상방 압력이 높아진 것은 부정할 수 없는 사실입니다.
주요 차트 및 환율 예상 범위
글로벌 금융시장의 대형 악재 두 가지, 고금리와 고유가
출처 : Bloomberg
주요 자산군별 성과 및 추이
Part 1
기준: 2026. 9. 11. 종가
주요 자산군별 성과 및 추이
Part 2
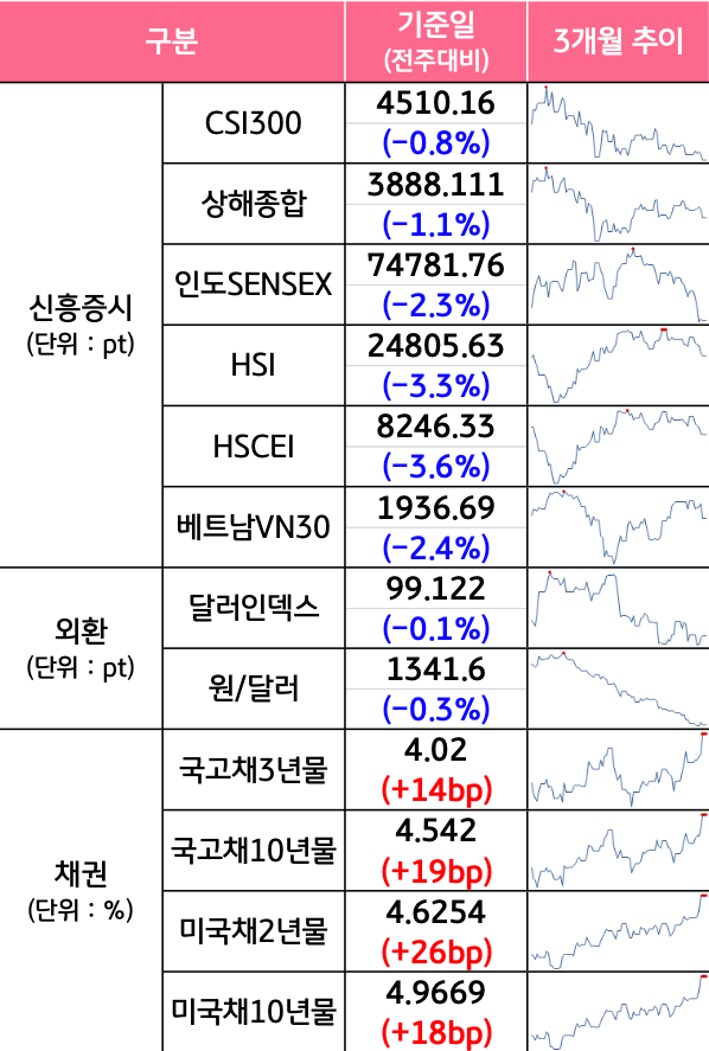
기준: 2026. 9. 11. 종가
주간 자금 동향
국내 증시 투자자별 매매 동향 (9.7~9.11)
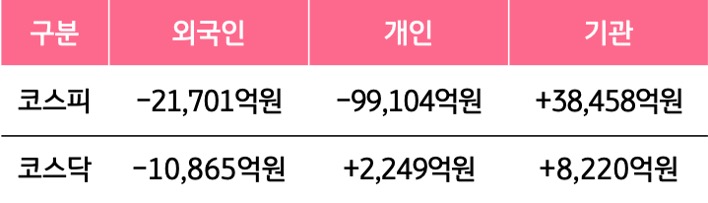
Source: KRX
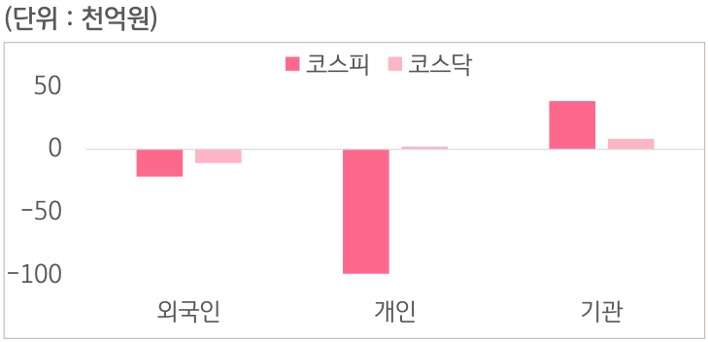
Source: KRX
본 자료는 경제 및 투자 여건에 대한 이해를 돕기 위한 정보 제공 목적으로 작성, 배포되는 조사 분석자료로 정보 제공만을 목적으로 합니다. 본 자료의 내용은 어떠한 경우라도 투자결과에 대한 법적 책임 소재와 관련된 증빙 자료로 사용될 수 없습니다. 과거의 성과가 미래의 투자주식을 보장하지 않으며 본 자료에서 제시된 어떠한 예상이나 예측 또는 전망도 실현된다는 보장은 없습니다. 당행 직원은 투자권유 또는 투자관련 고객 상담 시 '자본시장과금융투자업에 관한 법률' 및 당행 규정업무 프로세스를 준수할 의무가 있습니다. 본 자료의 지적 재산권은 KB국민은행에 있으므로 당행의 사전 서면동의 없이 본 자료의 무단 배포 및 복사는 금지됩니다.