지난 주
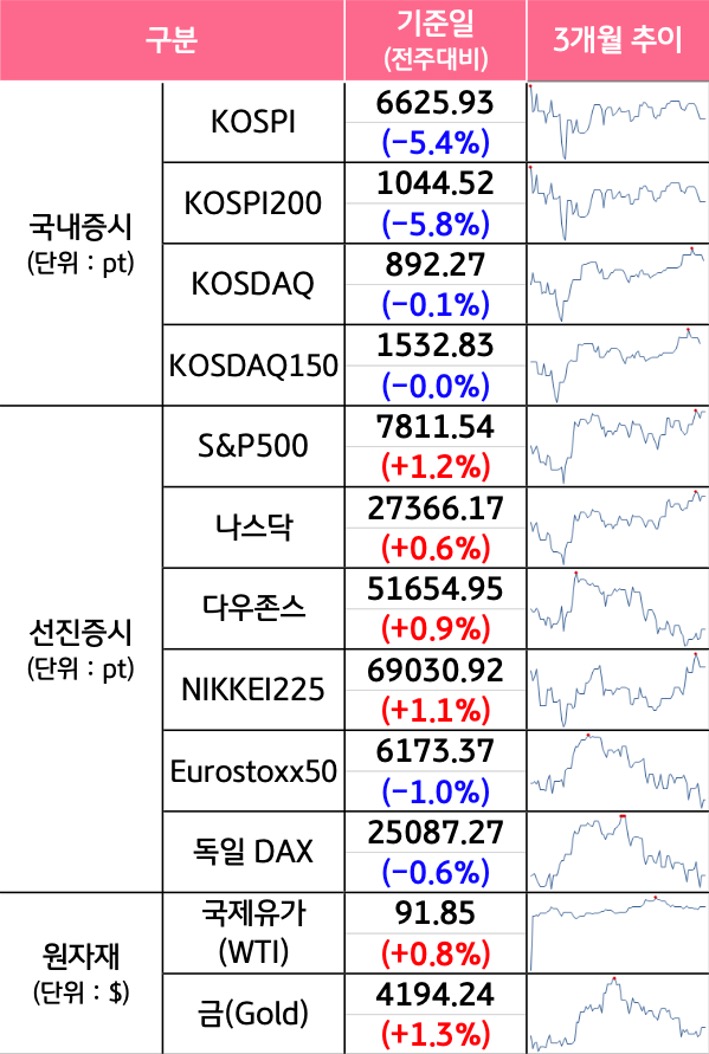
미국 증시는 프랑스 재정 충격 완화와 미국 국채 입찰 호조로 금리 상승세가 진정되었음에도 OpenAI 매출 관련 논란에 반도체 업종 변동성이 확대된 가운데 소폭 상승 마감했습니다. 프랑스 국채 금리는 차기 대선 후보의 재정 긴축 계획 발표에 하락 전환했으며 미국 10년물, 30년물 입찰은 해외 투자자 중심으로 저가 매수세 유입되며 호조를 보였습니다.
다만 OpenAI 9월 연환산 매출액이 당초 알려진 수치보다 낮은 500억 달러로 보도되며 AI 투자 회수 속도 조절 우려가 일부 제기됐습니다. 국내 증시는 양호한 삼성전자 3분기 실적에도 반도체 ETF 리밸런싱, 자사주 매입 종료 우려 등 단기 수급 요인에 하락 마감했습니다.
이번 주
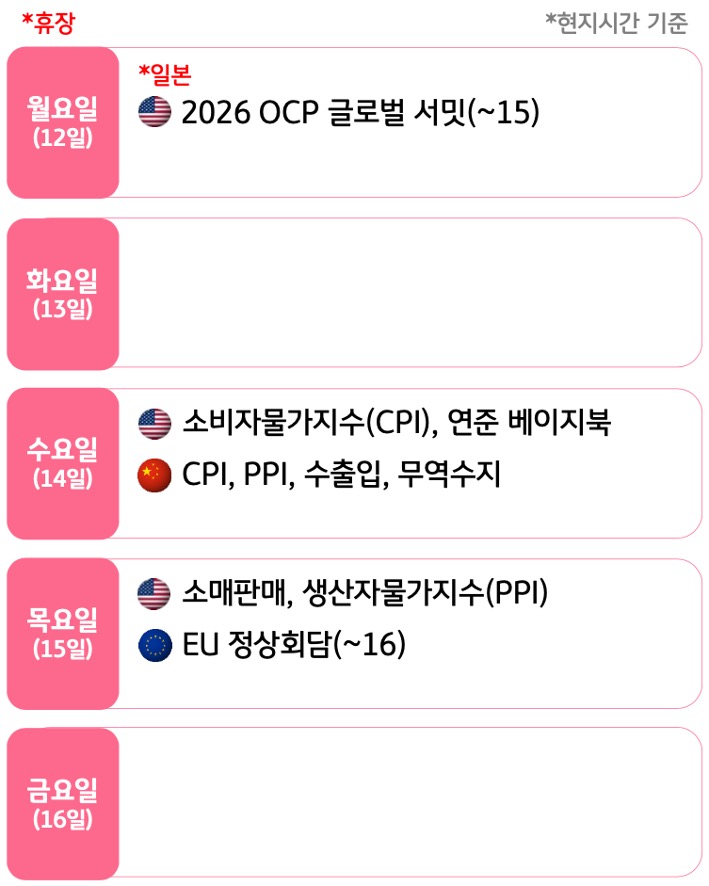
이번 주에는 미국 9월 물가지표와 TSMC, ASML 실적 발표가 예정되어 있습니다. 사우디 공항 추가 공습 등 중동 군사적 긴장에 따른 유가 상방 위험이 지속되는 가운데 14일 밤 발표될 미국 소비자물가에서 9월 에너지 가격 급등이 물가에 얼마나 영향을 미칠지 주시할 필요가 있습니다.
또한 이번 주 발표될 ASML 분기 매출액은 118억 유로, TSMC 분기 순이익은 7,460억 대만달러로 예상되는 가운데 반도체 기업들의 신규 수주 규모와 향후 매출, 설비투자 가이던스에 따라 내년 AI 투자 지속성을 확인할 전망입니다.
미국 물가, TSMC 실적에 주목해야 할 한 주
10월 2주차 금융시장 동향
26.10.12.
읽는시간 0분
작게
보통
크게
목차
이번 주 금융시장 포인트
강세 요인
- 글로벌 반도체 기업 실적 기대감
- 미국 근원물가 둔화 기대
약세 요인
- 중동 지정학 불확실성 지속
- 고금리에 따른 AI 자금조달 부담
글로벌 금융시장 동향
주요 금융 이벤트 및 일정
주간 외환 시장 요약
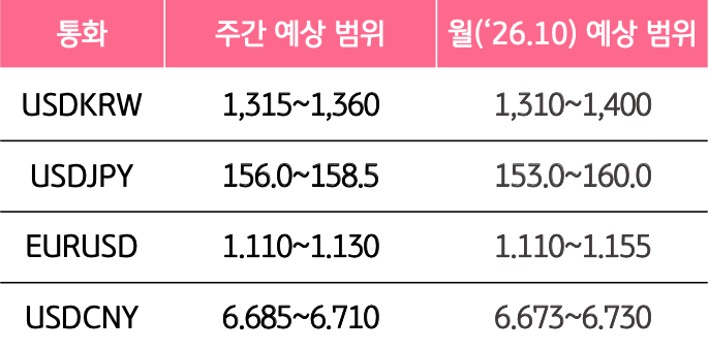
지난주 달러/원 환율은 미 달러화의 강세에도 오히려 1,360원 수준에서 1,340원 내외로 하락했습니다. 미 달러화의 강세는 미 국채금리의 상승과 유로화 약세의 영향이 컸는데, 유로화 약세는 프랑스의 재정 불안이 고조된 탓입니다. 글로벌 달러 강세에도 불구하고 달러/원 환율 하락은 무엇보다 역내 외환 수급 여건이 달러 공급 우위를 보이고 있기 때문입니다. 8월 경상수지 흑자가 461억 달러로 전월보다 41억 달러가 늘었고, 월간으로 최대 규모입니다.
이는 반도체 호황에 수출 실적이 역대 최대를 기록하고 있기 때문입니다. 이에 따라 달러 강세에도 달러/원 환율의 하락 압력이 커지고 있습니다. 금주 달러/원 환율은 글로벌 달러 강세와 지정학 리스크 등 대외 불안에도 불구하고, 역내 달러 공급 증가로 인해 하방이 우세할 전망입니다. 대외 불안 진정 시, 환율은 더욱 하락할 것으로 예상합니다.
자취 감췄던 1,200원대 환율,
대외 수급 개선에 다시 나타날까?
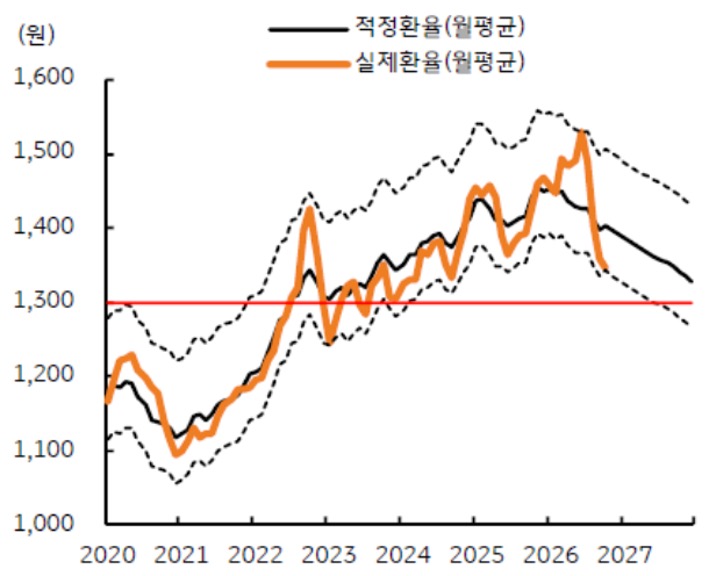
2023년 이후 자취를 감췄던 1,200원대 환율이 다시 나타날 가능성에 주목합니다. 핵심 배경은 대규모 경상 흑자에 따른 국내 외환 수급 여건 변화에 있습니다. 특히 수출 호조에 따른 경상 흑자의 원화 강세 효과가 시간이 지날수록 누적될 가능성을 점검할 필요가 있겠습니다. 이를 위해 미 달러화 지수와 한미 10년물 금리 차가 현재 수준을 유지하고, 경상 흑자가 월간 500억 달러씩 이어진다는 가정하에 적정 환율 경로를 추정했습니다.
그 결과, 달러/원 환율은 2027년 상반기 말~하반기 초 1,200원대에 진입이 가능할 전망입니다. 이는 달러화 지수나 한미 금리 수준의 변화가 없이도, 대외 수급 개선만으로 원화의 강세 압력이 확대될 수 있음을 시사합니다. 만약 달러 강세나 미국 장기금리 및 국제유가 상승세가 진정될 경우, 달러/원 환율이 1,200원대에 진입하는 시점은 더욱 앞당겨질 전망입니다.
주요 차트 및 환율 예상 범위
달러/원 적정환율 경로 추정(26.4Q~27.4Q)
출처 : 자본시장사업그룹
주요 자산군별 성과 및 추이
Part 1
기준: 2026. 10. 9. 종가
주요 자산군별 성과 및 추이
Part 2
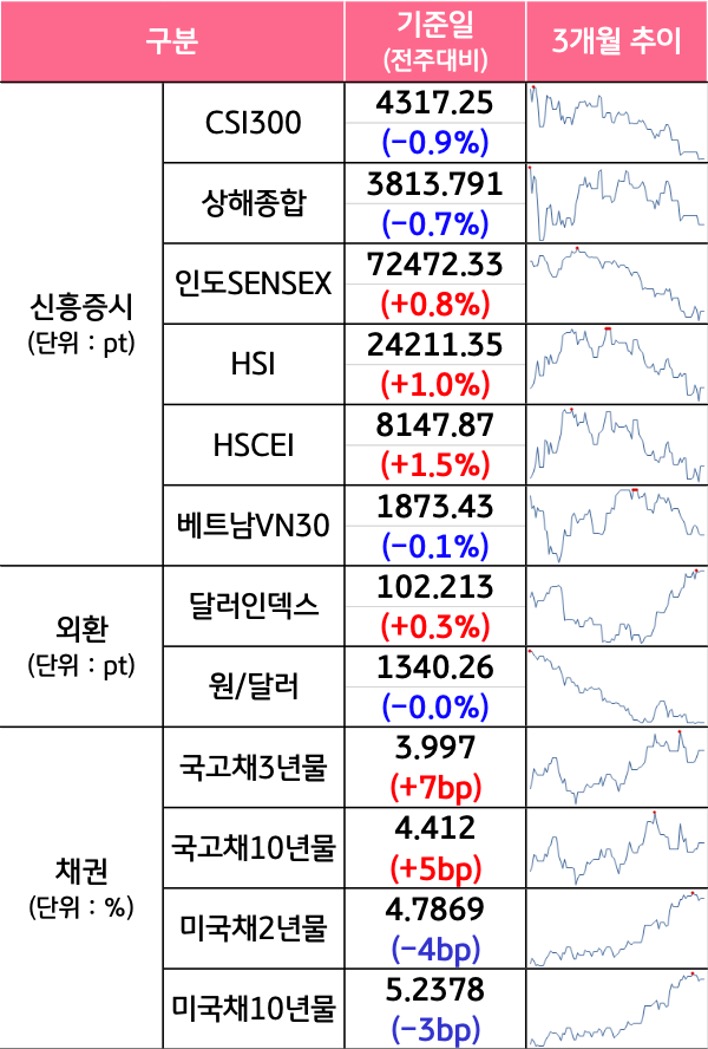
기준: 2026. 10.9. 종가
주간 자금 동향
국내 증시 투자자별 매매 동향 (10.6~10.8)
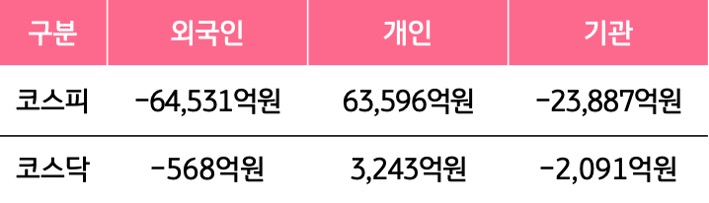
Source: KRX
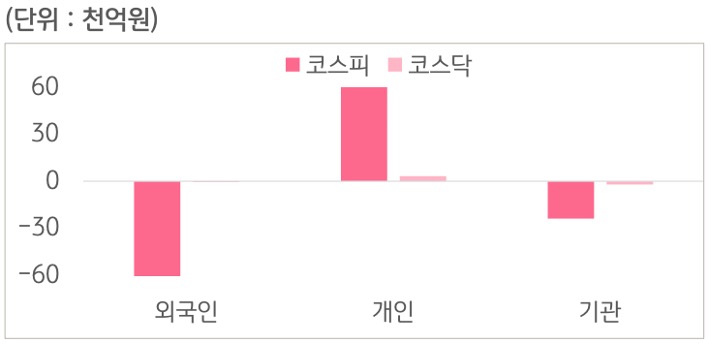
Source: KRX
본 자료는 경제 및 투자 여건에 대한 이해를 돕기 위한 정보 제공 목적으로 작성, 배포되는 조사 분석자료로 정보 제공만을 목적으로 합니다. 본 자료의 내용은 어떠한 경우라도 투자결과에 대한 법적 책임 소재와 관련된 증빙 자료로 사용될 수 없습니다. 과거의 성과가 미래의 투자주식을 보장하지 않으며 본 자료에서 제시된 어떠한 예상이나 예측 또는 전망도 실현된다는 보장은 없습니다. 당행 직원은 투자권유 또는 투자관련 고객 상담 시 '자본시장과금융투자업에 관한 법률' 및 당행 규정업무 프로세스를 준수할 의무가 있습니다. 본 자료의 지적 재산권은 KB국민은행에 있으므로 당행의 사전 서면동의 없이 본 자료의 무단 배포 및 복사는 금지됩니다.