양도소득세 장기보유특별공제가 '장기거주 소득공제'로 개편됩니다. 현재 보유·거주 각 연 4%씩 최대 80% 공제에서, 2028년 거주 6%+보유 2%, 2029년부터는 거주기간 기준 연 8%(최대 80%)로 바뀝니다. 공제 한도도 2028년 20억 원, 2029년 이후 10억 원으로 신설됩니다.
집 오래 갖고만 있으면 혜택 줄어든다? 2026 세제개편안 핵심 정리
부대리 Pick! 부동산 이슈
26.08.04.
읽는시간 0분
작게
보통
크게
목차
3줄 요약
- 양도세 공제, '보유'보다 '실거주' 중심으로 개편
- 종부세, '주택 수'에서 '주택가액' 중심으로 전환
- 장기 실거주·지방주택 지원, 다주택자 매도 기회 확대

안녕하세요. 부동산 시장의 이슈만 콕 집어 알려드리는 부대리입니다.
오늘은 어제(8월 3일) 발표된 세제개편안 핵심 내용 빠르게 짚어드릴게요!
예고됐던 대로 정부가 어제(8월 3일) '2026년 세제개편안'을 발표했습니다. 그동안 부동산 세금의 기준이었던 '보유기간'과 '주택 수' 대신, 이제는 '실거주'와 '주택가액'이 핵심 키워드로 떠올랐는데요.
내 집 세금엔 어떤 변화가 생기는지 바로 하나씩 살펴볼까요?
오늘은 어제(8월 3일) 발표된 세제개편안 핵심 내용 빠르게 짚어드릴게요!
예고됐던 대로 정부가 어제(8월 3일) '2026년 세제개편안'을 발표했습니다. 그동안 부동산 세금의 기준이었던 '보유기간'과 '주택 수' 대신, 이제는 '실거주'와 '주택가액'이 핵심 키워드로 떠올랐는데요.
내 집 세금엔 어떤 변화가 생기는지 바로 하나씩 살펴볼까요?
1. 장특공제, 이제 '보유'보다 '거주'가 중요해진다

2. 종부세, '주택 수'보다 '주택가액' 중심으로

1세대 1주택자 종부세 과세 기준은 공시가격 14억 원 초과(시가 약 20억 원)로 상향됩니다. 기본공제는 거주용 1주택 12억→14억 원, 비거주 1주택 12억→9억 원으로 차등화되고요, 세율 체계도 2028년부터 주택가액 기준으로 일원화됩니다. 공정시장가액 비율도 1주택·지방은 2027년 70%, 3주택 이상·조정대상지역은 2028년 80%까지 오릅니다.

3. 실거주 1주택자는 챙겨주는 혜택도
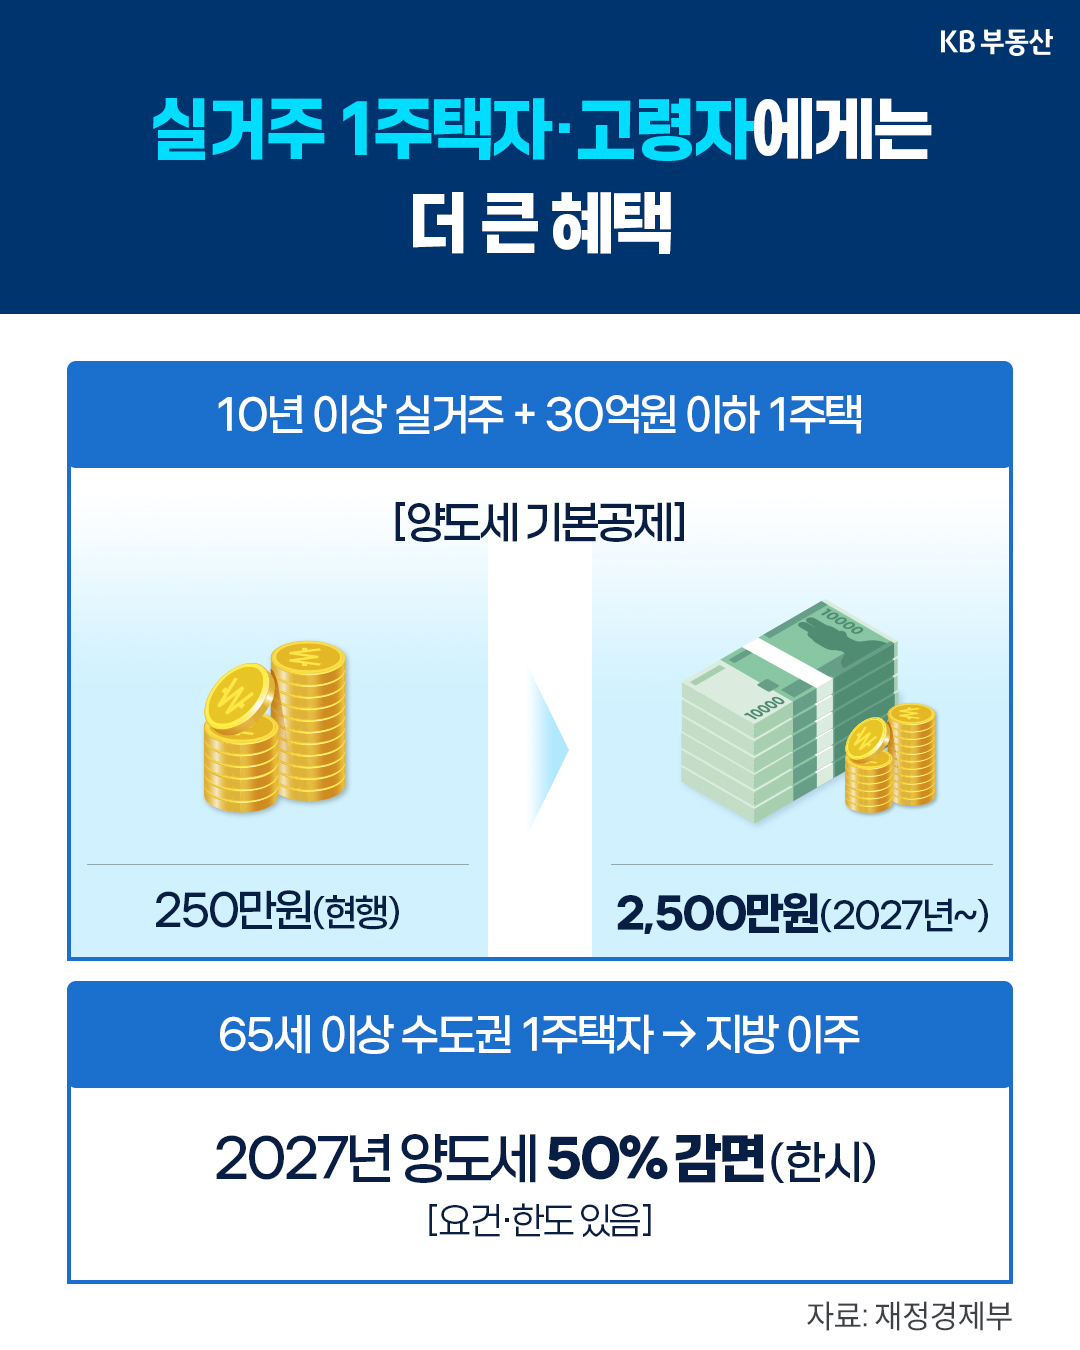
10년 이상 거주한 30억 원 이하 1주택을 2027년부터 팔면 양도소득 기본공제가 250만 원→2,500만 원으로 확대됩니다. 65세 이상이 수도권 주택을 팔고 비수도권으로 이주하면 2027년 양도세 50%(5억 원 한도), 2028년 30%(3억 원 한도)를 한시 감면받습니다.
4. 지방 세컨드홈은 지원, 다주택자는 '매도 기회'
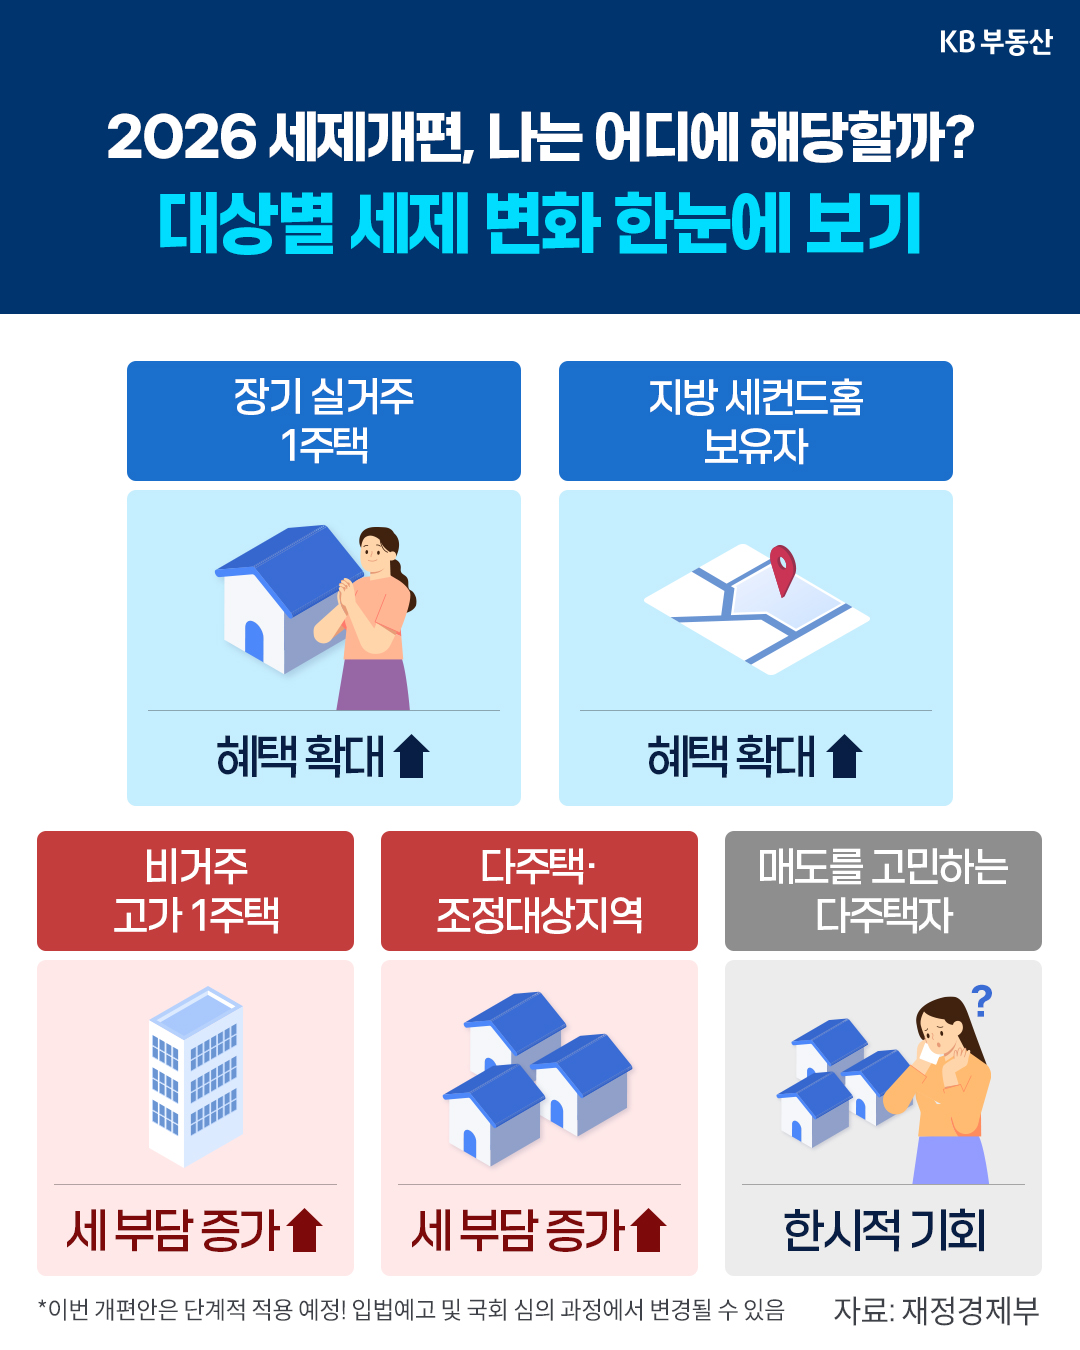
지방 세컨드홈 특례는 대상 지역·가액 기준이 확대되고 2029년 말까지 3년 연장됩니다. 반면 조정대상지역 일시적 2주택 특례 기간은 3년→2년으로 단축되고요. 다주택자 양도세 중과는 한시적으로 완화해 매도 기회를 열어줍니다.
💬 부대리의 메모장
"오래 가진 집보다 오래 산 집을 우대한다."
이번 개편을 한 문장으로 정리하면 이렇습니다.
'보유'에서 '거주'로, '주택 수'에서 '주택가액'으로. 다만 종부세는 2027년부터, 장기거주 소득공제는 2028~2029년에 걸쳐 단계적으로 적용되고, 아직 개편안 단계라 입법예고(8월 4~20일)와 국회 심의를 거치며 내용이 바뀔 수 있다는 점 기억해주세요.
핵심은 결국 ‘고가·비거주·다주택’은 부담이 늘고 ‘실거주’는 보호하는 방향! 확정되는 대로 부대리가 다시 정리해서 알려드릴게요!