음식 판매 시 부가세의 기준

웹툰으로 배우는 세무정보
26.09.30.
읽는시간 0분

작게

보통

크게

0

음식 판매 시 '부가세'의 기준에 대한 내용을 소개하고자 하는 이미지. 검정색 선과 흰색 배경으로 이루어진 이미지이다.

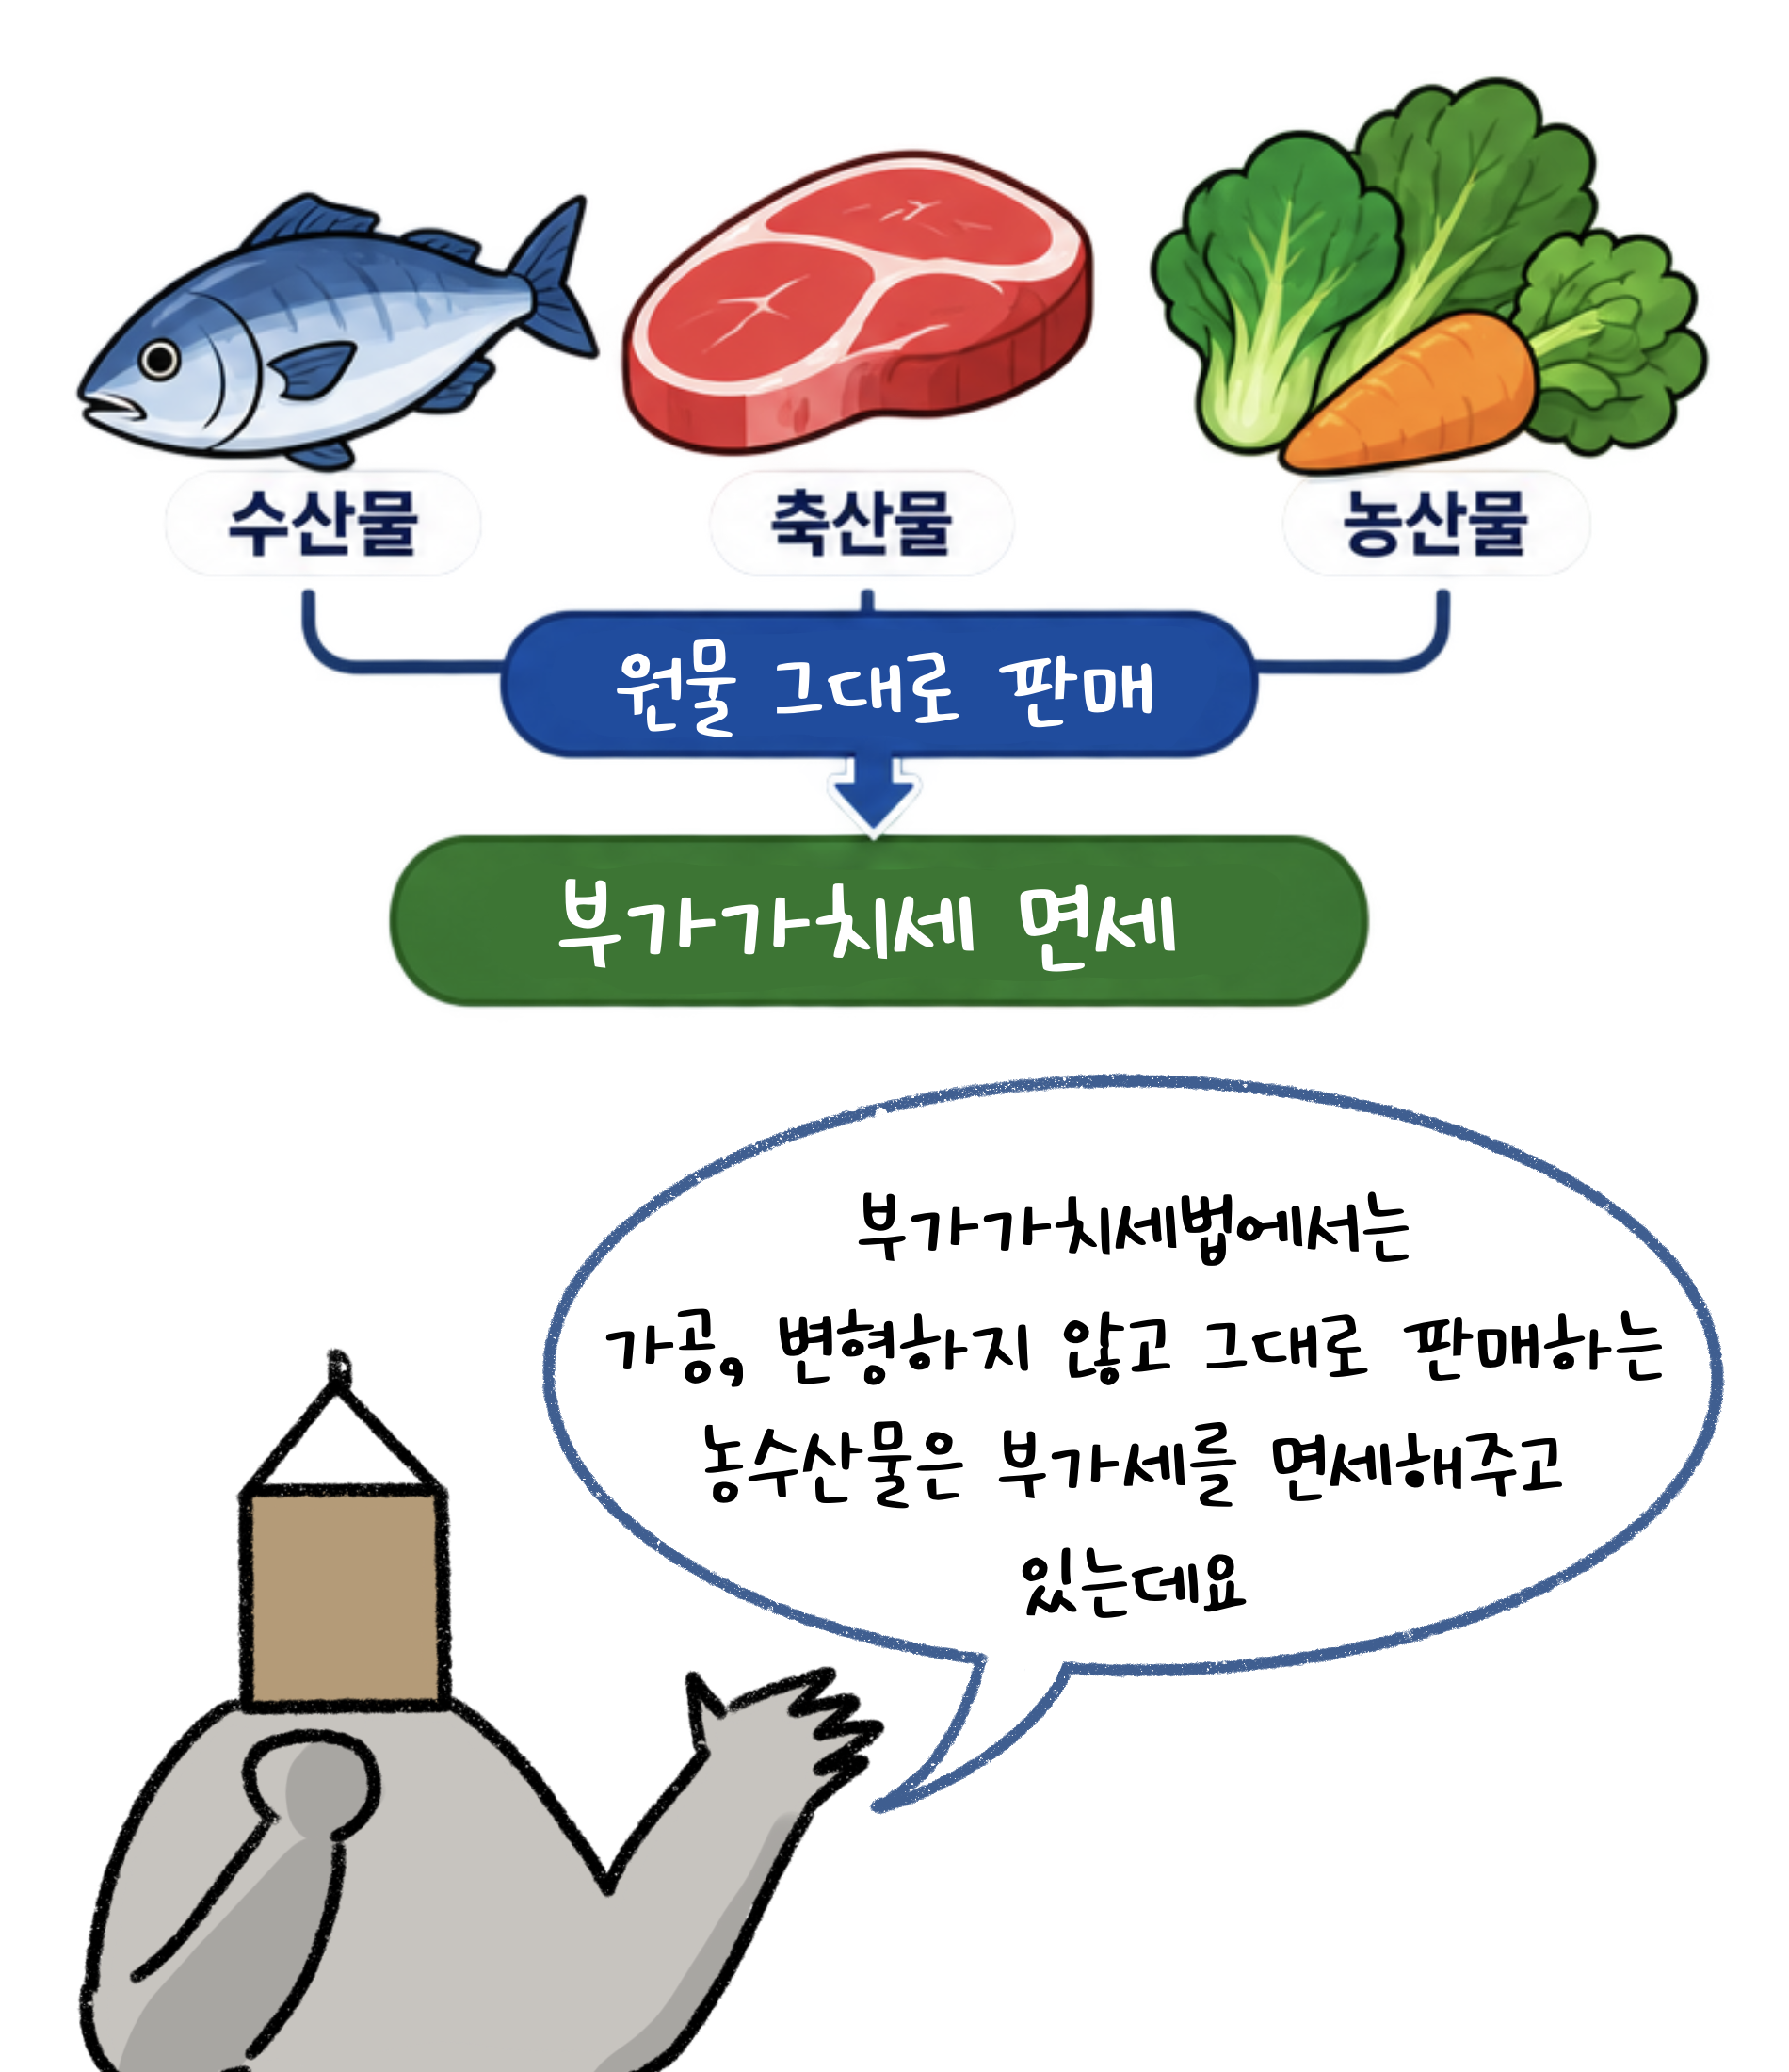
'부가가치세'법에서는 가공, 변형하지 않고 그대로 판매하는 농수산물은 부가세를 면세해주고 있는데요.

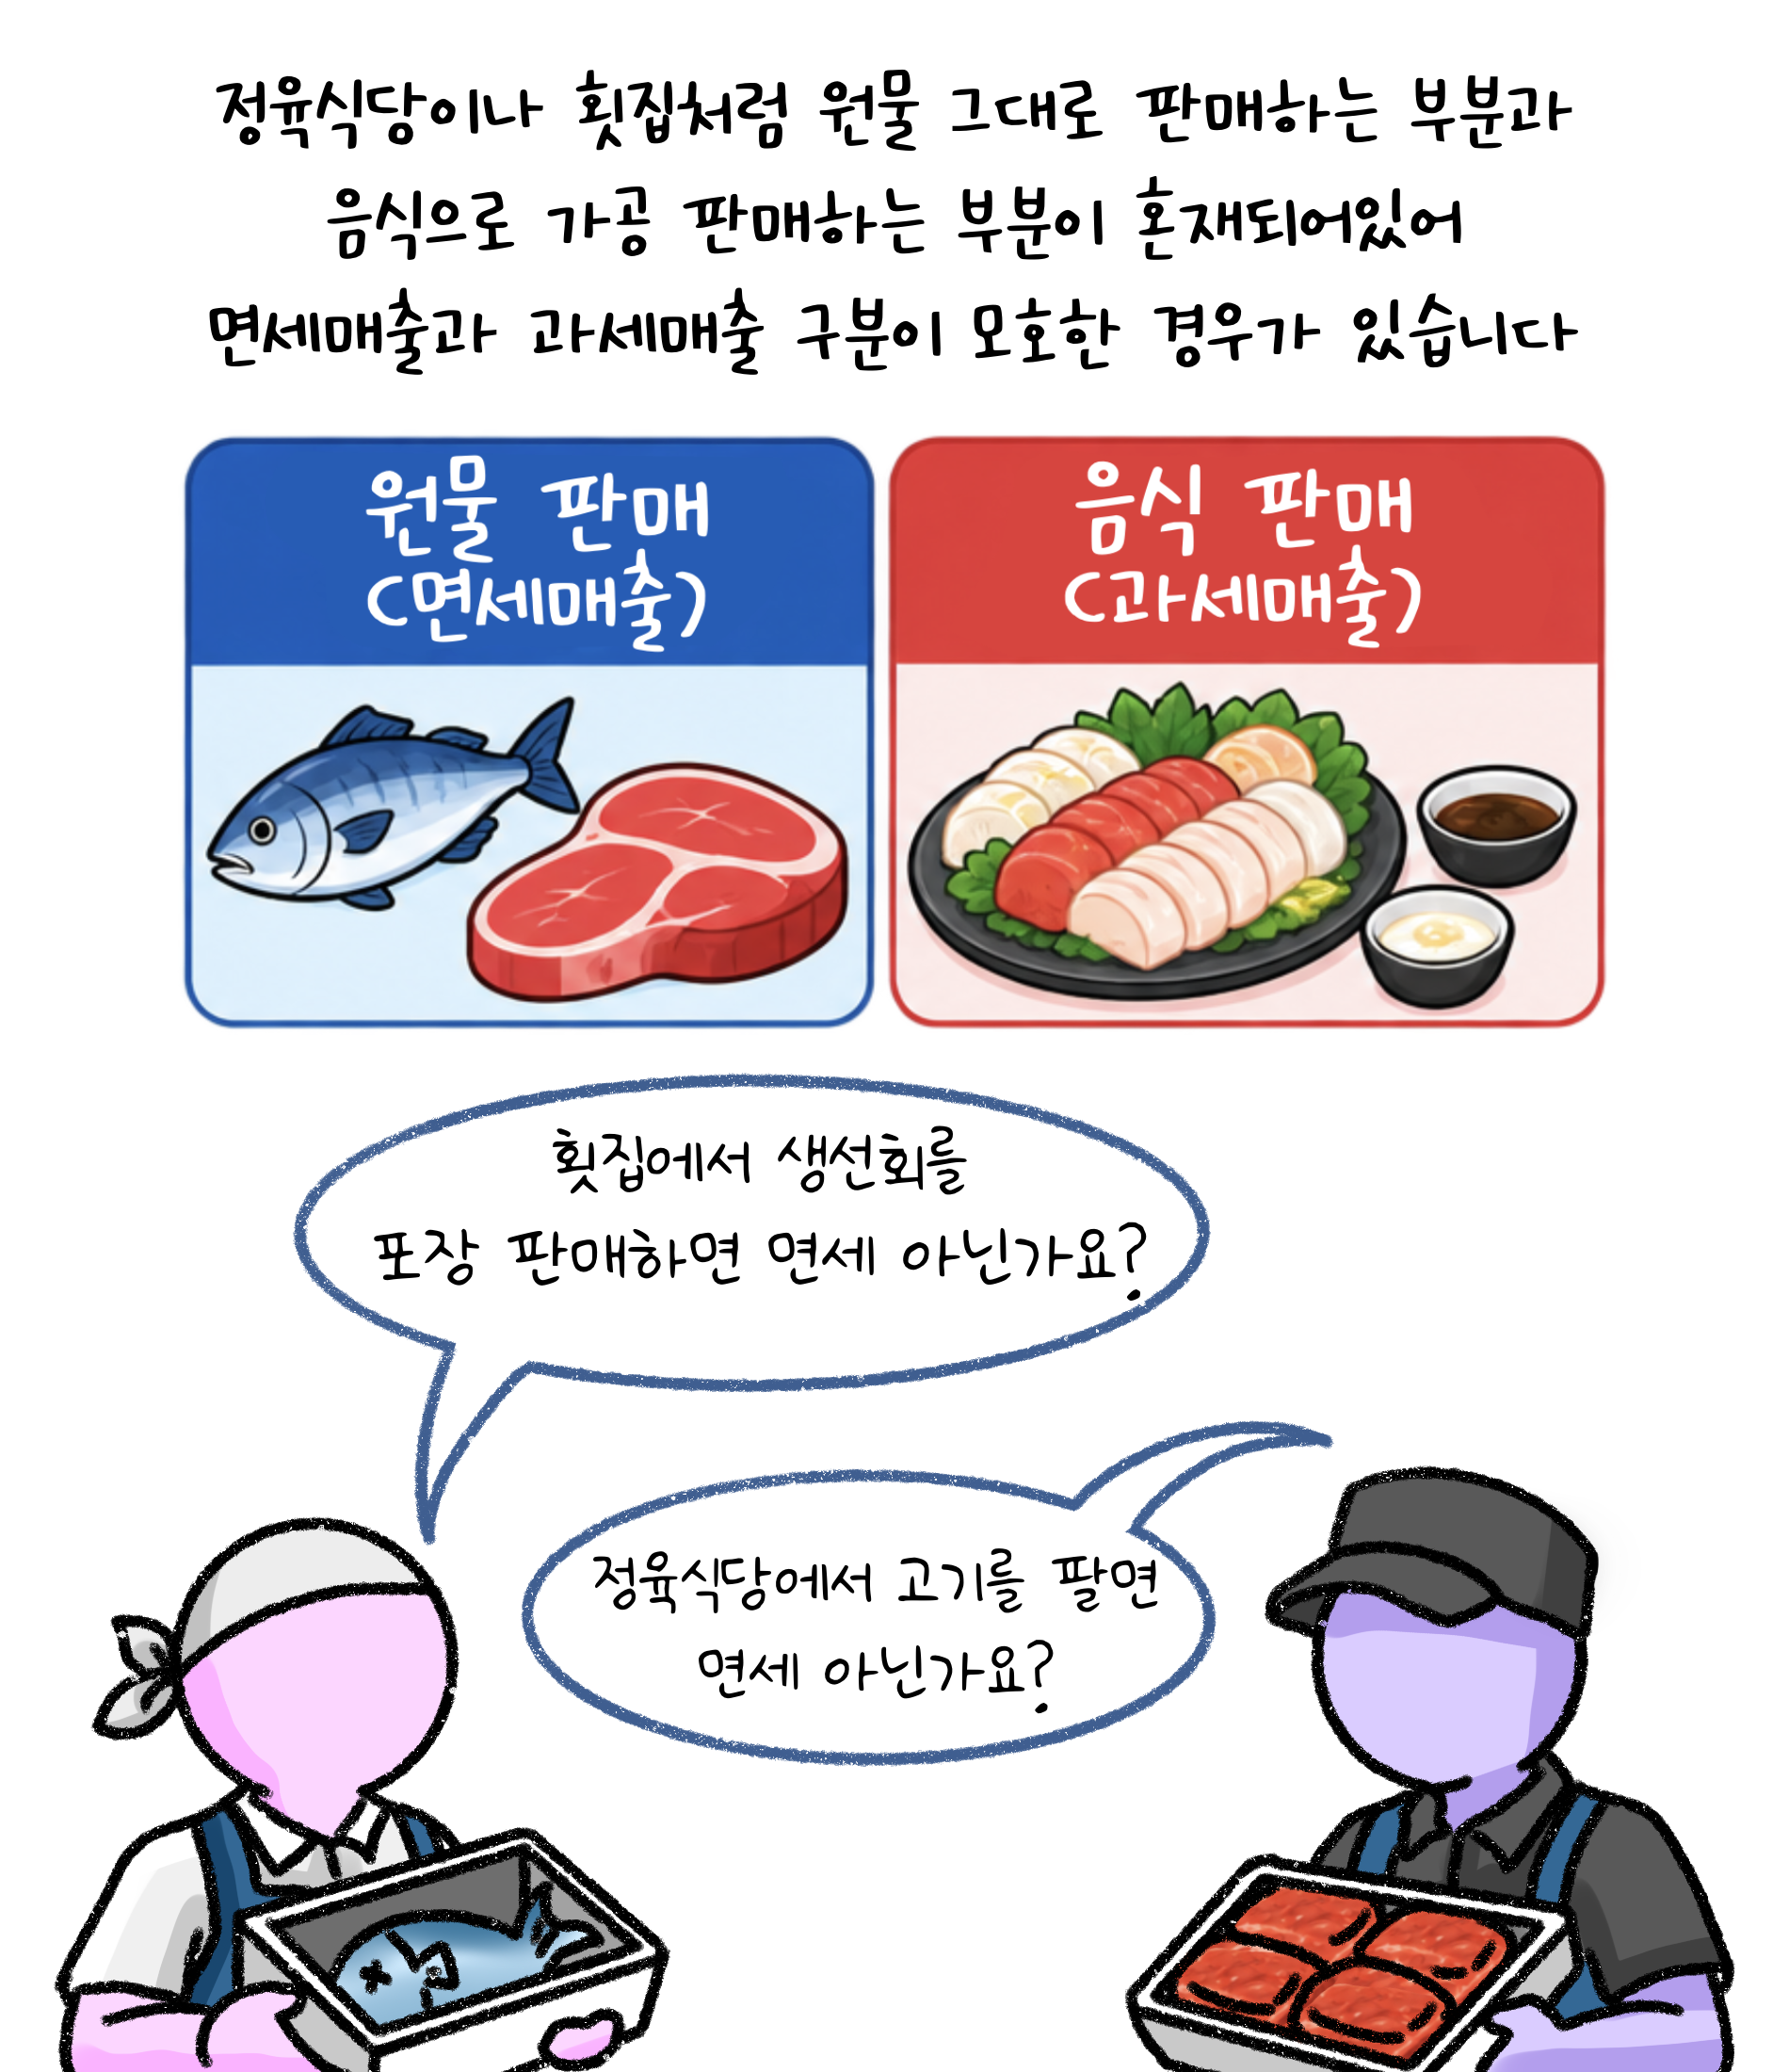
정육식당이나 횟집처럼 원물 그대로 판매하는 부분과 음식으로 가공 판매하는 부분이 혼재되어 있어 '면세매출'과 '과세매출' 구분이 모호한 경우가 있습니다.

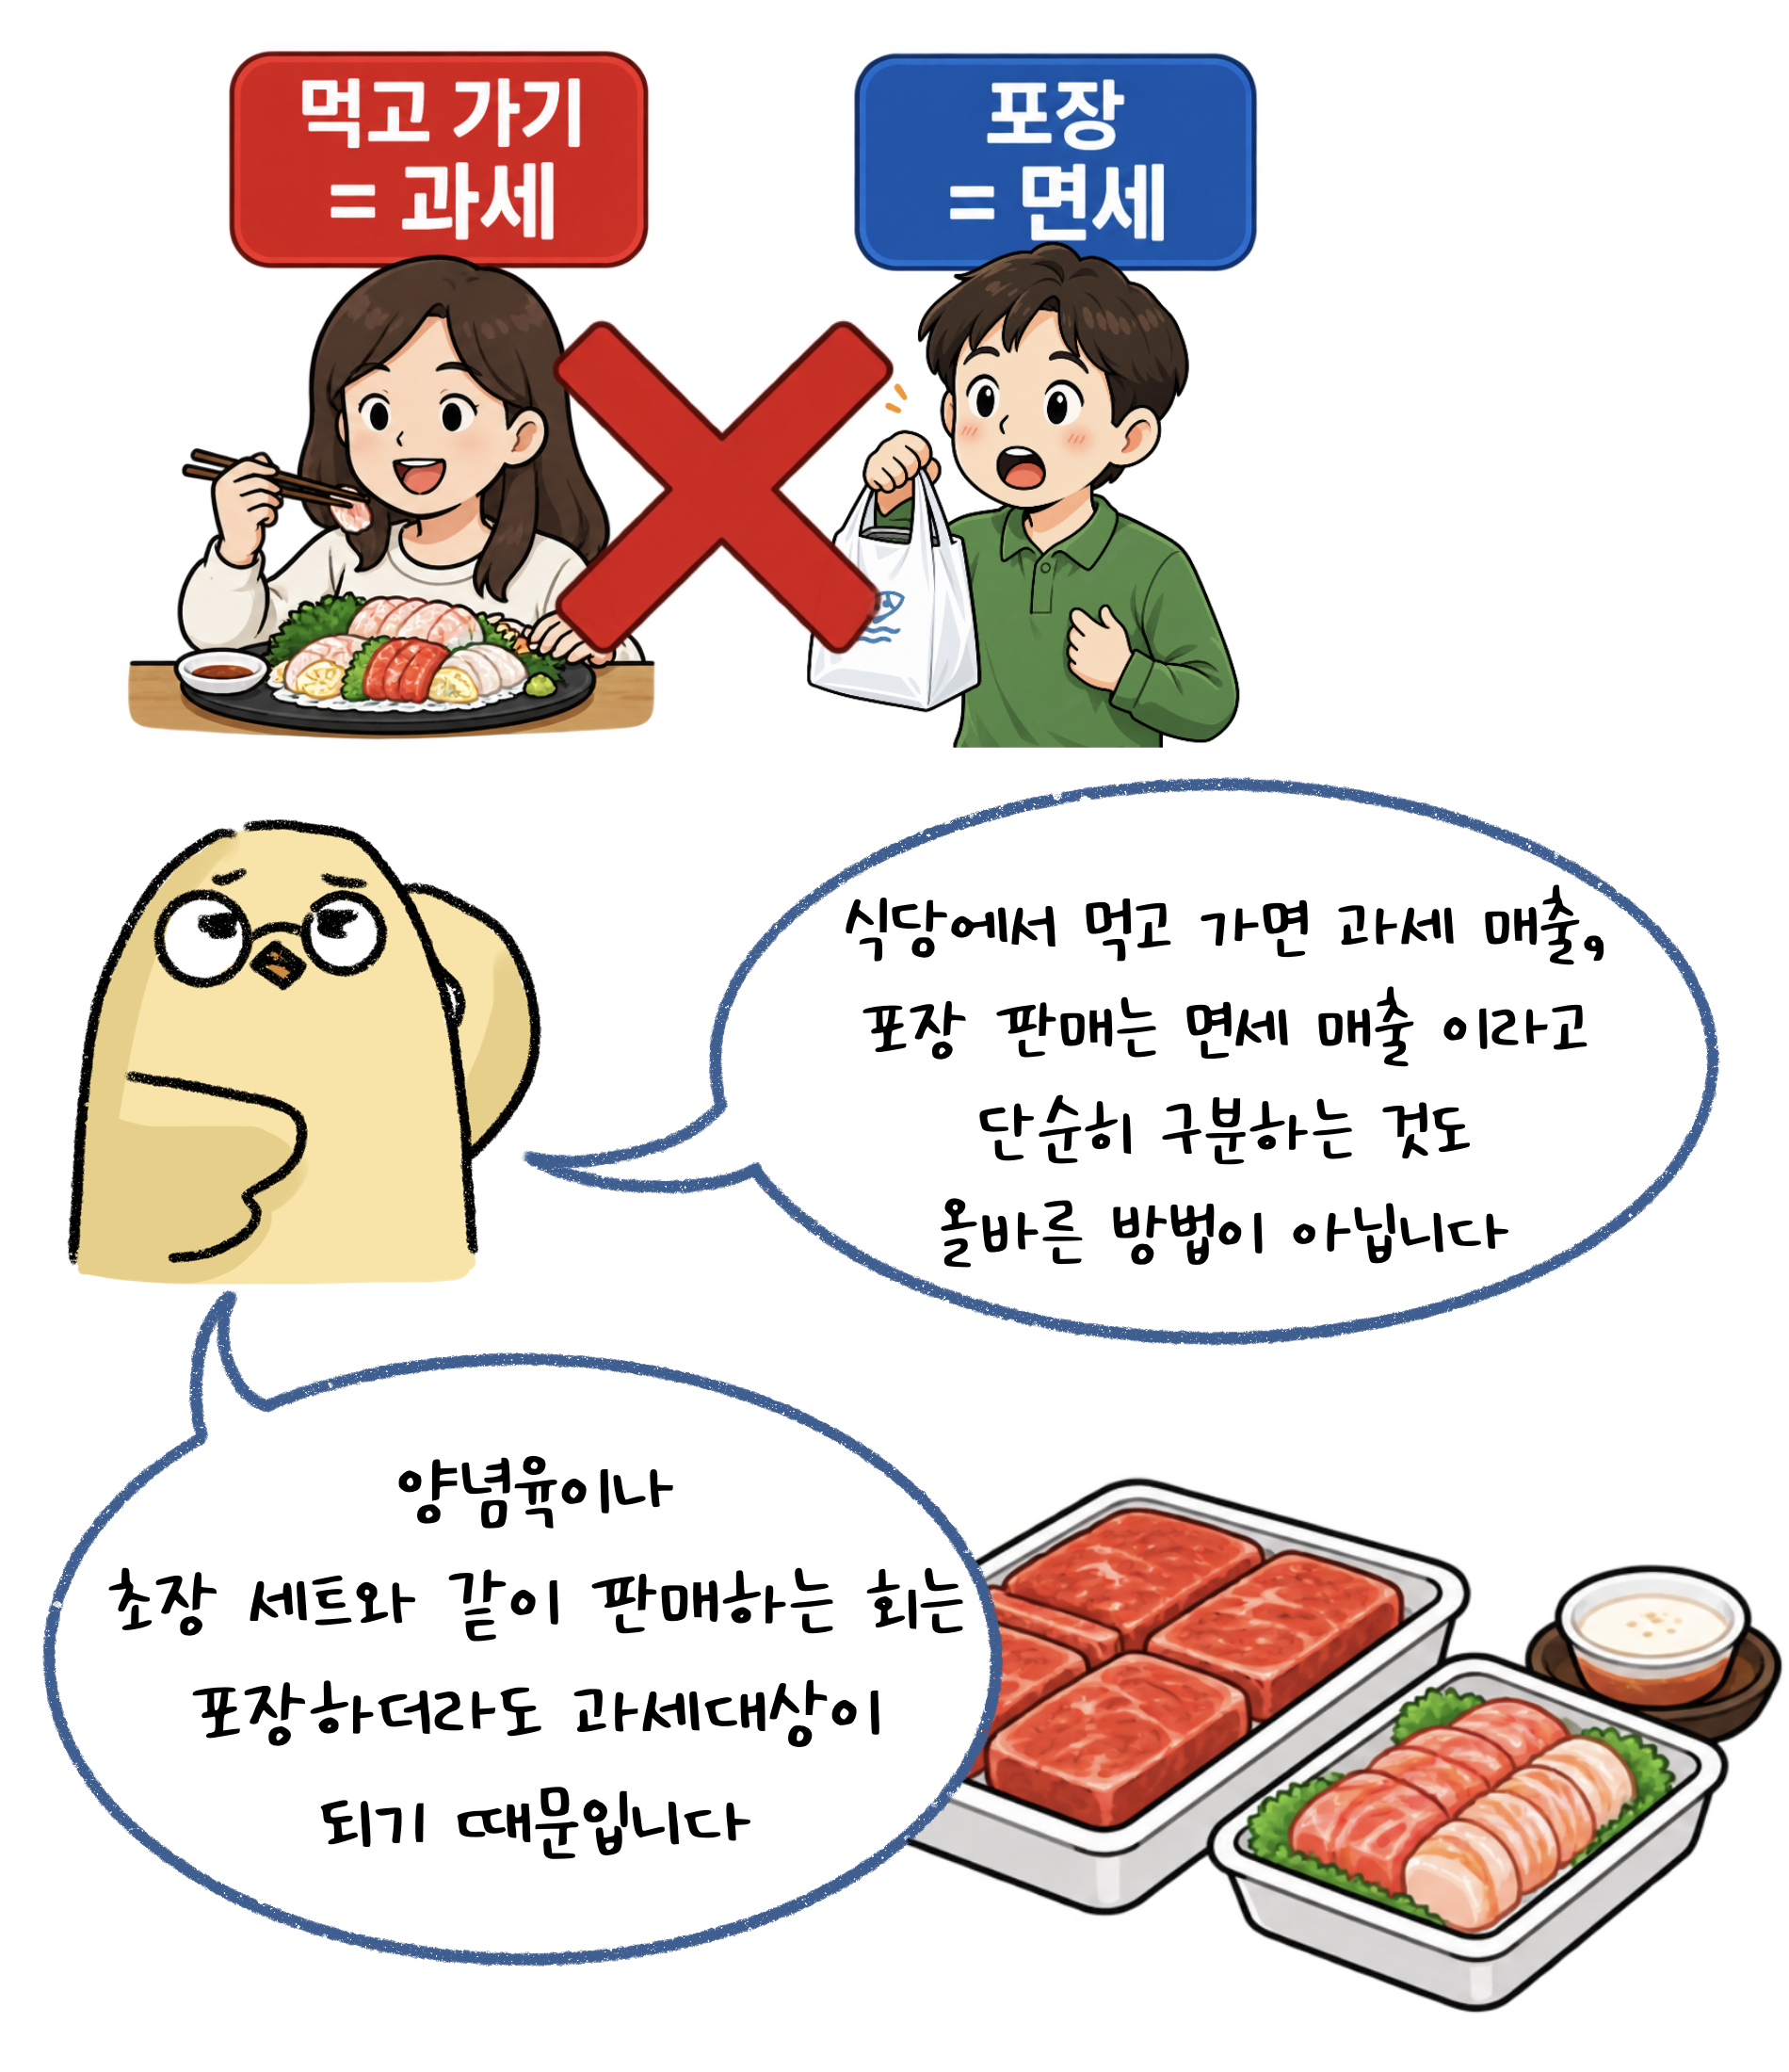
식당에서 먹고 가면 '과세매출', 포장 판매는 '면세매출'이라고 단순히 구분하는 것도 올바른 방법이 아닙니다. 양념육이나 초장세트와 같이 판매하는 회는 포장하더라도 과세대상이 되기 때문입니다.

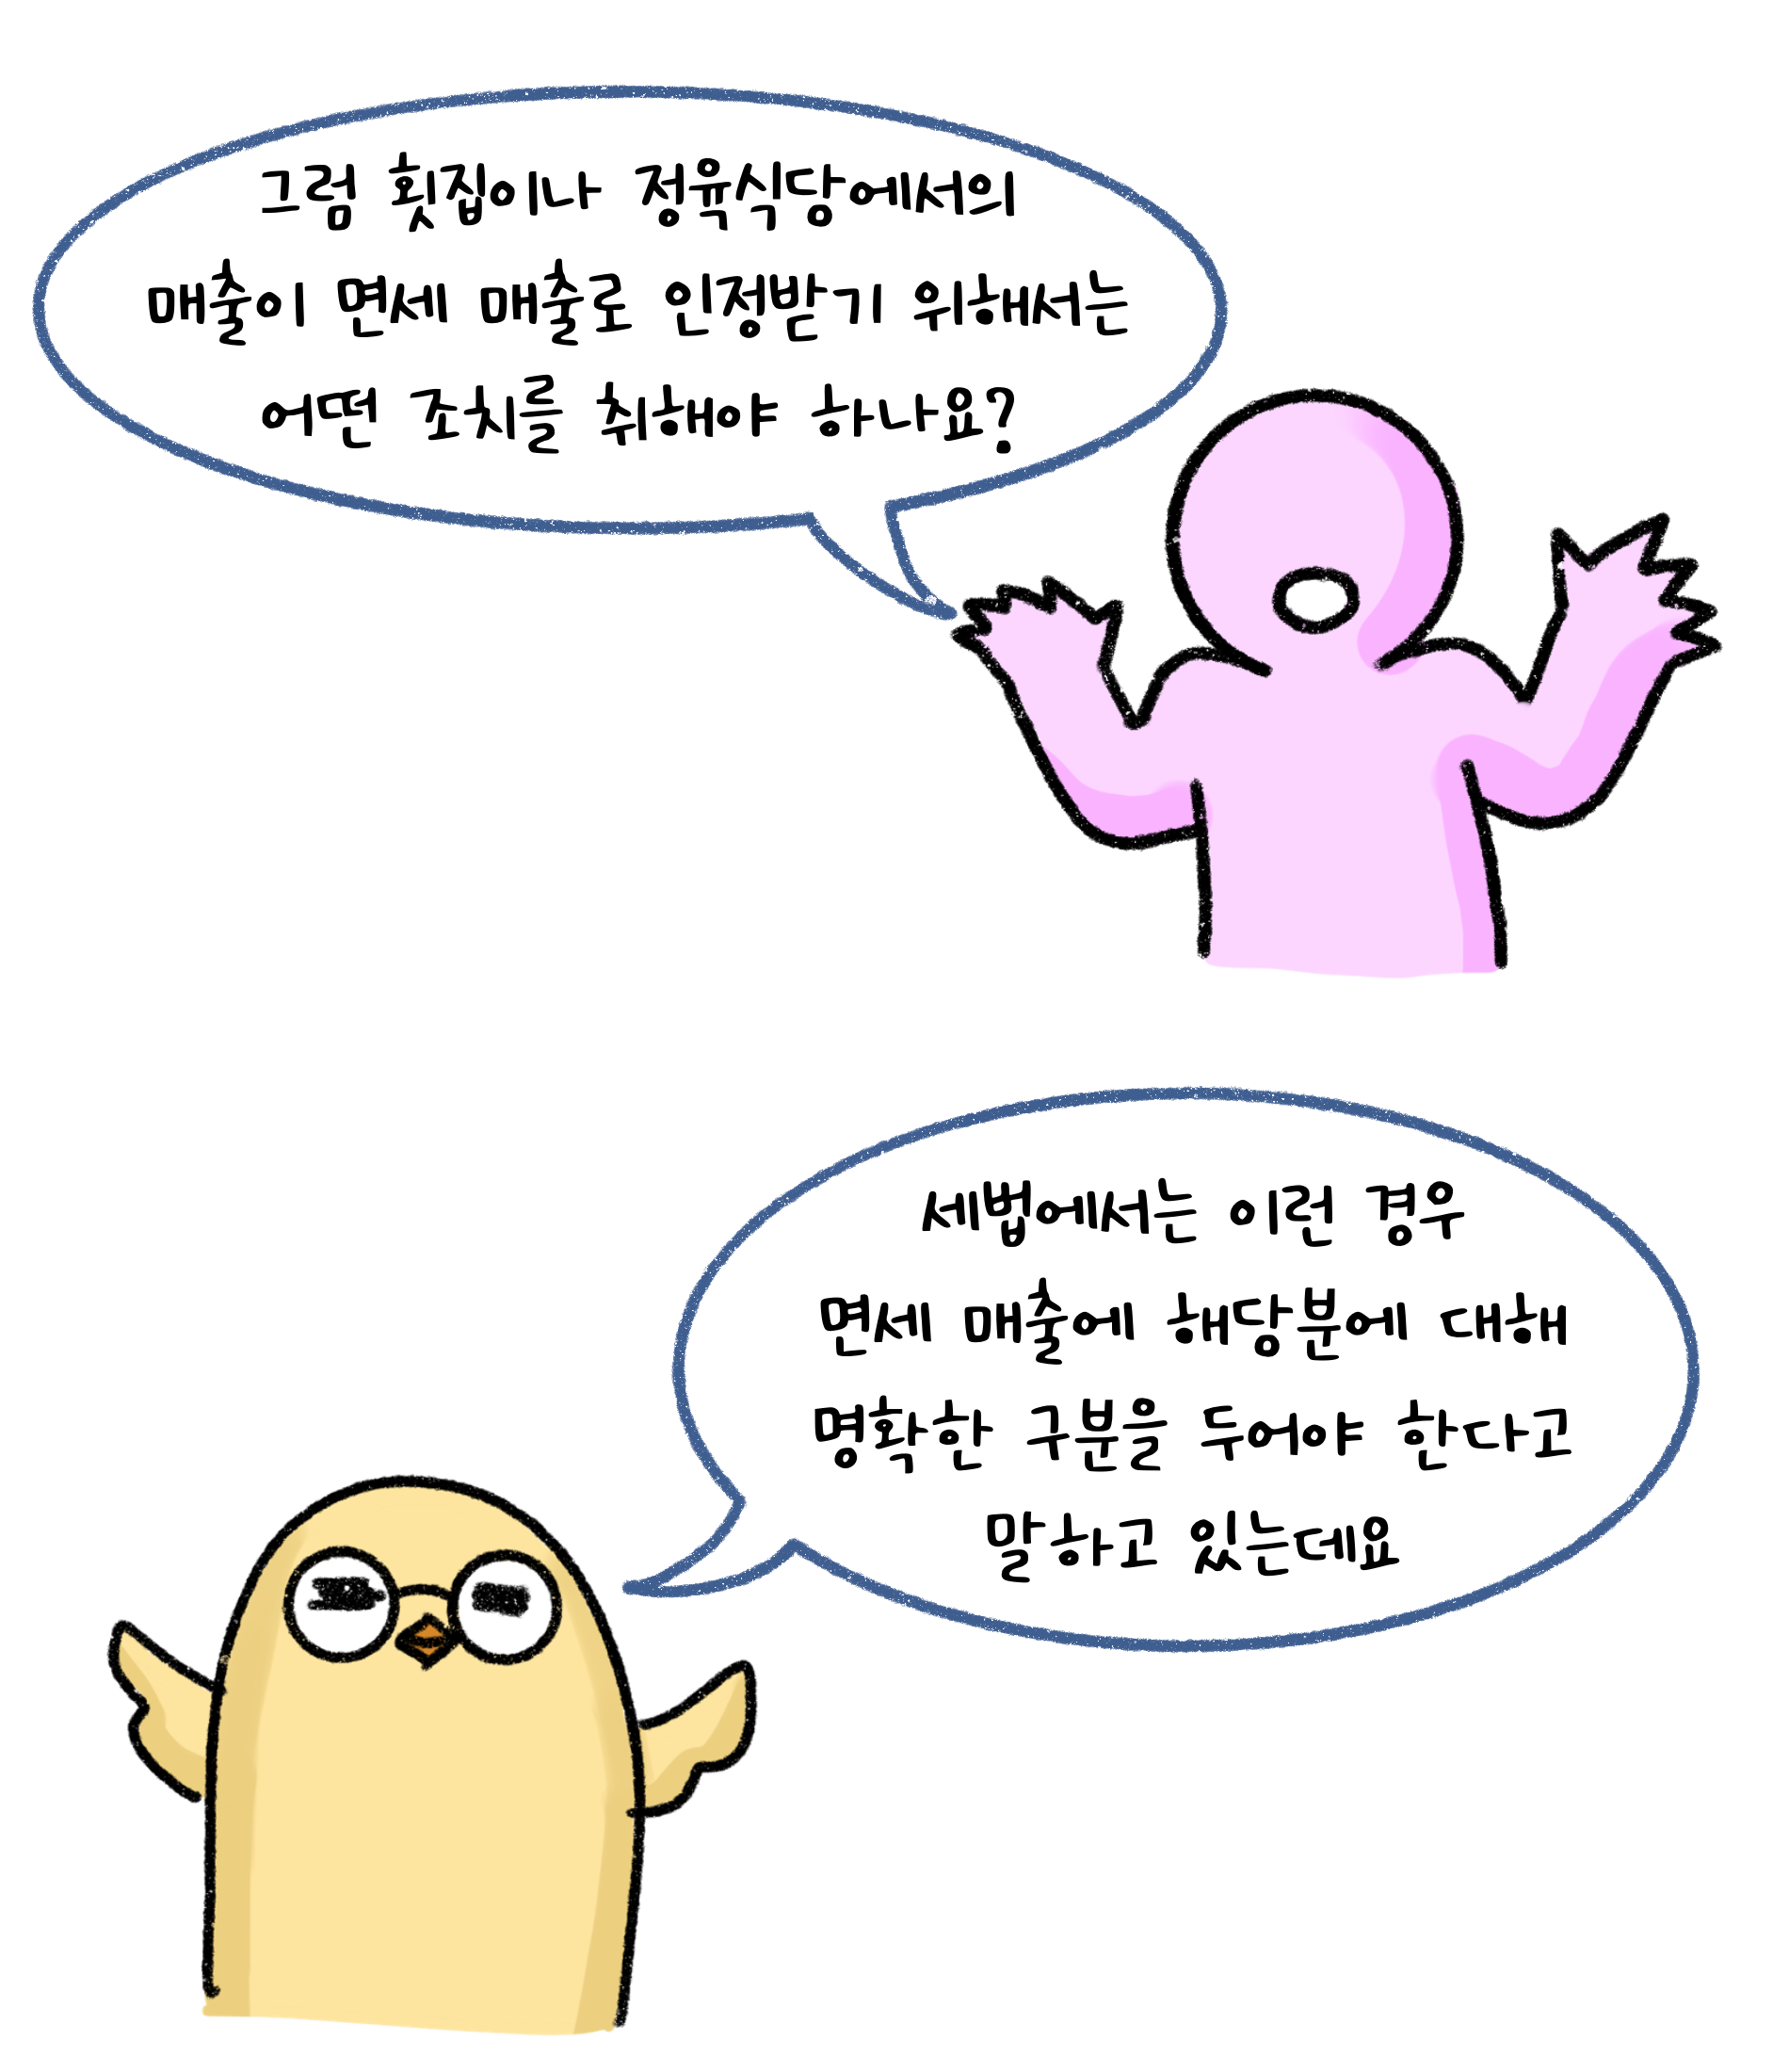
그럼 횟집이나 정육식당에서의 매출이 '면세 매출'로 인정받기 위해서는 어떤 조치를 취해야 하나요? 세법에서는 이런 경우 면제 매출에 해당분에 대해 명확한 구분을 두어야 한다고 말하고 있는데요.

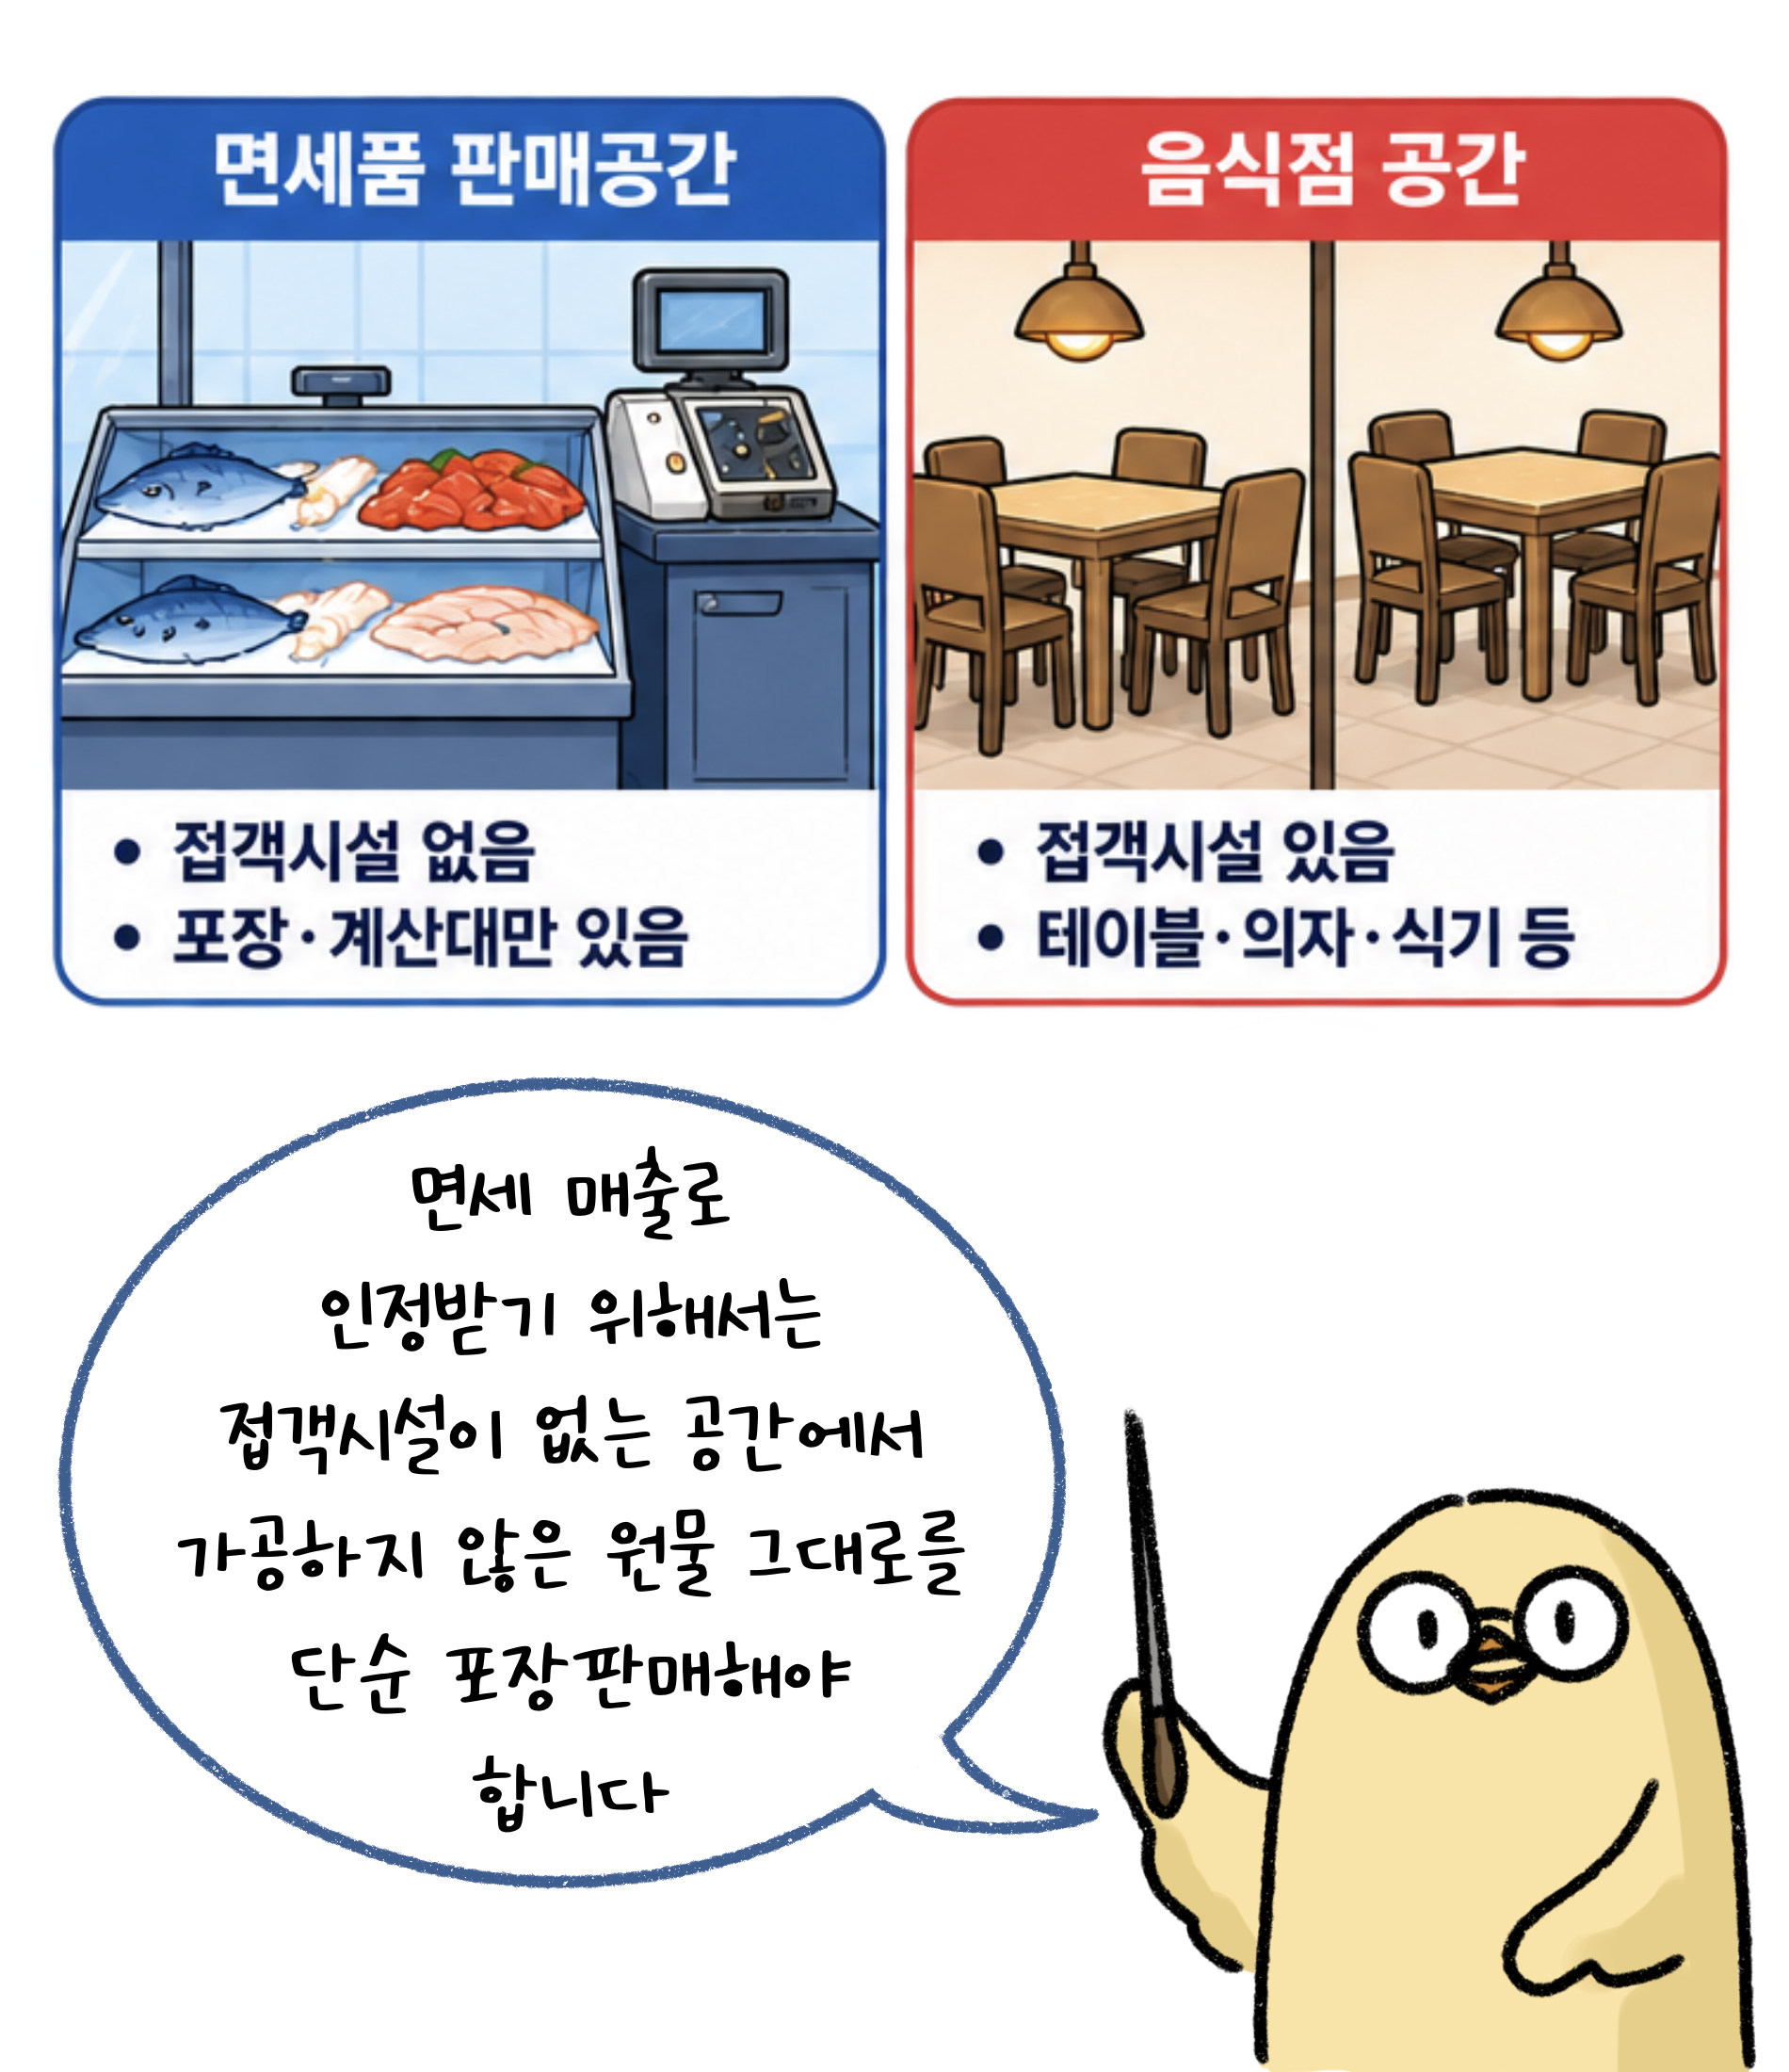
'면세 매출'로 인정받기 위해서는 접객시설이 없는 공간에서 가공하지 않은 원물 그대로를 단순 포장판매해야 합니다.

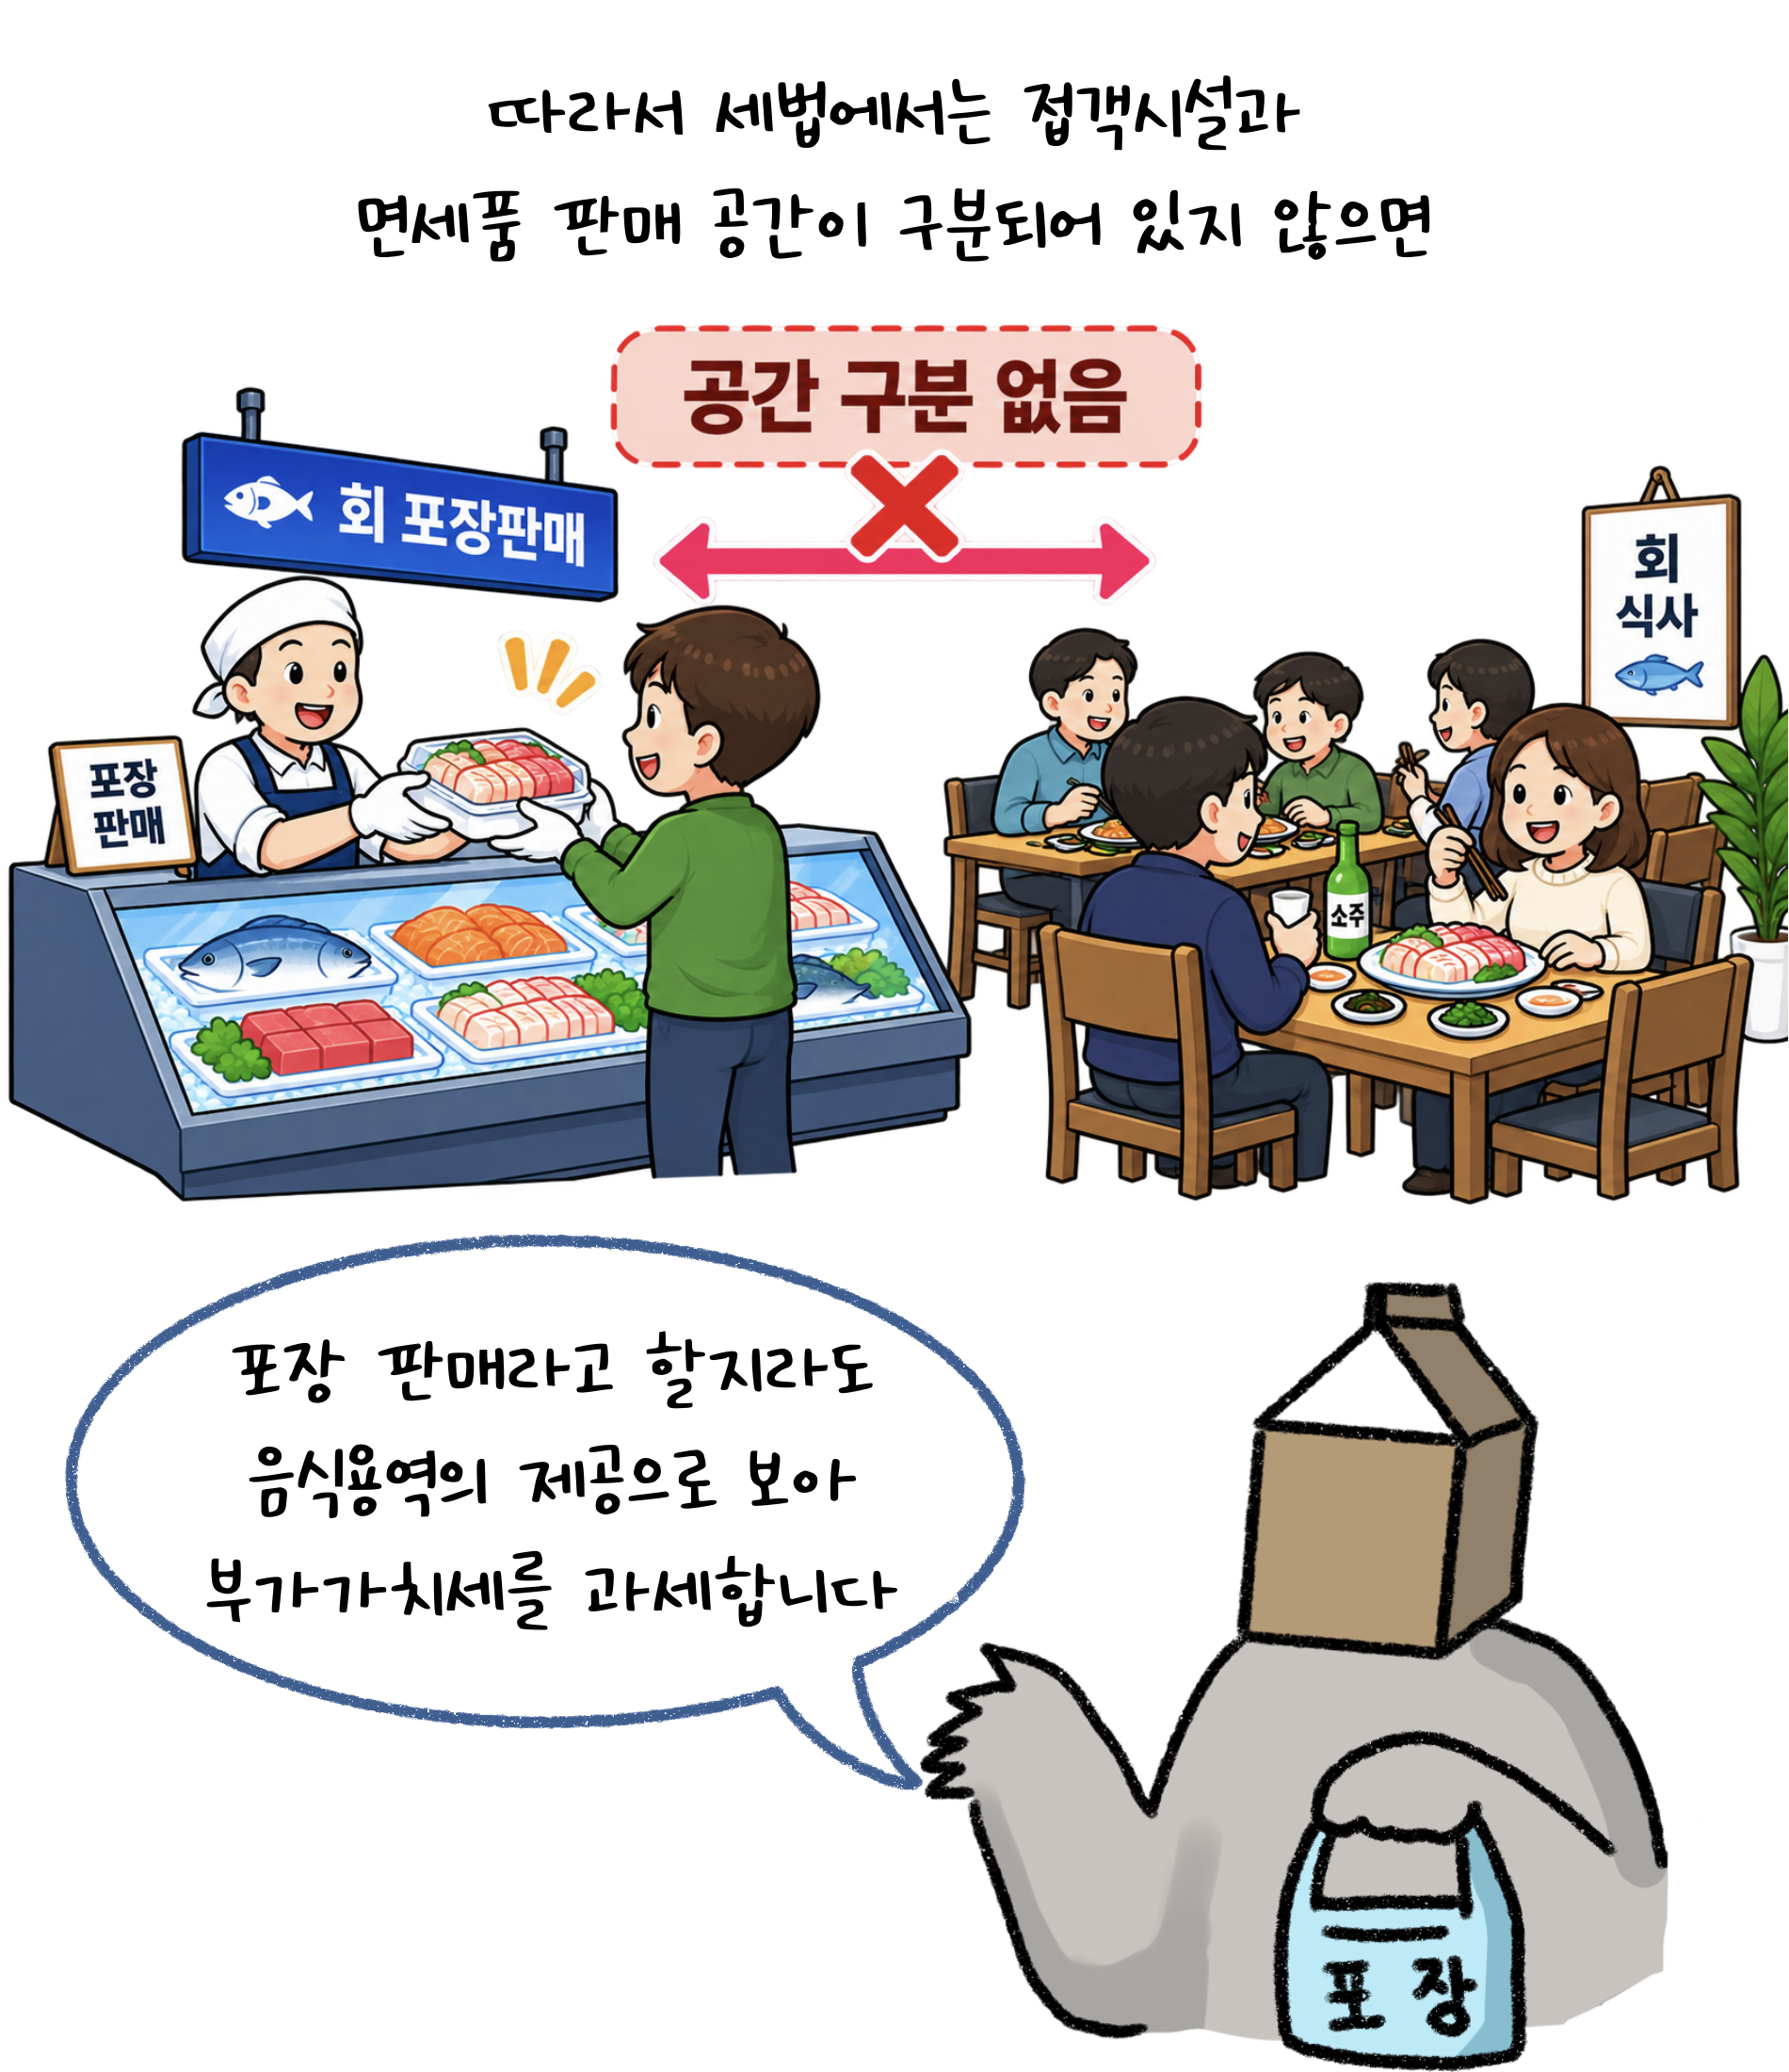
따라서 '세법'에서는 접객시설과 면세품 판매 공간이 구분되어 있지 않으면 포장 판매라고 할지라도 음식용역의 제공으로 보아 부가가치세를 과세합니다.

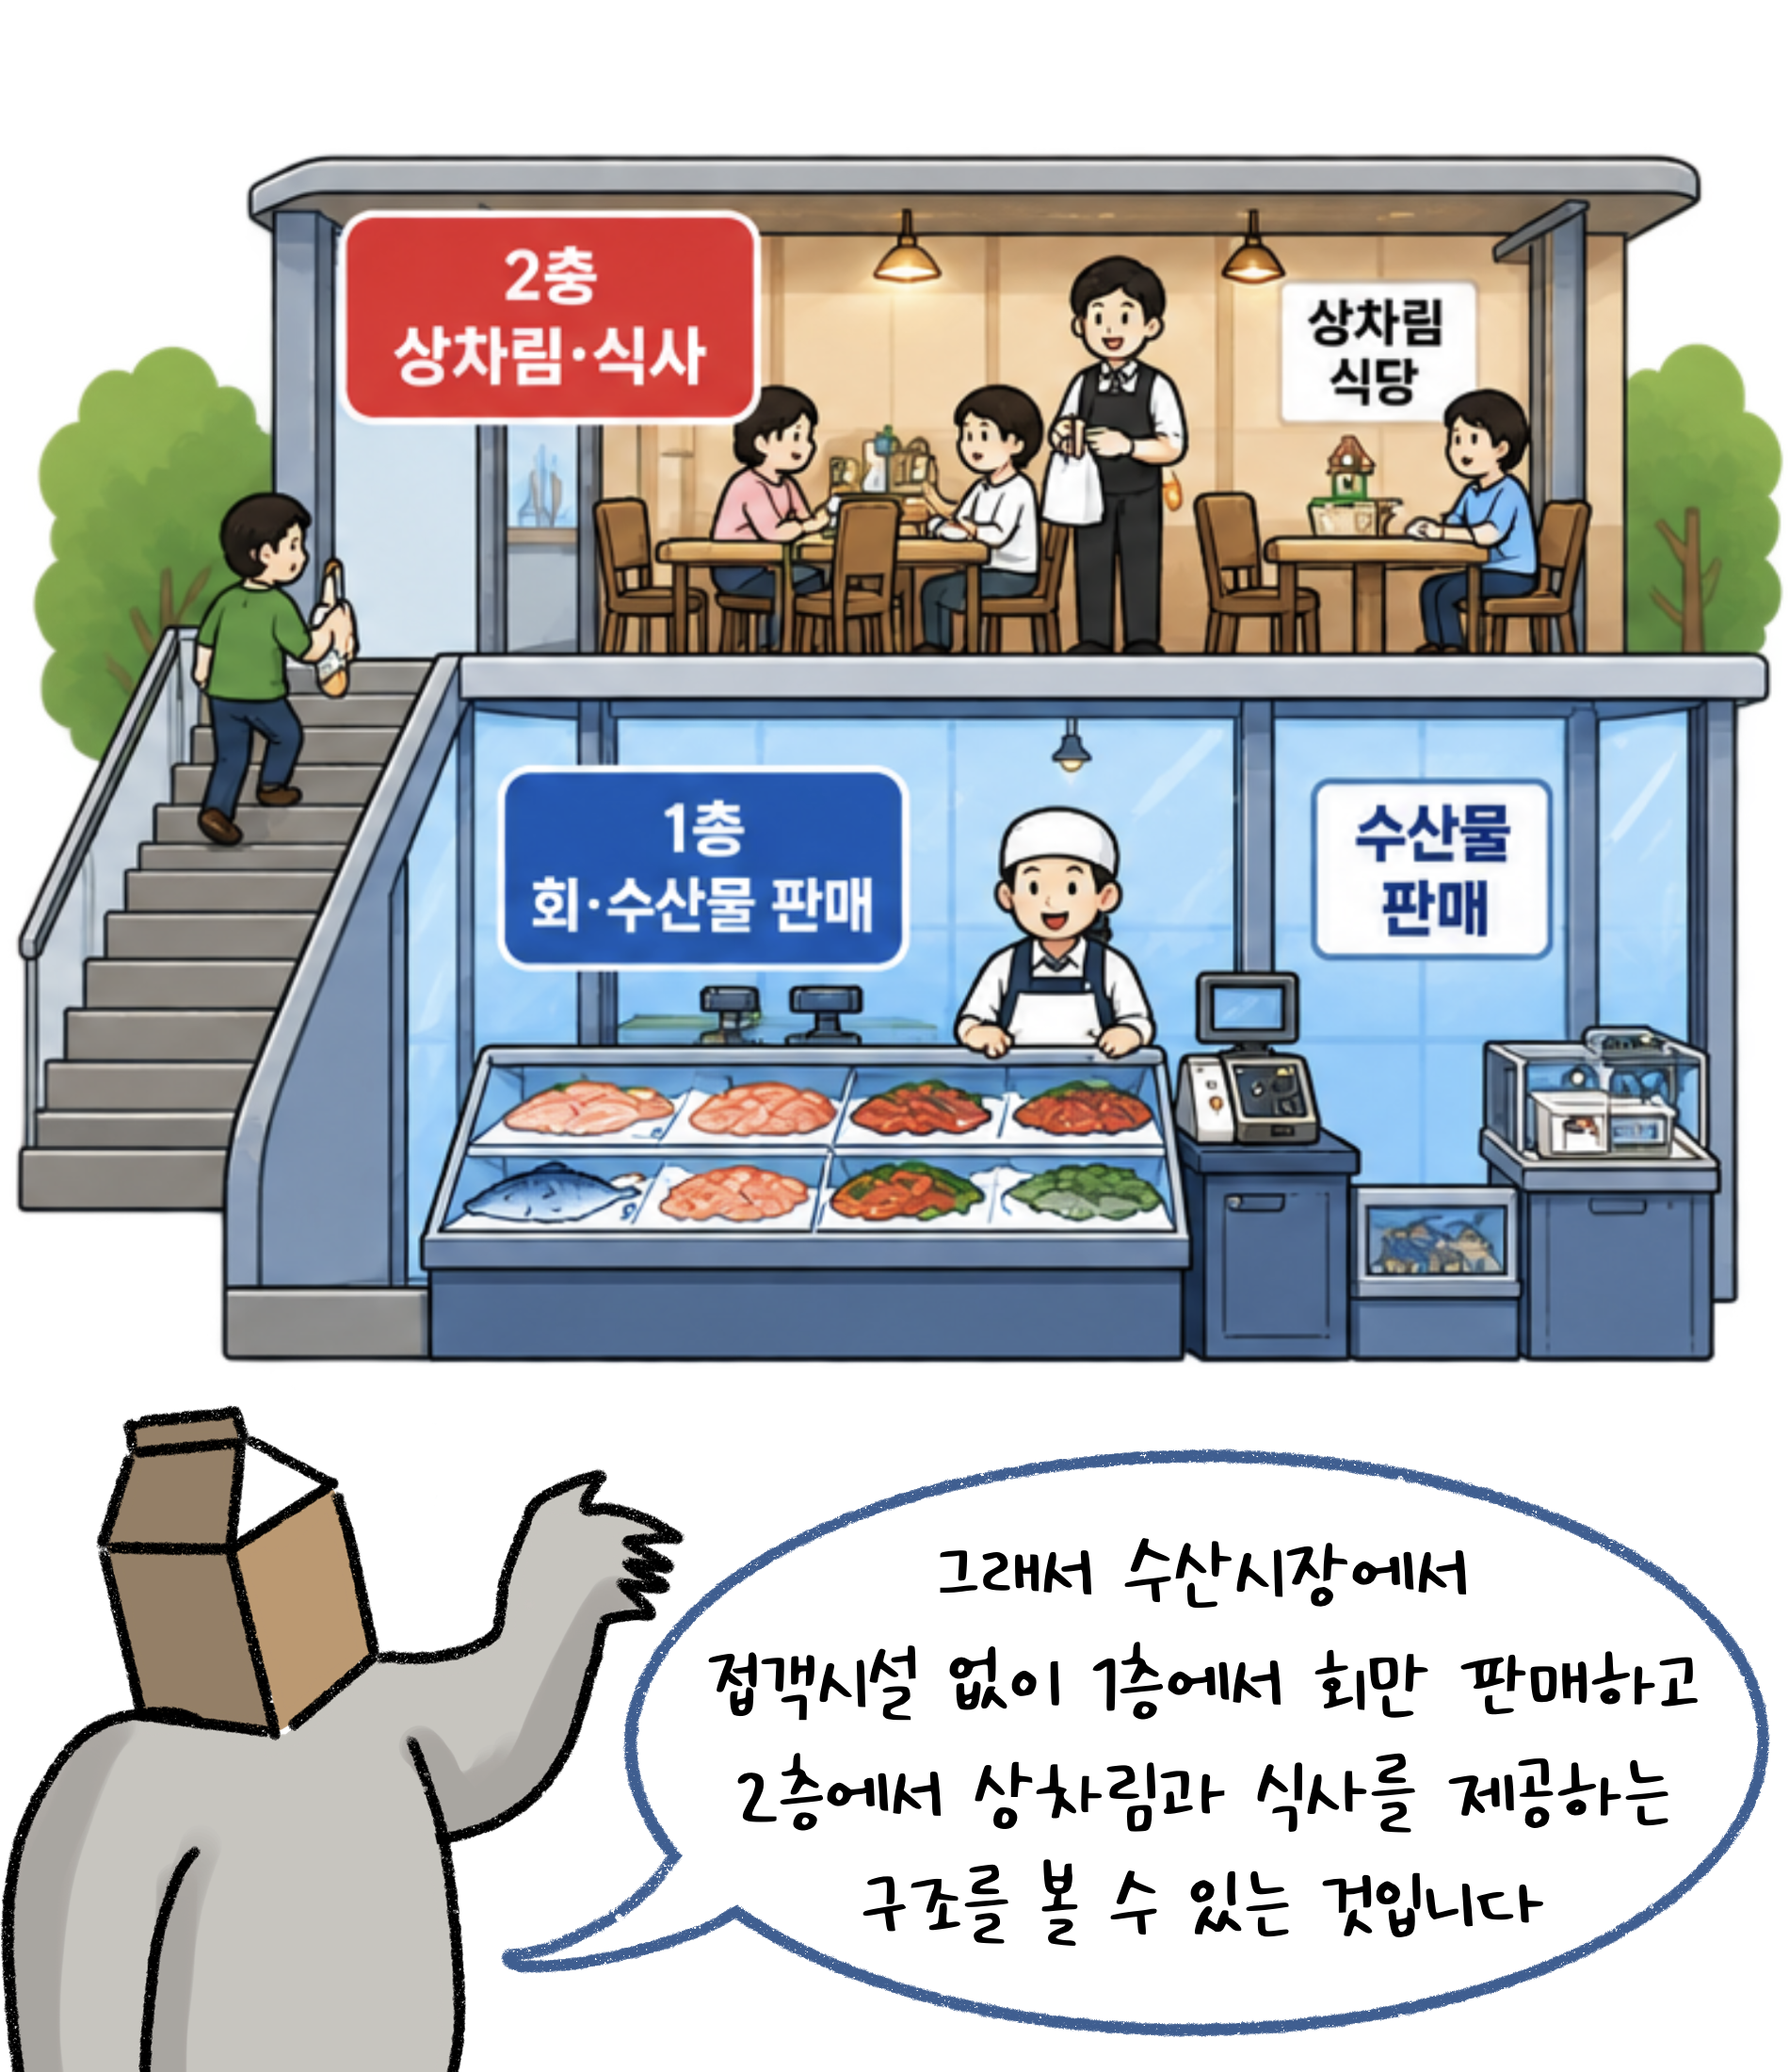
그래서 수산시장에서 '접객시설'없이 1층에서 회만 판매하고 2층에서 상차림과 식사를 제공하는 구조를 볼 수 있는 것입니다.

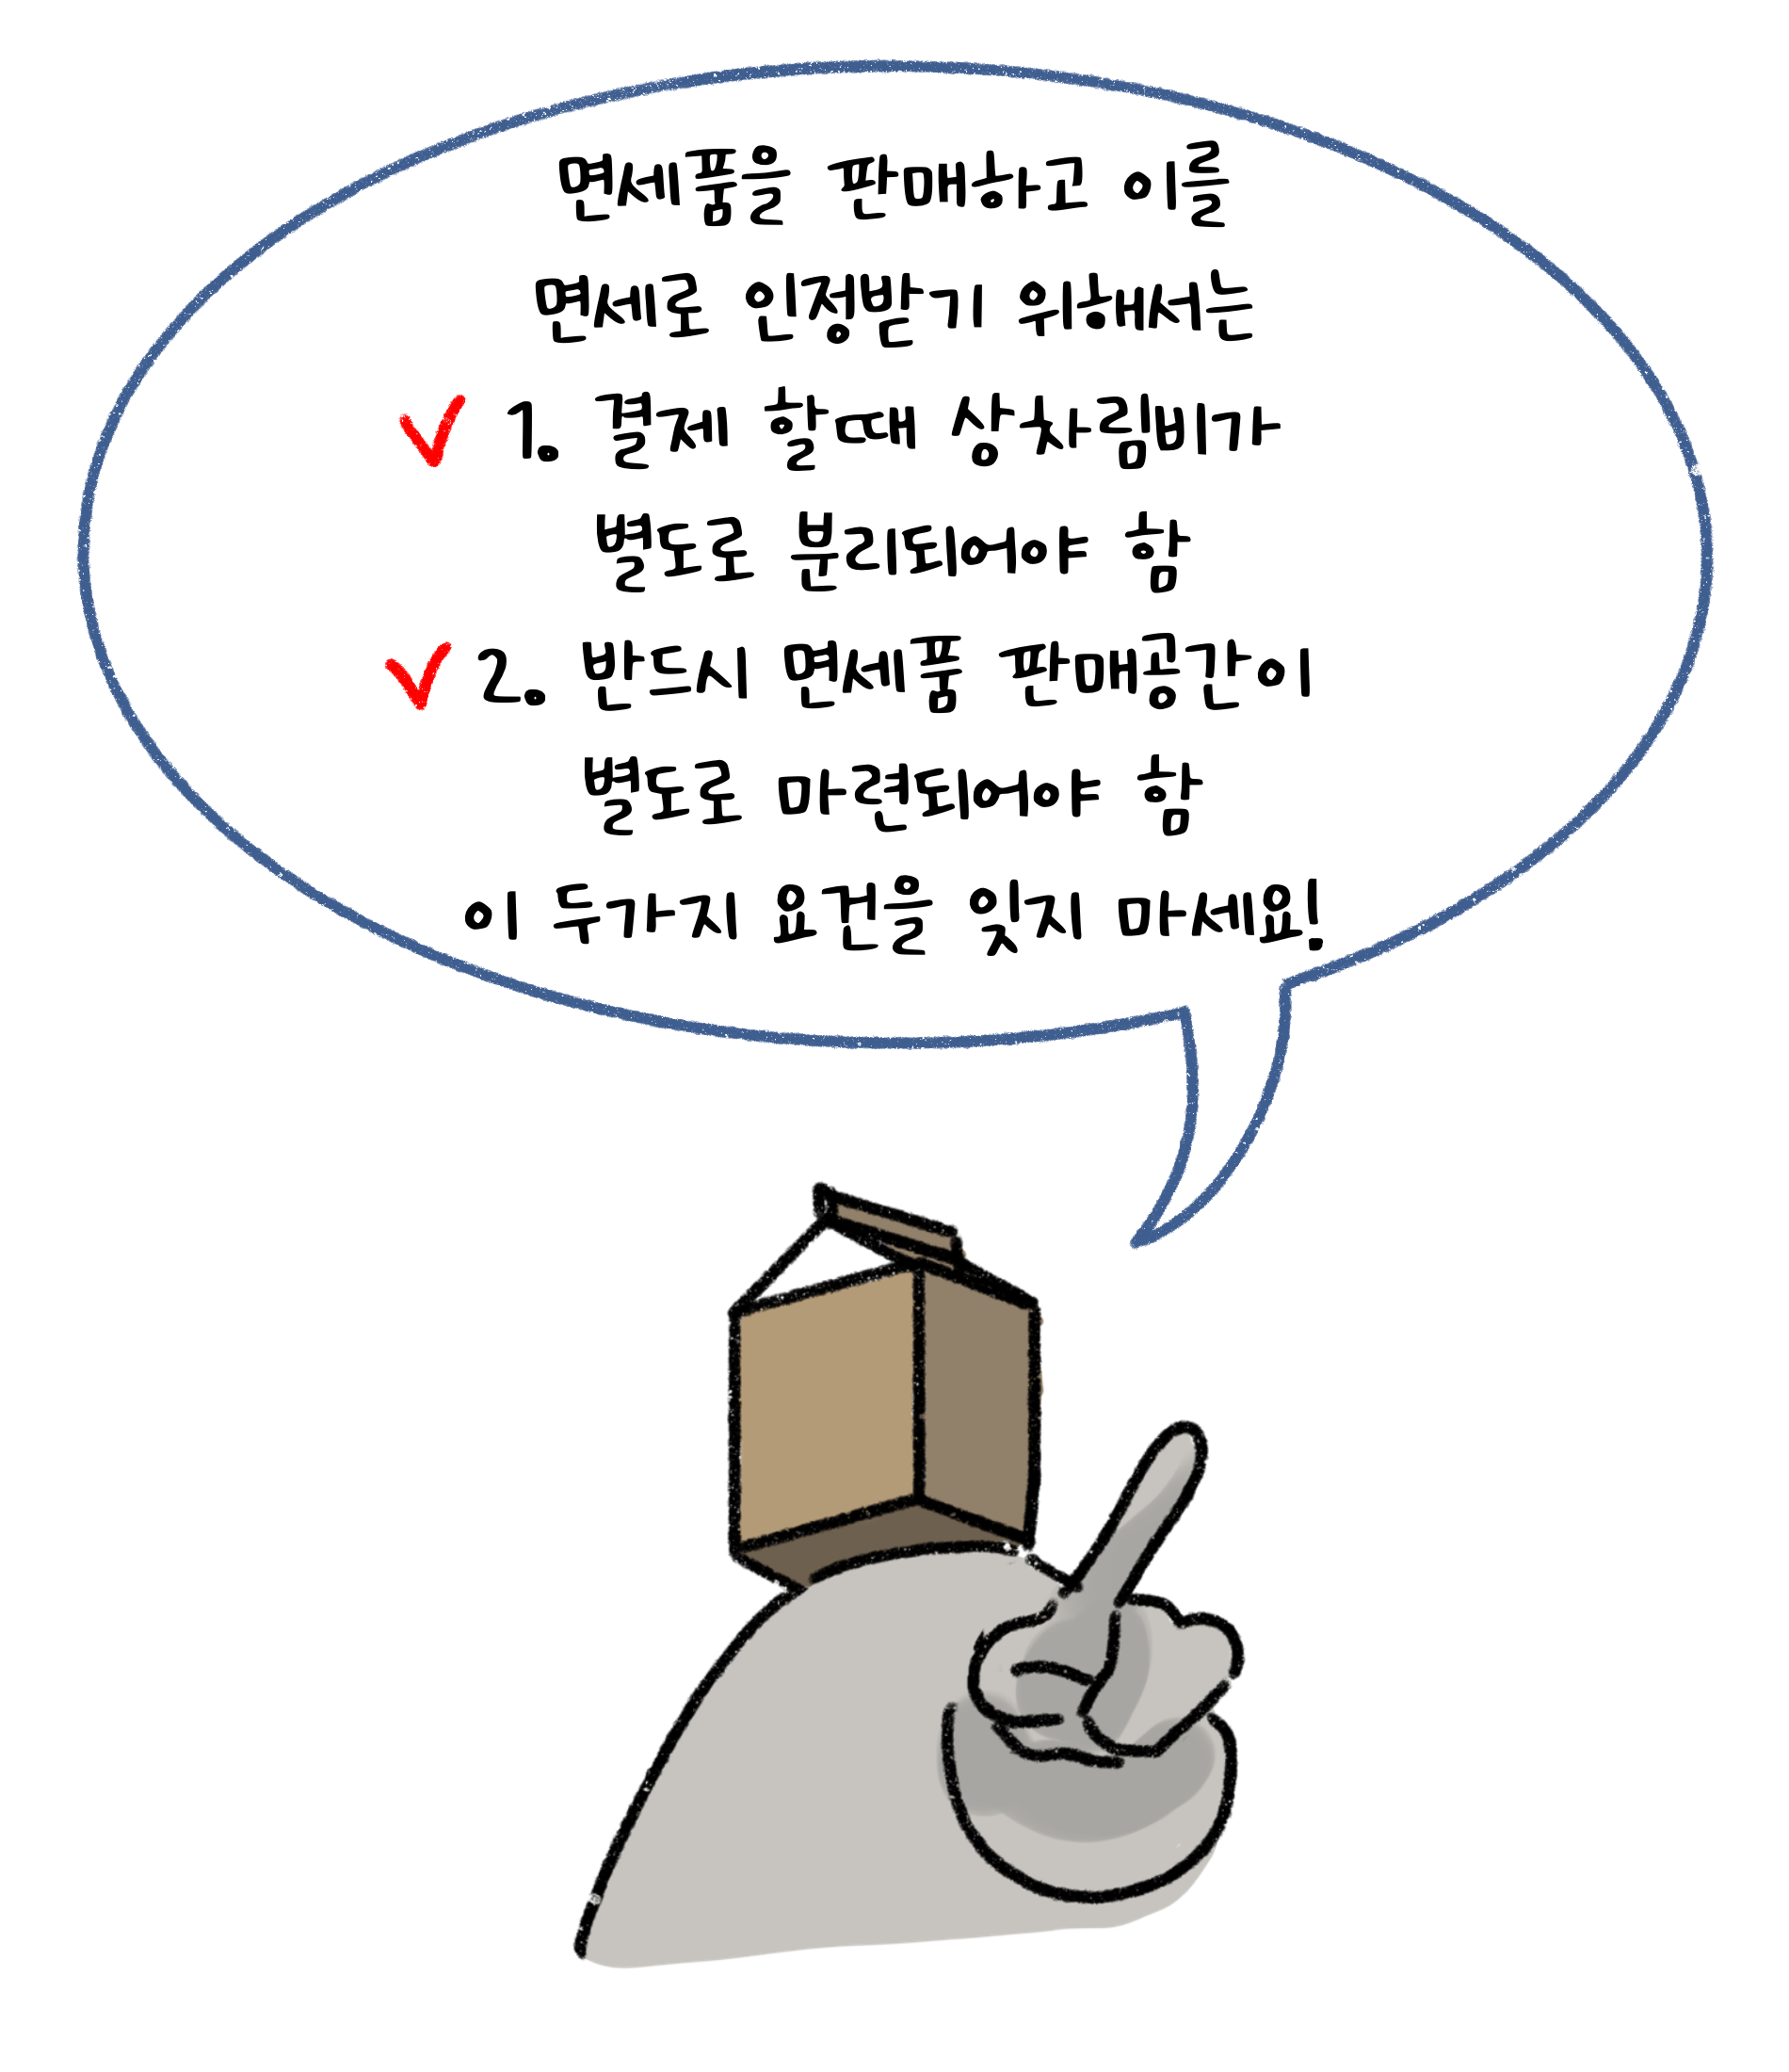
'면세품'을 판매하고 이를 면세로 인정받기 위해서는 1. 결제 할때 상차림비가 별도로 분리되어야 함. 2. 반드시 면세품 판매공간이 별도로 마련되어야 함. 이 두가지 요건을 잊지 마세요.

'웹툰으로 배우는 세무정보'를 설명하는 이미지. '병아리'이미지가 그려져 있다. '흰색'과 '노란색'으로 이루어져 있다.

「웹툰으로 배우는 세무정보」 는 "ON-TAX의 tax_toon"에서 제작하여 매주 제공되는 콘텐츠입니다.

금융용어사전

KB금융그룹의 로고와 KB Think 글자가 함께 기재되어 있습니다. KB Think

금융용어사전

KB금융그룹의 로고입니다. KB라고 기재되어 있습니다 KB Think

이미지