전망 및 시사점

AI 시대, 임베디드 금융의 핵심 기능으로 진화하는 구독금융 4화
26.09.16.
읽는시간 0

작게

보통

크게

0

○ 향후 구독금융은 독립된 금융상품을 넘어, AI 기반 SaaS 거래 과정에 결합되는 임베디드 금융의 핵심 기능으로 발전할 전망

  • JP모건은 최근 생성형 AI 확산으로 소프트웨어 산업의 경쟁이 심화되고 고객의 서비스 전환 비용이 낮아지는 가운데, 결제 기능을 플랫폼에 결합하는 것이 고객 유지·확보와 경쟁우위 강화를 위한 핵심 수단으로 부상하고 있다고 분석
    - [사업 확장] 결제 기능을 기반으로 운전 자금, 재무관리, 외환 등 다양한 금융 서비스로 사업 영역을 확장. 결제 과정에서 축적되는 거래·현금흐름 데이터를 기반으로 고객에게 적합한 금융 서비스를 제공
    - [고객 관계 강화] 고객이 외부 서비스로 이동하지 않고 결제와 자금 관리를 한 번에 처리할 수 있어 이용 편의성이 증대. 유연한 결제 방식, 로열티·보상 프로그램 등과 연계함으로써 고객 충성도를 높이고 이탈을 완화
    - [고유 데이터 확보] 거래 고객·상대·규모·시점·계절적 패턴 등 다양한 데이터가 축적되어 고유의 데이터세트가 형성됨. 이는 향후 AI 기반 추천·고객 세분화 등 차별화된 서비스 개발의 기반으로 활용 가능
○ AI 에이전트의 상용화, 초소액 결제(Micro-payment)⁸의 확산, 기계 간 거래(M2M)의 발전은 구독 금융을 포함한 임베디드 금융의 적용 범위를 확대하는 요인으로 작용할 전망

  • 향후에는 인간이 직접 소프트웨어를 구매하는 것을 넘어, AI 에이전트가 사용자의 권한과 조건에 따라 필요한 외부 AI·데이터·소프트웨어·컴퓨팅 자원을 독자적으로 구매하고 결제하는 에이전틱 경제(Agentic Economy)가 발전⁹
    - AI 에이전트가 다양한 외부 서비스를 실시간으로 구매하고 비용을 정산하기 위해서는 결제뿐 아니라 거래 승인, 지출 한도, 유동성 관리 등 다양한 금융 기능이 거래 프로세스에 결합되어야 함
    - 소액으로 단기간 반복적으로 발생하는 AI 서비스 이용료를 자동 정산하는 환경에서는 사용량 기반 과금과 자동 결제 기능이 결합된 새로운 거래 방식이 확대되고, 거래 규모와 빈도에 따라 후불·신용·한도 관리 등의 금융 기능에 대한 수요도 증가할 수 있음
    - 이러한 환경 변화에 발 맞추어 구독금융은 단순히 SaaS 구독료를 분할해 주는 금융상품을 넘어, AI 에이전트의 서비스 이용과 자동 결제를 지원하는 결제·신용·정산 인프라와 결합하는 방향으로 역할이 확대될 가능성
⁸ 사용자가 사전 승인한 권한과 조건에 따라 AI 에이전트가 API·데이터·AI 모델·컴퓨팅 자원 등을 자동으로 호출하고 구매 하여 대금을 지급하는 방식

⁹ 맥킨지(2025)는 2030년까지 에이전틱 커머스가 창출할 매출 기회가 미국 소비자 시장에서 9천억~1조 달러, 전 세계적 으로 3조~5조 달러에 이를 것으로 추정. 가트너(2025)는 2028년까지 B2B 구매의 90%가 AI 에이전트에 의해 처리되 고 15조 달러 이상의 지출이 AI 에이전트 거래소를 통과할 것으로 전망

○ 한국은 우수한 디지털 인프라와 AI 기반 SaaS 산업 환경을 갖추고 있으나, 이를 뒷받침할 구독 금융 및 임베디드 금융 생태계는 아직 충분히 성숙하지 않은 상황임. 국내 금융회사는 관련 시장을 적극적으로 검토할 필요

  • [국내 시장 현황] 신한은행의 ‘서비스형 뱅킹(BaaS)형’ 공급망금융, KB국민은행의 자체 API 플랫폼 ‘KBaaS’ 등 임베디드 금융 인프라가 구축되고 , 더존비즈온이 온라인 대출모집법인 라이선스를 취득해 매출채권 팩토링에 나서는 등 인접 서비스는 존재
    - 다만 캡체이스·레이시오와 같이 SaaS 판매 기업에 계약 금액을 선지급하고 구매 기업이 신용을 담보로 분할 상환하는 형태의 구독금융 상품은 부재하여, 국내 금융회사에는 시장 선점 기회가 될 수 있음
  • [①데이터 기반 신용평가 모델 고도화] 전통적 재무제표 중심의 신용평가에서 벗어나, SaaS 기업의 연간반복매출·이탈률(Churn Rate)·계약 기간·고객 집중도·실제 사용량 등의 데이터를 실시간으로 분석하는 대안적 신용평가 역량을 확보
    - AI 기반 SaaS의 경우 기존 SaaS보다 소프트웨어 사용량이 많고 매출 변동성이 높은 만큼, 과거 재무 성과뿐 아니라 실시간 거래·사용 데이터와 미래 현금흐름을 반영하는 동적 리스크 관리 체계 구축이 요구됨
  • [②임베디드 금융 생태계 구축] 자체 채널에서 금융상품을 판매하는 방식에서 벗어나, SaaS 기업이 실제 업무를 수행하는 CRM, ERP, CPQ, 결제·청구 시스템 등에 금융 기능을 API 형태로 결합하는 전략을 강화
    - 고객이 별도로 금융상품을 탐색하고 신청하는 구조에서, 거래 과정에서 금융 수요가 발생하는 시점에 서비스를 제공하는 방향으로 전환
    - 향후에는 대출·결제뿐만 아니라 매출채권 금융, 외환, 보험 등 다양한 금융상품을 하나의 API·플랫폼에서 제공하는 통합형 B2B 금융 인프라로 확장
  • [③핀테크 기업과의 전략적 제휴] 구독금융의 상품 설계, 기술 인프라 구축, 데이터 분석 및 리스크 관리 역량을 자체적으로 확보하기 어려운 경우, 국내외 핀테크 기업과의 제휴를 통해 시장 진입 속도를 높이는 방안을 검토
  • [④새로운 금융 수익원 및 고객 접점 확보] 기존 대출·결제 중심 모델에 벗어나, 기업의 소프트웨어 구매라는 비금융 거래 접점과 연계하여 새로운 고객 채널을 확보
    - 구독금융을 통해 확보한 고객 데이터를 기반으로 운전자금, 기업카드, 외환, 자금 관리 등 으로 금융 서비스를 확대해 기업금융의 교차판매 및 고객 생애가치 제고를 도모할 수 있음
  • [⑤AI 기반 리스크 관리 및 금융 조건 자동화] AI를 활용해 구매 기업의 신용도뿐 아니라 계약 규모, 소프트웨어 사용량, 과거 결제 이력, 매출 변동성 등을 실시간으로 분석하고 거래별 적정 금융 한도와 조건, 상환 조건을 자동 산출하는 역량을 확보
    - 향후에는 AI가 기업의 자금 수요를 사전에 예측하여 SaaS 구매 과정에서 필요한 금융 조건을 선제적으로 제안하는 방식으로 발전할 가능성
  • [⑥AI 에이전트 시대를 대비한 금융 인프라 선점] 향후 AI 에이전트의 독자적 구매·결제 환경이 확대될 경우에 대비해, API 기반의 결제·신용·정산·통제 인프라를 선제적으로 구축
    - 금융상품 거래 조건뿐 아니라 AI 에이전트의 안전하고 효율적인 금융 서비스 이용을 지원하는 인프라 구축 역량이 금융회사의 경쟁력을 좌우할 가능성
  • [⑦포트폴리오·운영 리스크 관리 체계 구축] 구독금융은 반복매출과 거래 데이터 활용 면에서 전통적인 담보대출과 차별화되나, 계약 해지·사용량 급감·고객 집중·구매 기업의 신용 악화 등으로 예상 현금흐름이 급변할 수 있음
    - 실제로 국제결제은행(BIS, 2023)에 따르면, 주요 선구매후결제(BNPL) 사업자 상당수가 높은 운영비와 신용 손실로 흑자 전환에 어려움을 겪고 있음. 구독금융은 다년 계약 대금을 선지급한 이후 구매 기업이 구독을 중도 해지하거나 축소할 경우 회수 리스크가 상존한다는 점에서 일반 대출과 구별되는 고유의 위험을 내포
    - 이에 계약 기간, 갱신율, 해지율, 고객 집중도, 청구·수금 실적, 서비스 사용량, 판매 기업의 매출 인식 및 환불 조건 등을 통합적으로 점검
    - 특히 AI 기반 SaaS는 사용량 과금에 따른 매출·현금흐름 변동성에 대비해 고정 구독과 변동 사용량을 구분한 한도 설정 및 조기 경보 체계를 구축
    - 판매 기업·구매 기업·플랫폼 위험이 맞물려 있으므로, 특정 대상에 대한 익스포저 한도를 설정하고 계약 양도·상계권·환불 조건·데이터 접근권 등 법적 집행 가능성을 사전에 검증
  • [⑧단계적 시장 진입] 초기에는 국내 SaaS·클라우드 서비스·보안 솔루션 기업과 제휴하여 신용도가 높은 기업을 대상으로 분할 결제 서비스를 제공하는 파일럿을 운영하고, 이후 CRM·ERP·CPQ·청구 플랫폼에 API 방식으로 심사·한도·결제 기능을 결합하는 전략을 검토
    - 파일럿 단계에서는 연체율·승인율·계약 전환율, 판매 기업의 계약 대금 조기 회수 수요, 고객당 수익성 등을 핵심성과지표(KPI)로 관리
    - 장기적으로는 매출채권 금융, 기업카드, 외환, 자금 관리, 보험을 결합한 플랫폼형 B2B 금융으로 확장

○ 구독금융은 ‘SaaS 구독료를 분할해 주는 금융상품’에서, SaaS 거래 과정에 금융 기능을 결합해 거래 데이터를 기반으로 금융 조건을 정교화하는 임베디드 금융으로 진화할 전망

  • AI 에이전트가 소프트웨어와 서비스를 독자적으로 구매하고 결제하는 환경에서는 구독금융도 결제·신용·정산 등 금융 기능과 결합하여 AI 기반 거래를 지원하는 임베디드 금융의 한 축으로 발전할 가능성
    - 다만 가트너(2025)는 에이전틱 AI 프로젝트의 40% 이상이 2027년 말까지 취소될 수 있다고 경고. 구독금융 수요를 이끄는 핵심 동인인 AI 기반 SaaS 채택 속도에 대해서도 지나친 낙관론은 경계할 필요
  • 금융회사는 구독금융을 단순한 신규 금융상품으로 접근하기보다, AI·SaaS 플랫폼과 연결하는 새로운 기업금융 채널로 인식. 데이터 기반 신용평가·API형 금융 인프라·핀테크 제휴·포트폴리오 리스크 관리 체계 등을 통해 선제적으로 관련 생태계를 구축할 필요

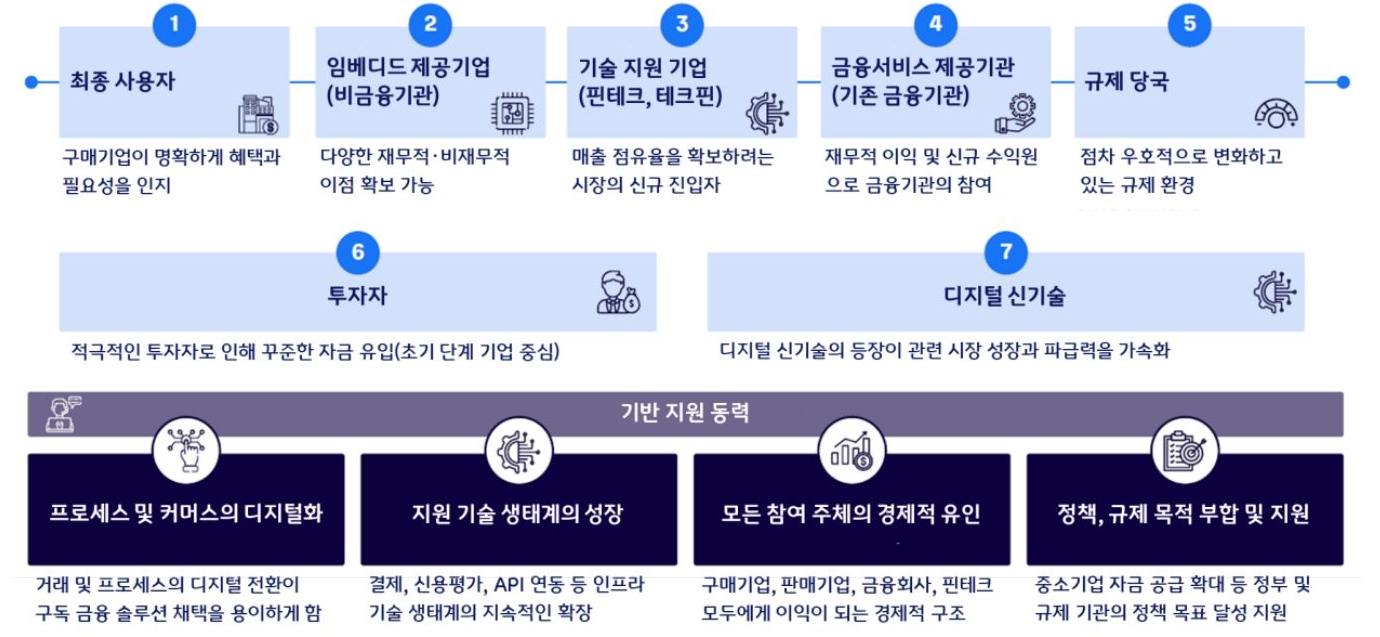
구독금융 주체별 핵심 성장 동력

'최종 사용자, 임베디드 제공기업, 금융기관, 규제 당국, 투자자 등 주요 주체별 역할'과 기반 지원 동력 정리이다.

자료: 아서디리틀

참고문헌

<해외 문헌>

Allianz Trade, 2025, “What is B2B BNPL?”.
Aria, 2025, “B2B Buy Now, Pay Later (BNPL): How It Works and Its Benefits”.
Arthur D. Little, 2025, “B2B buy now, pay later: A huge, emerging opportunity”.
Atlantis Press, 2025, “B2B BNPL as Channel Strategy: Effects on Distributor Marketing Effort, Working Capital, and Collaborative Performance”.
Boston Consulting Group, 2025, “Moving Embedded Finance from Promise to Practice”.
Dealhub ai, 2026, “What is SaaS Finance?”.
Financefair, 2026, “SaaS Financing: What you need to know to get started”.
Gartner, 2025, “Gartner Predicts Over 40% of Agentic AI Projects Will Be Canceled by End of 2027”.
Gartner, 2025, “Top Predictions for IT 2026 and Beyond”.
J.P, Morgan, 2026, “How embedded payments can unlock SaaS growth in the AI era”. McKinsey & Company, 2025, “The Agentic Commerce Opportunity”.
Menlo Ventures, 2025, “2025: The State of Generative AI in the Enterprise”.
PayPro Global, 2026, “What is SaaS Funding? Understanding the Core Models”.
Research And Markets, 2025, “Global B2B BNPL Databook”.
scalefocus, 2025, “Buy Now, Pay Later(BNPL) for B2B”.

<전자 문헌>

캡체이스(Capchase) https://www.capchase.com/
레이시오(Ratio) https://www.ratiotech.com/

※ 본 보고서는 연구자의 개인 의견으로 KB경영연구소 공식 의견과 다를 수 있으며, 인용시 출처를 밝혀주시기 바랍니다.제약 요인으로 작용할 수 있음

금융용어사전

KB금융그룹의 로고와 KB Think 글자가 함께 기재되어 있습니다. KB Think

금융용어사전

KB금융그룹의 로고입니다. KB라고 기재되어 있습니다 KB Think

이미지