빅 이벤트 종료 후 주요 인사들의 발언 주목
- 지난주 미 국채 금리는 연준이 정책금리 인상 (상단 3.75%→4.00%)과 함께, 경제전망 (SEP)에서 추가 인상을 시사하는 매파적인 스탠스를 보이자 단기물은 상승, 장기물은 하락했다. 연준은 SEP에서 성장률 전망치를 상향 조정하고, 실업률을 낮추는 등 미국 경제가 견조한 모습을 유지하고 있어 물가 안정에 비중을 더욱 높이겠다고 밝혔다.
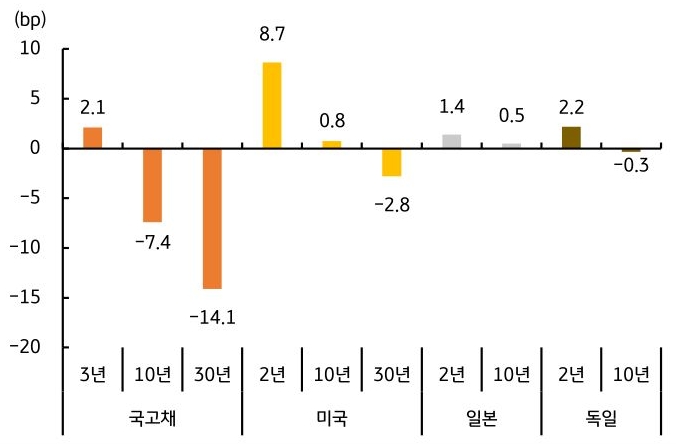
시장은 연준 금리인상이 단발성이 아닌 사이클로 진행될 수 있다고 보고 있으며, 글로벌 국채 금리는 이를 반영해 수익률 곡선이 평탄화 (Flat)되는 모습을 보였다(그림 3). - 미 국채 금리는 주목할 만한 경제지표 부재로, 연준 인사들의 매파적 발언과 국제유가 움직임 등 대외변수에 연동되며 강보합권 등락을 예상한다. FOMC 이후 블랙아웃 기간이 종료되면서 연준 인사들의 발언이 재개될 예정이다. 이번 금리 결정이 만장일치로 이뤄진 만큼, 연준 위원들은 추가 인상 가능성을 배제하기 어렵다는 매파적 발언을 할 것이다.
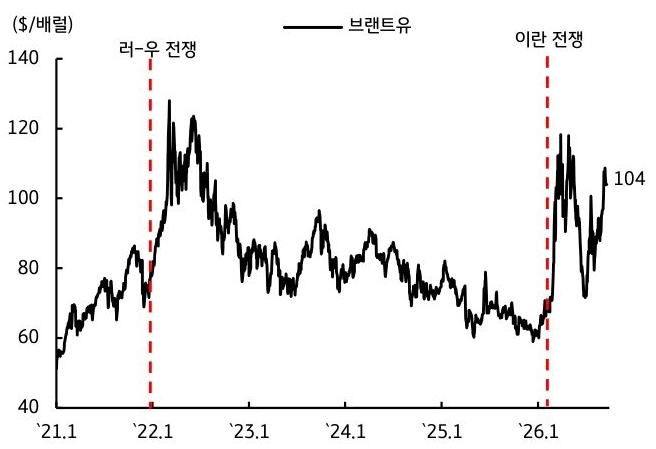
유엔 총회 (22일), 미-중 정상회담 (24일)에서 주요국 정상들의 발언도 주목할 필요가 있다. 중동 전쟁에 대한 진전이 확인된다면 국제유가가 하락(그림 4)하면서 금리도 하방 압력을 받을 수 있다. 단, 중동 지정학적 리스크가 단기에 종료될 가능성이 낮고, 연준 인사들이 인플레에 민감한 반응을 보이고 있어 금리 하락 폭은 제한될 것으로 보인다. - 국고채 금리는 국제유가 안정에도 추석 연휴를 앞둔 상황에서 기관들의 매수가 제한적일 가능성이 높다는 점을 반영해 약보합을 전망한다. 당사는 고유가 국면 장기화에도 환율 하락 및 수요측 인플레 압력이 크지 않다는 점을 감안해 한국은행의 최종 금리 전망치를 3.5%로 제시하고 있다. 그럼에도 국고채 금리 하락 폭이 제한적인 이유는 수급 측면에서 적극적인 매수 주체가 없기 때문이다.
글로벌 금리 상승으로 국고채에 대한 상대적 매력도가 낮아지고 있고, 단기자금시장 수급 공백이 가속화되며 단기물 금리 상승이 2~3년 구간 국고채 금리 레벨을 끌어올리고 있다고 판단된다. 당분간 국채 수급에서 부정적 요인이 금리 하단을 지지할 가능성이 높아 보수적인 대응이 필요하다고 생각한다. 국고 10년물 기준 미국 4.87~5.10%, 국내는 4.35~4.55% 내외에서 등락할 전망이다.