달러·금리·유가 3高에도 원화 강세 흐름 지속 예상
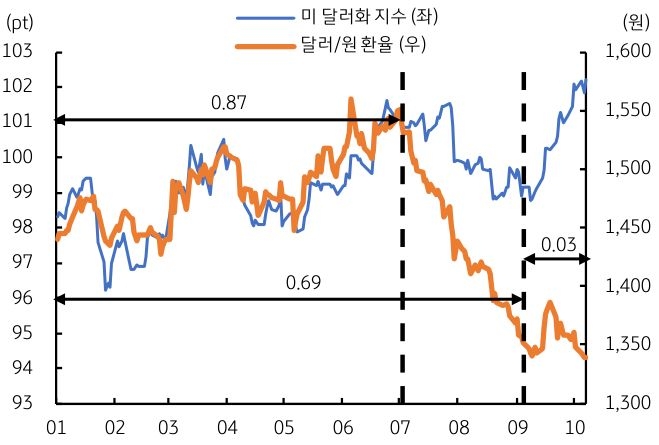
- 지난주 달러/원 환율은 미 달러화의 강세에도 오히려 1,360원 수준에서 1,340원 내외로 하락했다. 미 달러화의 강세는 미 국채 금리의 상승, 그리고 유로화 약세 영향이 컸는데, 유로화 약세는 유로화를 사용하는 프랑스의 재정 불안이 고조된 탓이다.
글로벌 달러 강세에도 달러/원 환율의 하락은 무엇보다 역내 외환 수급 여건이 달러 공급 우위를 보이고 있기 때문이다. 8월 경상수지가 461억 달러로 전월보다 41억 달러가 늘었고 월간으로는 최대 규모이다. 이는 반도체 호황에 역대 최대 수출 실적, 상품 무역 흑자 최대 등에 기인한다. 이에 따라 달러 강세에도 달러/원 환율의 하락 압력이 커지고 있다. - 2023년 이후 자취를 감췄던 1,200원대 달러/원 환율이 다시 나타날 가능성에 주목한다. 핵심 배경은 대규모 경상수지 흑자에 따른 국내 외환 수급 여건의 변화이다. 특히 수출 호조에 따른 경상 흑자의 원화 강세 효과가 시간이 지날수록 누적될 가능성을 점검할 필요가 있다.
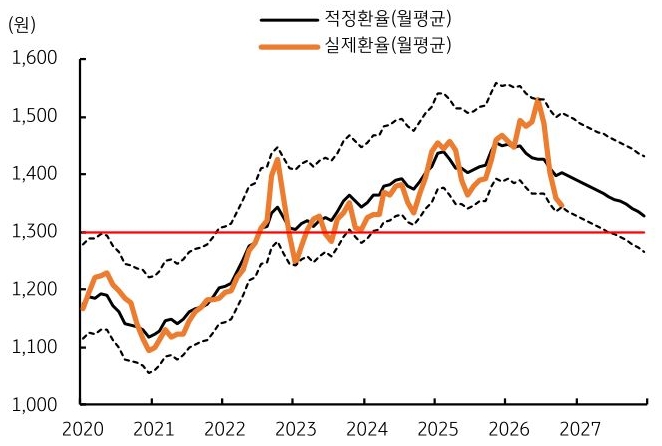
이를 위해 미 달러화 지수와 한미 10년물 금리차가 현재 수준을 유지하고, 경상 흑자가 월간 500억 달러씩 이어진다는 가정하에 적정 환율 경로를 추정했다. 그 결과, 2027년 상반기 말~하반기 초에 달러/원 환율이 1,200원대에 진입할 수 있다는 분석이다.
이는 달러화 지수나 금리 수준의 변화가 없이도, 대외 수급 개선만으로 원화 강세 압력이 확대될 수 있음을 시사한다. 향후 달러 강세나 미국 장기금리 상승세가 진정되면 1,200원대 진입 시점은 더욱 앞당겨질 수 있다. - 이번 주 달러/원 환율은 1,320~1,360원 범위에서 등락이 예상된다. 미 장기금리 상승과 달러 강세, 여전히 높은 수준의 국제유가 등 대외 여건은 원화에 부정적이다. 최근 사우디 공항 피격 등 지정학적 리스크가 커진 점도 부담 요인이다. 이에 따라 금주 달러/원은 미 달러화 지수와 국제유가 등 대외 변수에 일부 연동할 전망이다.
주중 예정된 미국의 9월 소비자물가지수와 케빈 워시 연준 의장 연설이 글로벌 외환시장의 변동성을 키울 수 있어 주의가 필요하다. 다만 반도체 수출 호조로 확대된 역내 달러 공급 여력은 달러/원 환율의 상단을 무겁게 누를 것으로 예상한다. 즉, 상기 언급한 대외 불안이 진정된다면 달러/원 환율은 더욱 하락하여 연 저점 경신을 시도할 전망이다.